El Argentina Investment Week en Nueva York con el evento destacado de la reunión de Milei con Jamie Dimon, fue bien tomada por inversores a pesar de las críticas del presidente a varios empresarios argentinos. El gobierno también prorrogó el plazo de adhesión al RIGI por un año adicional que también fue una novedad bien recibida.
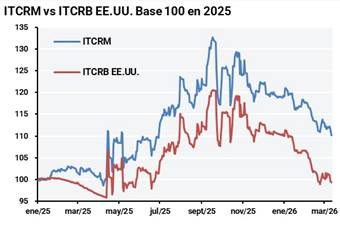
El Tipo de Cambio Real Multilateral en Argentina hizo pico en septiembre del año pasado y acumula una baja de 20% desde entonces, quedando en un nivel 10% superior al mínimo de abril de 2025. La baja fue parcialmente amortiguada por la apreciación de las monedas emergentes, particularmente el real brasileño durante los últimos meses.
Sin embargo, en las últimas semanas, el conflicto en Medio Oriente generó un fortalecimiento del dólar y un repricing inflacionario que empujó las tasas largas de Treasuries al alza, redireccionando flujos fuera de monedas emergentes y perjudicando valuaciones de acciones y spreads de bonos.
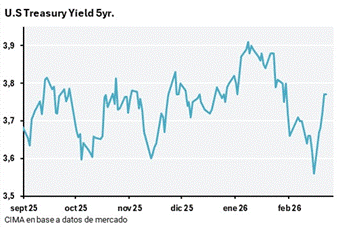
Si la guerra y la tensión geopolítica se prolongan y las monedas emergentes siguen depreciándose, el impacto sobre el ITCRM puede ser importante incluso si el tipo de cambio nominal no se mueve, en un contexto de poco atractivo de tasas en pesos. No recomendamos seguir apostando por carteras en pesos de aquí a 6 meses o hasta que haya una corrección.
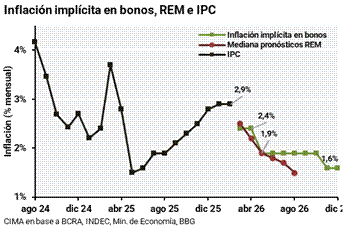
Tanto la inflación breakeven implícita como las proyecciones del REM, pronostican una desaceleración en los próximos meses. Sin embargo por la reciente suba del precio del petróleo, que podría trasladarse a subas locales, hay un riesgo latente de mayor inflación. Con lo cual, para inversores con necesaria liquidez en pesos, seguimos prefiriendo la curva CER frente a tasa fija.
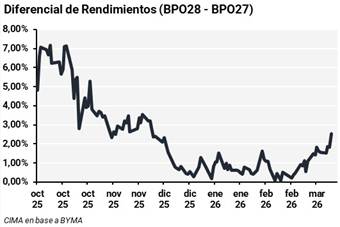
El riesgo político sigue siendo uno de los principales riesgos para el mercado, donde el alto spread entre Bopreal 28 y Bopreal 27, refleja el miedo de los inversores en comprar bonos apostando en la reelección de Milei.
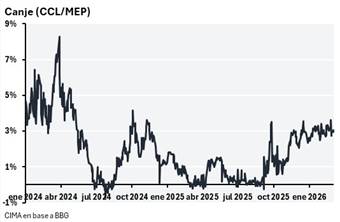
También, hace más de 4 meses que el canje se mantiene en niveles del 3% dejando ver que las restricciones cambiarias están muy presentes en la economía argentina.
Renta Fija
Soberanos
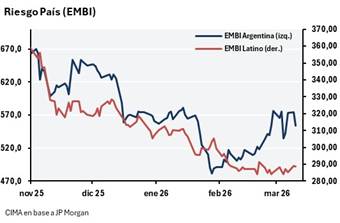
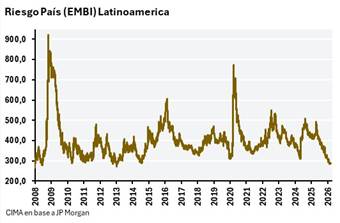
Después de las elecciones legislativas el riesgo país comprimió llegando a tocar niveles de 480 bps. Este movimiento estuvo respaldado por un contexto externo favorable donde, desde el mes de noviembre, el EMBI latinoamericano bajó desde los 360 bps hasta los 285 bps. A partir de febrero la dinámica local se desacopló y el riesgo país argentino volvió a los 550 bps, mientras que Latinoamérica se mantuvo en mínimos históricos.
Esto refleja la poca voluntad de inversión extranjera en deuda soberana mientras que en Argentina persista un frágil esquema cambiario y económico. Así, el equipo económico se vio forzado a decir que no van a recurrir al mercado internacional para financiarse, desdiciendo lo que repiten desde que llegaron al poder en diciembre de 2023. Consideramos que no es un nivel atractivo de precios para acumular posiciones.
Provinciales
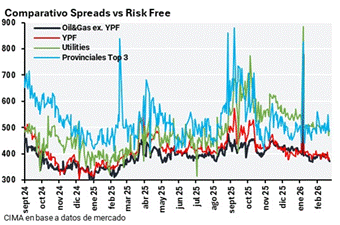
Seguimos recomendando créditos de las provincias con mejor posición crediticia como Santa Fé, Córdoba, Mendoza y en el límite CABA. Todas presentan buen nivel de liquidez y buenos resultados primarios con bonos que aún cotizan a spreads de 500 bps.
Corporativos
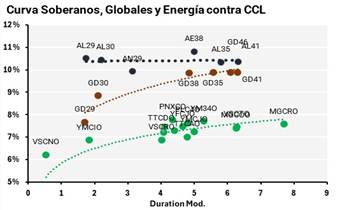
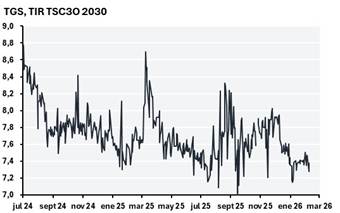
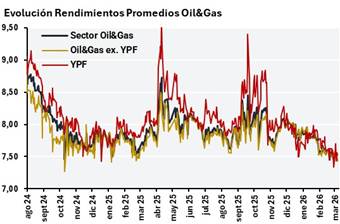
Por la compresión de spreads a nivel general, creemos que hay que acortar duration lo máximo posible. Oil & Gas sigue siendo nuestro top pick dentro de la curva corporativa con un promedio de 400 puntos básicos de spread. Nos gusta TGS para el devengamiento de cupones con bajo riesgo priorizando la 2031, con spread de 360 bps, ya que la 2035n que opera en 363 bps no tiene premio suficiente.
Los spreads de YPF son muy similares al resto del sector de Oil & Gas que viene mostrando mejores balances por lo tanto no somos compradores.
Acciones
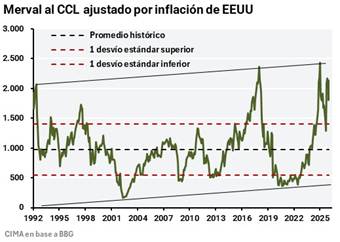
Tras el repunte de esta última semana, las acciones aún siguen lejos del máximo de enero de 2026, las expectativas por verdaderos cambios económicos que lleven a un sendero creíble de crecimiento, empleo y acumulación de reservas, no convencen a los inversores. El Merval en dólares, está en un nivel cercano al techo del canal y su potencial de suba no parece ser muy importante, aunque si Argentina logra realmente hacer el cambio económico tan esperado no hay dudas que el mismo podrá ser atravesado. En el corto plazo, el panorama macroeconómico no luce muy optimista, como venimos reflejándolo en nuestros últimos informes.
Las valuaciones del mercado argentino se encuentras en niveles promedio tanto de PE como de EV/EBITDA.
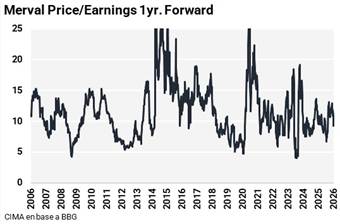
Somos pesimistas en el corto plazo en Argentina con los datos de actividad, recaudación y balanza de pagos. Nos mantenemos escépticos sobre el equity en el corto plazo hasta que cambie el plan económico flexibilizando el dólar.
Bancos
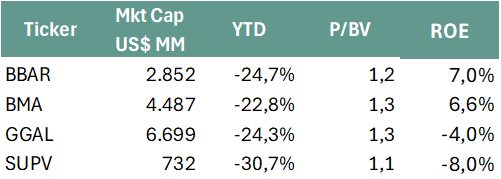
Los bancos argentinos acaban de presentar resultados del cuarto trimestre de 2025, con retornos muy pobres, demostrando que la expansión del crédito es con atrasos y moras que deterioran los resultados y márgenes. Con los datos recientes de actividad y desmonetización donde el gobierno prioriza la desinflación, nos hace no ser optimistas con el sector.
Utilities
A pesar de nuestro view general, recomendamos cierta exposición al sector de utilities que muestra buenos resultados por las actualizaciones tarifarias y buenas valuaciones y flujos de caja. Destacamos a Transportadora de Gas del Norte con un margen bruto que creció del 50% a casi 60% y ventas con aumento del 20% en el último balance, un P/E atractivo de 8.5 y un balance sólido con más caja que deuda. También recomendamos ECOGAS, cotizando a solo 7.21 ganancias con una muy buena tasa de dividendos.
Oil & Gas
Seguimos viendo atractivo en el sector Oil & Gas argentino (aún más con el repricing de la energía a nivel global), aunque cabe destacar excepciones.
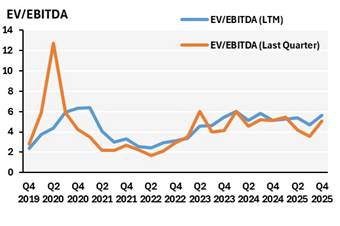
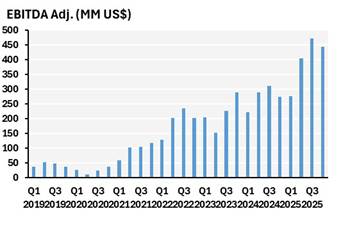
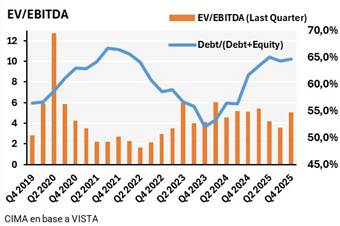
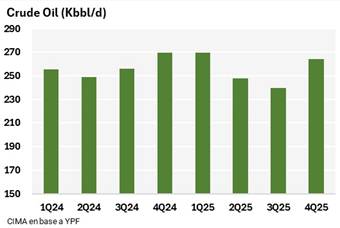
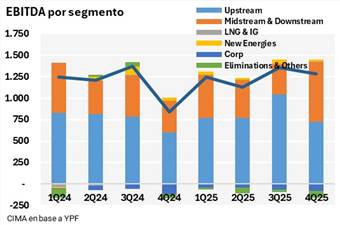
No estamos positivos con YPF en el corto plazo, sus balances reflejan un estancamiento del nivel de producción agravado por el hecho de que el 85% de sus ventas son al mercado local, no pudiendo capturar totalmente la suba del precio del petróleo. A esto se suma valuaciones y un EBITDA estancado en los últimos trimestres. El deterioro de su balance se ve reflejado en un nivel de endeudamiento cercano a los máximos de la pandemia. Nos mantenemos neutros/negativos hasta que las inversiones en Vaca Muerta comiencen a materializarse efectivamente en números y ver una mejora tangible en la ejecución operativa y financiera que valide las proyecciones y múltiplos actuales.
Dentro del sector, mantenemos una visión positiva sobre VISTA. Con un management altamente capacitado apostando fuertemente al aumento de la producción. El EBITDA se encuentra en pleno crecimiento a pesar de la baja del precio del petróleo del último año, con niveles de endeudamiento razonables, tras el agresivo proceso de expansión del último ejercicio.