La grieta de las dos economías
La Argentina nunca deja de sorprender, confundir y disputar. La grieta es la constante quizás porque en este país único, cuando miramos la grieta, solo vemos el precipicio. La nueva grieta de hoy es económica.
Algunos argentinos miran esta grieta con entusiasmo y ven un auge en agro, energía, intermediación financiera y minería, ponderan la compra de reservas diarias, el récord del PIB y de la balanza comercial y la caída de la pobreza. Llamémoslo, lado A.
Del otro lado miran la grieta con preocupación y angustia, viendo la caída del ingreso, el empleo, el consumo, la salida de inversiones y cierres de empresas, el récord de mora privada, y la caída de la recaudación y de la imagen del gobierno. Llamemos a esta, lado B.
En CIMA pensamos que la mejor forma de mantener contrapuntos sin grieta es hablar de los números y luego sacar conclusiones. Los números no mienten y las conclusiones son subjetivas. Empecemos entonces con los números.
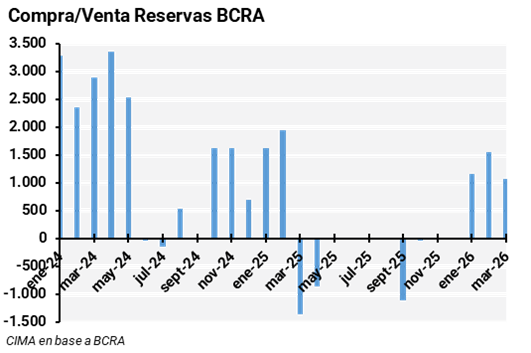
El BCRA acumula 60 jornadas consecutivas con compras de dólares, sumando más de US$ 4.200MM en lo que va de 2026.
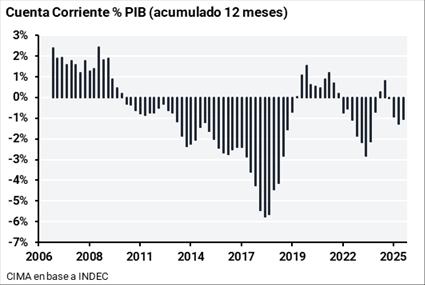
Los números nos dicen que no hubo entrada neta de dólares por intercambio de bienes y servicios. Tampoco por inversión. Las fuentes de liquidación de dólares provienen de factores temporarios muy ligados a las particularidades financieras de Argentina. La cuenta corriente en Argentina es negativa en 1% del PIB, su eterno talón de Aquiles.
Los números nos dicen que no hubo entrada neta de dólares por intercambio de bienes y servicios. La cuenta corriente en Argentina es negativa en 1% del PIB, su eterno talón de Aquiles. Tampoco por inversión. Las fuentes de liquidación de dólares provienen de factores temporarios muy ligados a las particularidades financieras de Argentina.
La oferta de dólares
La amplia victoria de octubre de LLA abrió una ventana de financiación en dólares. En esta ventana, que suelen ser escasas y cortas, empresas y provincias (lado A) emitieron deuda por más de US$ 11.000MM. Sin embargo, esa ventana, los inversores internacionales no la abrieron para la deuda soberana.
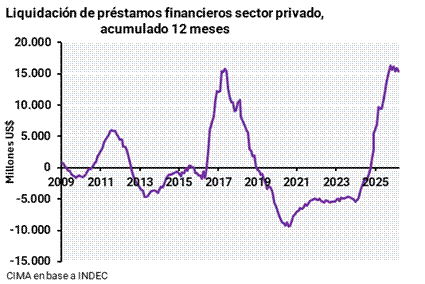
Por ende, la venta de esos dólares son una gran parte de la oferta que aprovechó el BCRA para comprar reservas.
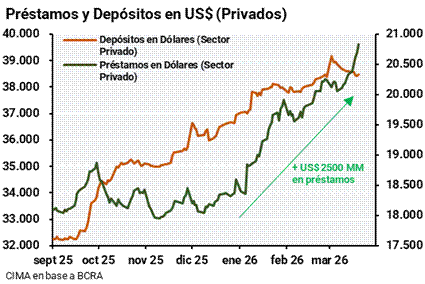
También los números muestran que el récord de atesoramiento de dólares, durante el segundo semestre del 2025, fueron mayormente a cuentas del sistema bancario local haciendo crecer los depósitos en US$ e impulsando préstamos en dólares al sector privado por US$ 2.500MM en 2026.
En menor medida el superávit de bienes de US$ 2.000 MM en enero, y US$ 1.000MM en febrero por liquidación de exportaciones, y la menor demanda de atesoramiento de dólares aportaron oferta.
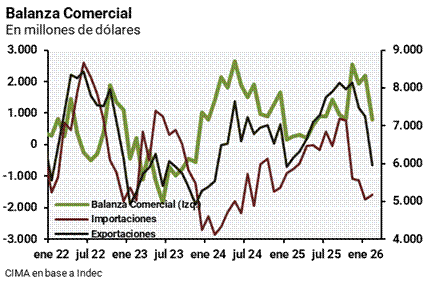
La diferencia es energía y minería
Los números y las proyecciones dicen que esta vez la diferencia es Vaca Muerta y minería. Si bien es un cambio estructural real, los dólares de estas industrias tardan en escalar y generan poco empleo, muy capacitado y sectorizado territorialmente.
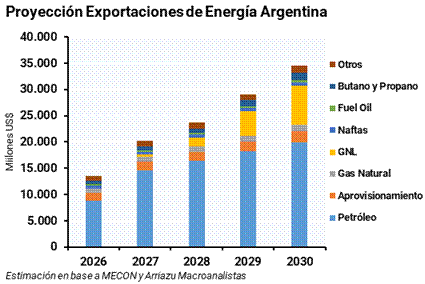
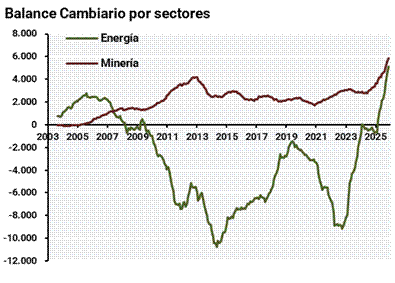
La gran duda es si Vaca Muerta y la minería escalan lo suficientemente rápido como para cerrar la brecha de cuenta corriente antes de que se agote el financiamiento de la cuenta financiera y cuáles son las consecuencias en la economía hasta que llegue ese momento.
La IED que no llega
Es necesario y natural que la cuenta financiera deje de depender exclusivamente de deuda y pase a financiarse con inversión extranjera directa genuina que venga al país inyectando dólares de largo plazo que generen futuros dividendos de retorno. Esto no está sucediendo a pesar del RIGI, porque del lado A entran inversiones mientras que el lado B está sufriendo cierres, abandonos, concursos, quiebras de empresas de todos los tamaños, y salida en estampida de grupos internacionales haciendo lugar a locales que compran sus activos. Es decir, a pesar de las inversiones anunciadas por el RIGI, la IED neta fue negativa.
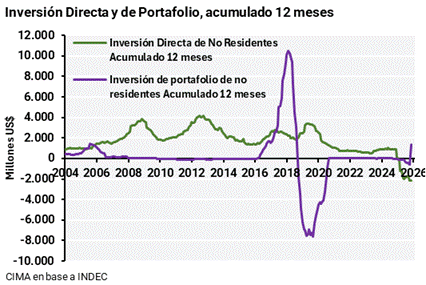
Respecto del RIGI, si bien hay 13 proyectos aprobados por US$ 27.000 millones, con 40 adicionales en evaluación que podrían sumar otros US$ 15.000 MM; estos son compromisos totales a lo largo de toda la vida del proyecto, no flujos presentes ni anuales. Los proyectos RIGI tienen horizontes de ejecución de 5 a 15 años dependiendo de la escala.
La no grieta: todos transaccionamos pesos, pero queremos dólares
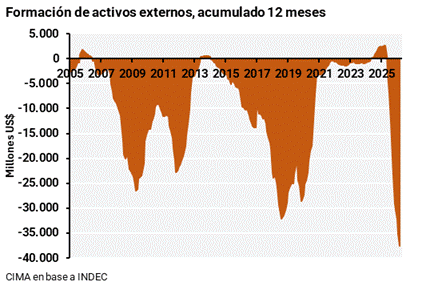
La dolarización del ahorro argentino no es un fenómeno nuevo. Solo en la historia reciente entre 2015 y 2017, la formación de activos externos promedió US$ 1.200 MM mensuales. En la crisis de 2018-2019, ese promedio escaló a US$ 2.500 MM. Desde la salida parcial del cepo en abril de 2025, el promedio se ubica en US$ 3.400 MM mensuales, casi tres veces el nivel pre-crisis de Macri.
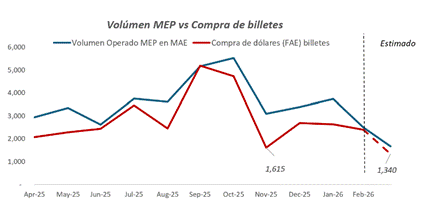
Desde la unificación cambiaria las personas humanas acumularon compras de dólares billete por US$ 40.508 MM. En febrero 2026, 1,5 MM de personas compraron US$ 2.368 MM.
Con tasas en pesos del 20% anual y la inflación al 3% mensual, rendimientos en dólares del 11% para soberanos, y 6-7% para ONs, es difícil suponer que la liquidación del campo no venga acompañada de cobertura cambiaria.
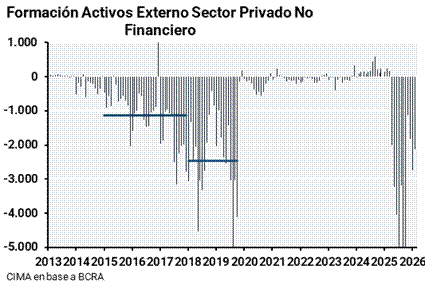
Si bien se espera una cosecha muy buena, el impacto neto sobre la oferta de dólares depende que el productor elija quedarse en pesos y no recomprar los dólares sin brecha generados por la liquidación, cosa que suele generar simultáneamente oferta y demanda neutralizando el efecto. Esto mismo paso en julio y septiembre de 2025 con la liquidación récord del campo, que vino de la mano de una demanda de atesoramiento récord.
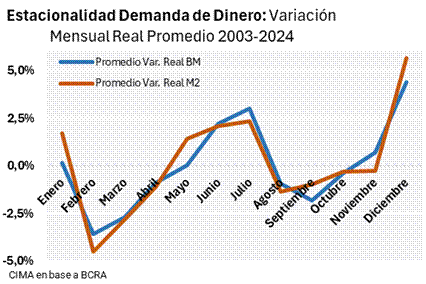
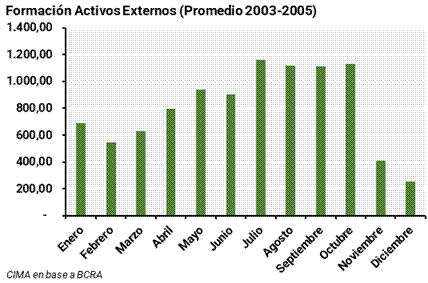
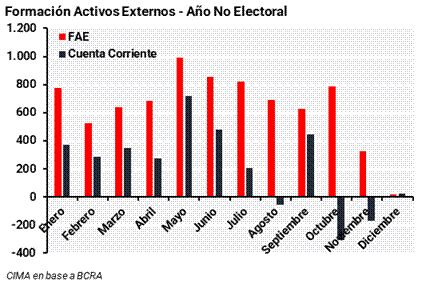
El patrón estacional histórico muestra que la formación de activos externos se acelera a partir del segundo trimestre, alcanzando un pico entre julio y octubre. En años no electorales, el pico de la FAE se concentra en mayo precisamente el mes con mejores datos de cuenta corriente. La liquidación del campo y la dolarización del ahorro se retroalimentan: los dólares que entran por liquidación de cosecha, salen por la del atesoramiento casi en simultáneo.
Nuestra opinión subjetiva
Nuestra opinión es que la sostenibilidad del modelo esta finalmente en una cuenta corriente positiva, virtuosa y estable. No apoyada en factores temporarios.
Hoy el Santo Grial de la acumulación de reservas descansa solo sobre la capacidad remanente de las provincias y empresas para seguir emitiendo deuda en dólares a tasas razonables, y la confianza de las personas a aumentar sus depósitos en dólares dentro del sistema financiero local. Ni siquiera en la posibilidad de emitir deuda como en el gobierno de Macri.
Es exactamente el patrón de la Convertibilidad 1997-2000 y del macrismo 2016-2018: cuenta corriente deficitaria (aunque en este caso no tan extremo como los anteriores) financiada con cuenta financiera superavitaria, reservas y compras que suben por deuda no por comercio o productividad (aunque en este caso las reservas no suben).
Todos procesos con un tipo de cambio apreciado que alimenta el déficit de servicios y el consumo importado. En todos los casos terminó con una crisis cambiaria cuando el flujo financiero se cortó.
Creemos que el ritmo de emisión de ONs de US$ 1.500 MM mensuales no es sostenible. Las empresas y provincias que aprovecharon la compresión del riesgo país y el optimismo post elecciones ya emitieron. El pool de emisores es finito y la mayoría ya emitió.
Los depósitos en dólares del sistema hicieron techo en marzo. Si la cuenta financiera pasa de aportar US$ 3.000 MM mensuales a US$ US$ 1.500 MM, y la cuenta corriente sigue deficitaria, posiblemente no podamos ver más compras del BCRA.
La compra de dólares, si bien en marzo mostró una desaceleración hacia mínimos desde la salida del cepo, sigue siendo incompatible con la sostenibilidad del modelo. Si el argentino solo prefiere dólares, cada dólar que entra por exportaciones sale por atesoramiento.
Nuestra opinión, que en parte reflejan los bonos y el riesgo país, es que la IED real y de magnitud probablemente sea un fenómeno post-2027 condicionado a quien gané la elección y la implementación de reformas laborales, tributarias e institucionales. Hasta llegar a que dichas reformas surjan efecto en la actividad, el aumento del dólar como mecanismo second best es necesario, no de una forma abrupta, sino liberando a una velocidad mayor el mercado de cambios.
La peor grieta: el dólar de equilibrio
La pregunta no es si el modelo es o no frágil. Claramente lo es, como se ve en los números.
El ministro de Economía sostiene que el dólar no es más barato porque el Tesoro compra todos los días, que si no iría a cerca de $ 1.000 y que quiere patear a los del lado B. Parado firmemente con las empresas del lado A que apoyan el modelo RIGI incondicionalmente.
La industria y el comercio (lado B), reclaman una devaluación para ganar competitividad y recomponer ventas.
Mientras esta discusión se da con argumentos de ambos lados, y cae la imagen del gobierno que más cerca ha estado de cambiar el paradigma Argentino para siempre, nadie se pregunta por qué si el dólar es caro no lo liberan para todos.
La respuesta clara está en los números.
Seguimos sosteniendo que esta transición tiene que hacerse con un tipo de cambio real, único y transparente que garantice superávit en la cuenta corriente de manera permanente. Quizás así achicamos finalmente la grieta económica y evitamos el precipicio.


