Guerra en Oriente Medio
La guerra en Irán continua y el mercado comienza a cuestionarse que tan lejos Trump puede alargar el conflicto. En informes anteriores debatimos que los incentivos para el presidente americano estaban orientados a terminar la guerra lo antes posible. Las elecciones de medio término este año, la suba de la gasolina, y una población que mayoritariamente no desea la guerra son algunos de los motivos. Es difícil determinar lo que constituye una victoria para cada una las partes.
Irán considera que la victoria es una guerra de largo plazo, utilizando sus fortalezas relativas durante el tiempo que sea necesario para garantizar la supervivencia de la República Islámica y el levantamiento de sanciones. El conflicto ha permitido al régimen Iraní reforzar la seguridad interna y restringir la libertad de movimiento bajo el pretexto de la defensa Nacional y dice estar dispuesto a movilizar a más de un millón de combatientes si Estados Unidos lanza una invasión terrestre. También que no va permitir reabrir el estrecho de Ormuz.
Israel por su parte, con una gran mayoría a favor de la guerra, busca solo eliminar la capacidad de atacar a su país de los enemigos que han jurado extinguirlos.
Para Estados Unidos es poco claro cómo ganar y poner fin a la guerra de forma unilateral. Eventualmente tendrán que, aún “ganando¨, en algún momento retirarse de la región y dejar que el país tome sus decisiones. Por esto la mediación surge como la forma más rápida de poner fin a la guerra si Estados Unidos no logra hacerse con el control del estrecho de Ormuz, algo improbable en el largo plazo. El problema es que no está claro quién podría mediar por parte de Irán ahora que el ex presidente del Parlamento, Ali Larijani ha sido asesinado.
El tiempo y las variables económicas, parecen estar a favor de Irán y en contra de Occidente.
Petróleo
El estrecho de Ormuz representa un 20% del tránsito de la producción mundial de petróleo y gas, su retención está generando una suba del Brent del 40% y del gas en un 70% en Europa, impulsando fuertemente las expectativas de inflación implícita en los swaps.
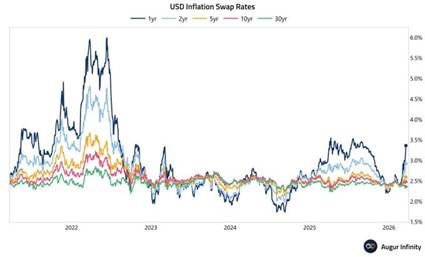
La producción tuvo un recorte de 40% respecto al nivel pre guerra. Lo que está priceado en la curva de futuros de petróleo es que el flujo global de petróleo vuelva a la normalidad 4 a 6 meses desde el momento que termine el conflicto. Según especialistas los buques están en otras rutas y deben terminar su viaje de 3 meses y las refinerías para la distribución deben readaptarse tras el cierre de varias plantas. Otras contingencias como el daño a instalaciones en la planta de GNL de Ras Laffan en Qatar, que está cerrada desde el 2 de marzo tras un ataque que dañó el 17 % de su capacidad y representa el 3 % del suministro mundial, también añade plazo a la vuelta de la normalidad, con reparaciones que tomarán de 3 a 5 años.
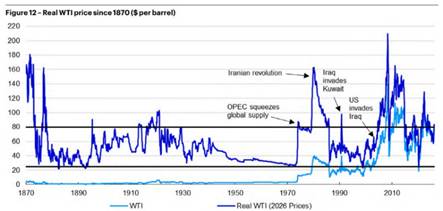
Si el conflicto se agrava o se extiende, el petróleo tiene margen para seguir aumentando. En términos reales la historia refleja que la zona entre 80 y 100 ha sido un techo, si bien hubo picos más altos. Quizás por ello la mayoría de los productores han vendido futuros de su producción en estos niveles, garantizándose el margen.
EE.UU: Política, tasas, actividad y deuda
El 3 de noviembre de 2026 Estados Unidos renovará gran parte de su poder legislativo y estatal. Es una elección crítica que determinará quien mantiene el control del Congreso, de perderlo el partido Republicano Trump enfrentará un «gobierno dividido» los últimos dos años de su mandato.
Si los demócratas recuperan la Cámara, podrían oponerse frontalmente a los recortes de impuestos de 2017 (OBBB). Según la Ley de Poderes Económicos de Emergencia Internacional (IEEPA), el ejecutivo tiene facultades para imponer aranceles por «seguridad nacional». El Congreso podría legislar para limitar su uso, algo bueno para el mercado americano, bajando volatilidad y forzando una baja de tasas al no poder ejecutarse los mandatos de Trump, incluidas sus guerras que suponen un gran gasto. Los expertos calculan que en la guerra que cumple un mes, EE.UU ya gastó entre 20 y 30 mil millones de dólares.
Antes del conflicto con Irán el mercado veía dos bajas de tasas de la FED como mínimo durante 2026, en la actualidad descuenta que la baja de tasas recién se producirá en julio de 2027. Si mantienen las tasas el financiamiento de déficit se torna muy complejo, otro incentivo para que EE.UU. quiera terminar la guerra lo antes posible.
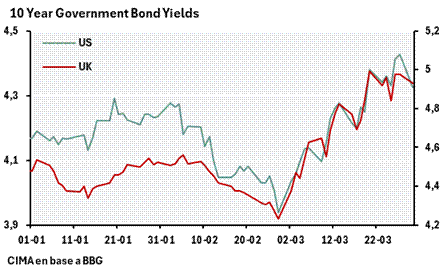
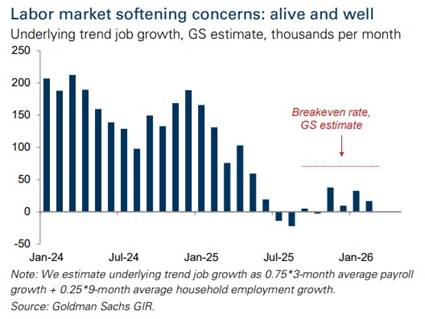
Creemos que la FED tiene la visión que la suba en la inflación es algo transitorio ante el shock de oferta y no subirá la tasa, a lo sumo la mantendrá constante. Además. aumentar la tasa de interés frente a un shock de oferta no soluciona el conflicto en Medio Oriente, solo va a deprimir la demanda que ya se encuentra en una situación delicada. Powell explico en su última reunión que alrededor de ½ o ¾ de la inflación núcleo son las tarifas. Además, las tarifas impuestas por Trump no promovieron uno de sus dos objetivos principales que es el mercado del trabajo, ya que la creación neta de empleo en el sector privado en los últimos 6 meses fue nula.
La situación es más grave mirando el sector inmobiliario, el más grande del PIB, donde las ventas de viviendas nuevas en EE. UU. cayeron un 17,6 % intermensual en enero, la cifra más baja desde 2022. Sumado a que las tasas hipotecarias han subido 33 puntos básicos en las últimas dos semanas hasta el 6,43 %, el nivel más alto desde septiembre 2024 y el mayor aumento en dos semanas en casi un año.
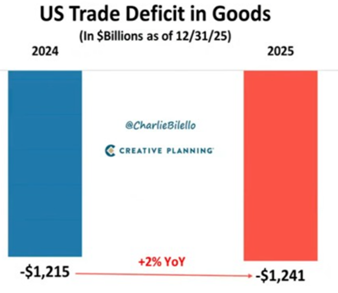
La política exterior de Trump vía tarifas es un autosabotaje en varios aspectos, no solo generaron inflación y suba de tasas que complican la situación fiscal, sino que empeoraron el objetivo de mejorar el déficit de balanza comercial.
La deuda federal de EE. UU. ha superado los US$ 39 billones (000.000.000.000) por primera vez en la historia, con un aumento de más de US$ 2 bns en los últimos ocho meses. Según las estimaciones de la Oficina de Presupuesto del Congreso (CBO) la deuda aumentará en 2,4 billones al año durante los próximos 10 años, alcanzando los 64 billones para 2036,
En síntesis, al americano promedio le sube la inflación, no encuentra nuevo trabajo y no puede acceder a tener su propio hogar. Quien ya tiene su vivienda, lo hizo con un interés variable que tiene un riesgo de alza mucho mayor frente a este conflicto internacional, avizorando un mal resultado en las elecciones.
Estos argumentos nos hacen pensar que puede ser un punto de entrada atractivo para el mercado de acciones americanas en el corto plazo frente una potencial baja de tasas.
Valuaciones de mercado en pánico
Hay un sell off global en equity e incluso en activos de refugio como el oro. El Índice de Miedo y Avaricia, con una caída de 50,9 puntos desde enero, ha bajado hasta 14,6, su nivel más bajo desde noviembre. Por debajo del umbral de los 30 puntos, indica un «miedo extremo» de los inversores. En los últimos cuatro años se han observado niveles tan bajos durante el mercado bajista de 2022, en noviembre de 2025, y abril de 2025, tras la venta masiva del Liberation Day. Todas ellas marcaron un repunte en el mercado. El SP 500 ha pasado la media de sell off ante shocks geopolíticos. Parece ser una oportunidad oportunidad con valuaciones interesantes para acumular equity de corto e inclusive a largo plazo.
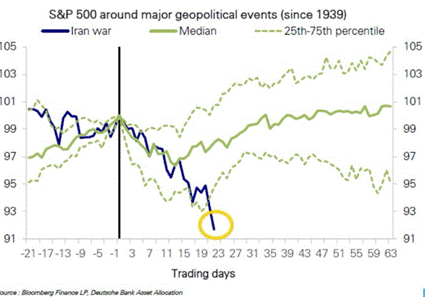
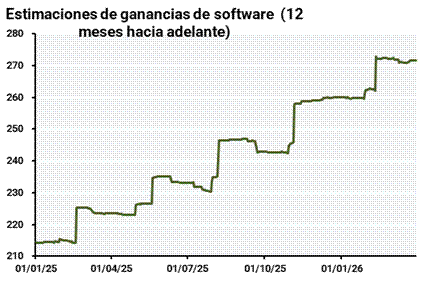
La clave es buscar empresas que a pesar de las guerras e incertidumbre global, mejoran sus estimaciones de ganancias.
El sector tecnológico del S&P 500 cotiza ahora por debajo de los mínimos alcanzados el año pasado durante la caída provocada por los aranceles.
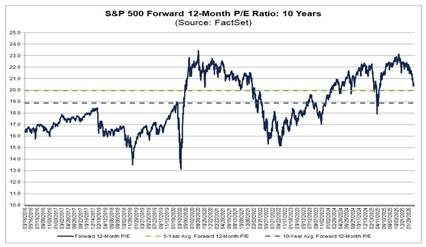
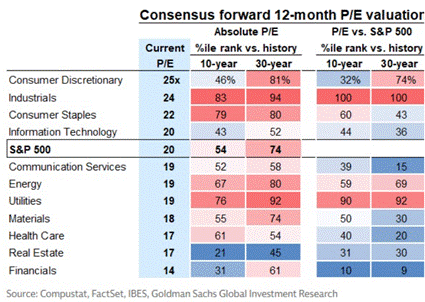
Paradójicamente el sector tecnológico cotiza con un descuento del 21 % respecto a su P/E promedio de los últimos cinco años y un 10 % por debajo de su promedio de los últimos diez años. Es el de mayor descuento del S&P 500.
Uno de los sectores mas perjudicados en este contexto fue el sector de software, el mercado tiene temor a que la Inteligencia Artificial acabe con el sector del software y que los modelos de negocio actuales serán obsoletos o sustituidos por herramientas que aún no conocemos
Est0 generó caídas de precios durante los últimos 12 a 24 meses y una sensación de pánico irracional. Sin embargo la IA no es un sustituto sino un potenciador de los softwares ya instalados en billones de gadgets. El CEO de Nvidia dijo recientemente que si la IA tiene que clavar un clavo no inventará un martillo, sino que usará el software como su herramienta fundamental para ejecutar la tarea.
Como suele pasar ante nuevos paradigmas como la electricidad, los trenes, las comunicaciones, los teléfonos inteligentes y ahora IA; el mercado suele premiar lo desconocido de nuevas empresas que aún no existen y castiga al «presente cierto» de líderes que ya poseen los datos (de los que se alimenta la IA) y la confianza de los clientes. La IA permitirá que los ingenieros informáticos multipliquen su productividad por tres o cinco, reduciendo drásticamente los tiempos de lanzamiento de productos de un año a solo tres meses.
Lejos de desaparecer, las empresas están demostrando su capacidad de adaptación integrando la IA en sus ecosistemas y adquiriendo compañías innovadoras para transformarse en «empresas de software mejoradas» con mejores márgenes y servicios más eficientes. Creemos que lo que percibe el mercado como el fin de una era es una oportunidad histórica para comprar negocios sólidos a precios muy bajos mientras se adaptan a este nuevo ciclo tecnológico.
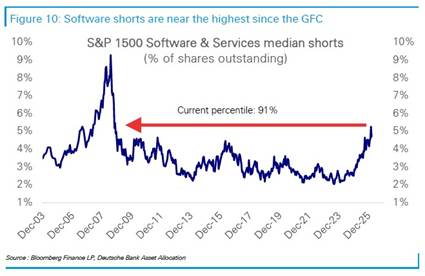
El pánico se ve reflejado en la cantidad de shorts actual de software, alcanzando el percentil 91.
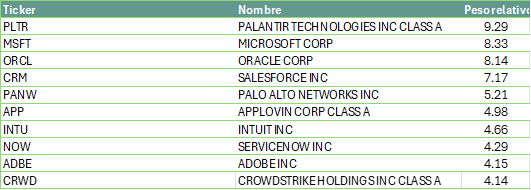
Recomendamos el ETF de Tech Software: IGV que contiene la siguiente composición.
Oro
El reciente sell off del oro parece ser un fenómeno no estructural, las ventas se deben a la liquidación forzosa de posiciones largas masivas (operaciones de desdolarización apalancadas), especialmente por parte de actores macroeconómicos y de Oriente Medio, en lugar de un cambio en la tesis inflacionaria alcista subyacente.
La escasez de dólares y una necesidad repentina de liquidez obliga a deshacer posiciones acelerando la caída del oro y la plata. Puede que el ajuste continue, pero pensamos que es temporal y una oportunidad para comenzar a acumular metales.
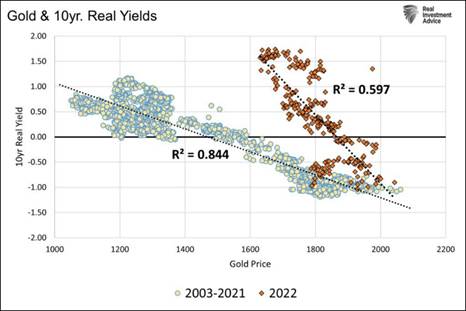
El oro cayó un 22% frente a una inflación creciente ante la suba del petróleo. Si uno piensa al oro como protección frente a la inflación, el movimiento no tiene mucho sentido. A largo plazo el oro esta correlacionado negativamente con las tasas de interés reales e históricamente cuando las tasas reales son bajas o negativas el oro sube y cuando son altas baja. Con la inflación energética empujando a los bancos centrales a endurecer posiciones las tasas reales están subiendo. El mercado no vende oro porque ignore la inflación sino porque descuenta que la Fed va a endurecer su postura. Esta correlación entre oro y tasas reales se rompió parcialmente en 2022 y no ha vuelto del todo. Una Fed restrictiva no es buena noticia para el oro pero según nuestra visión, lo más probable es que termine bajando las tasas lo que presenta una oportunidad de compra.
Latinoamérica
Los emergentes han sido muy castigados tras la reciente apreciación del dólar por la suba de tasas, frente a un fenómeno de risk off global que no tiene mucho análisis objetivo frente a la incertidumbre. Seguimos con la tesis de que commodities y emergentes serán los principales beneficiados en cuanto una vuelta a una baja de tasas en el largo plazo, beneficiándose del debasement del dólar que seguirá empeorando mientras Trump aumente el número de conflictos internacionales. Además, la geopolítica es cada vez más importante, y EE. UU buscará tener opciones de comercio lo más cercana a sus fronteras, beneficiando a America Latina.
Uno de los sectores que más beneficiamos en energía es Vaca Muerta, donde actualmente PAMP que tiene exposición a gas y está expandiéndose en petróleo nos resulta interesante.
También nos resulta atractivo en energía Brasil que se ha transformado silenciosamente en uno de los productores más importantes del mundo.
Los descubrimientos de petróleo en aguas ultra profundas del presal convirtieron a Petrobras en un gigante global, y hoy Brasil se ubica entre los diez mayores productores de petróleo del mundo.
Otra inversión en petróleo interesante es Chevrón que no está invirtiendo en el futuro de Venezuela Si EE.UU. autorizase la importación de equipamiento y servicios de explotación petrolera para modernizar y expandir la producción venezolana, el potencial de upside para la empresa es grande
Brasil posee la segunda mayor reserva mundial de tierras raras, con 21 millones de toneladas frente a los 44 millones de China. Vale que opera en minería, logística, energía siderúrgica y petróleo tiene un 10% del peso dentro del índice, es uno de los mayores operadores logísticos de Brasil y también la segunda compañía minera más grande del mundo, mayor productor mundial de Hierro y segundo de Níquel.
Para exponerse a los commodities recomendamos el etf BCOM que evita la concentración excesiva que caracteriza a otros Recomendamos el software dentro del sector Fintech en Latinoamérica, con una reciente caída por miedo a Anthropic y China, que tiene un mayor incentivo a exportar por la caída de su mercado interno. Entre ellas, las acciones de MELI, NU y PAGS de altos márgenes y crecimiento nos pareen atractivas.


