Camino a las elecciones
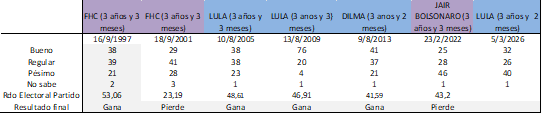
El gobierno de Lula enfrenta dificultades para que sus medidas económicas le generen mayor popularidad. Según los últimos datos de marzo de DataFolha Flavio Bolsonaro achicó la ventaja de Lula, que era de 15 puntos en diciembre, a solamente 3.
Lula acumula un 40% de imagen negativa, y no llega a elecciones como en sus mandatos anteriores, con 38 y 76% de aprobación. Su imagen negativa de 40% está muy cerca de la que tenía Bolsonaro (46%) cuando perdió su reelección. Parece difícil que Lula pueda ganar en primera vuelta, y sobre todo con una economía que se deteriora a pesar de sus políticas fiscales expansivas. Pareciera que todo depende de que Bolsonaro se aliñe con el centro y no cometa errores graves en la campaña.
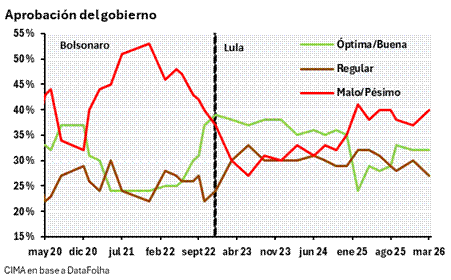
Lula había mejorado su imagen en los meses pasados por su enfrentamiento con Trump pero ahora la población vuelve a mirar otros problemas dándole la espalda.
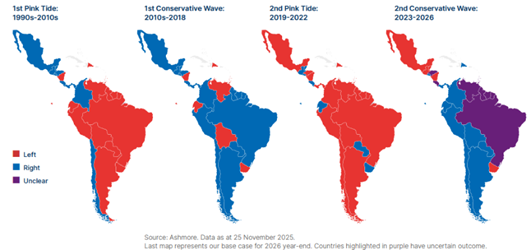
Una potencial victoria de Bolsonaro no es un fenómeno impensado y aislado, el cambio de corriente política en Latinoamérica parece ser un movimiento estructural de la denominada “ola azul”, que incrementa la probabilidad de que hacia fines de 2026 la mayoría de las principales economías sudamericanas estén bajo administraciones más pro-mercado.
El impacto de las altas tasas
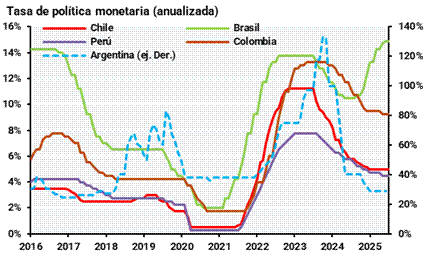
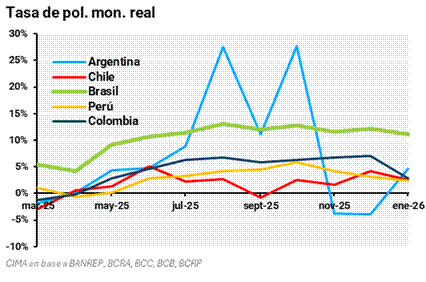
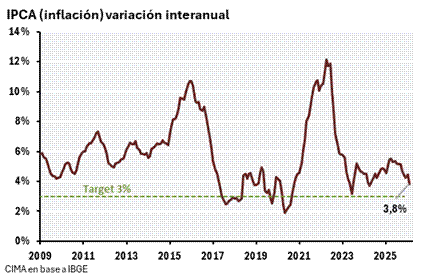
Con una tasa nominal de 14% en reales desde el segundo semestre de 2025, que generó una baja de la inflación, el BCB ha comenzado el recorte de la SELIC pero se prevé que seguirán altas en términos reales hasta fines del mandato de Lula.
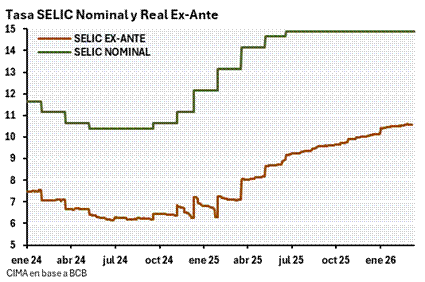
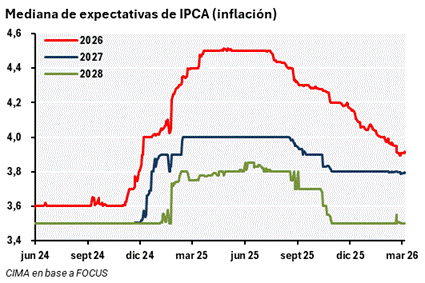
El mercado sigue muy cauto con las políticas fiscales expansivas de Lula post elecciones sin saber aún quien será el candidato electo. Si bien el conflicto de Irán genera incertidumbre sobre un repunte inflacionario global, el mercado sigue esperando la baja de tasas para 2026, 2027 y 2028, la misma expectativa que había a inicios 2025.
El ciclo de tasas de política monetaria ha sido homogéneo entre países de Latinoamérica. Brasil se ha desviado de la regla y creemos que esto en algún momento tendera a revertirse, especialmente si hay un cambio de signo en el gobierno, y la SELIC comenzara a bajar como el resto.
Actividad
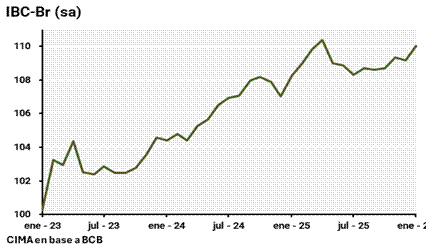
Las altas tasas también están perjudicando la actividad y es uno de los motivos por el cual el Banco Central de Brasil, con una inflación que se acerca a su meta, comenzó la semana pasada con la baja de tasas en su visión forward looking.
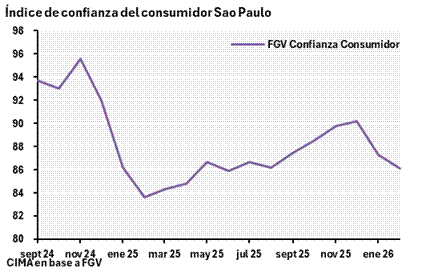
El PIB de Brasil creció solo un 0,1% durante el 4to trimestre, de no ser por exportaciones que aumentaron un 3.7%, el resultado hubiera sido preocupante. El consumo de los hogares aumentó un 1,3% en 2025, lo que representa una caída frente al promedio de casi el 4% de los cuatro años anteriores. Los datos de alta frecuencia muestran que en el primer trimestre podría haber una aceleración (+0.8% en enero), impulsado también por el reciente recorte impositivo. Sin embargo la confianza del consumidor sigue cayendo desde el máximo alcanzado en diciembre. El Banco Central ha advertido que no esperará a tener pruebas firmes de enfriamiento para seguir recortando.
Empleo
Si bien la economía brasileña está enfriándose, el mercado laboral continúa estable. El empleo subió un 1,7% respecto a enero de 2025, mientras que los salarios promedio ajustados por inflación aumentaron un 5,3%. Los datos de enero muestran que el empleo se mantiene en 5,3%, el más bajo registro, muy por debajo del nivel considerado no inflacionario del 7%-8%.
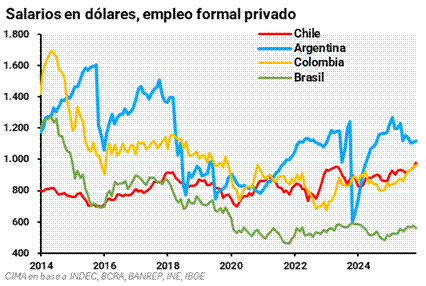
Los salarios en dólares son los más competitivos en la región con una alta productividad.
La oportunidad
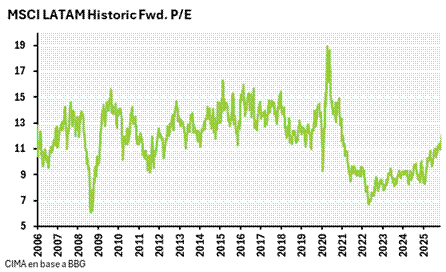
Las valuaciones de Latinoamérica en general, están muy bajas respecto de lo que fue su promedio prepandemia..
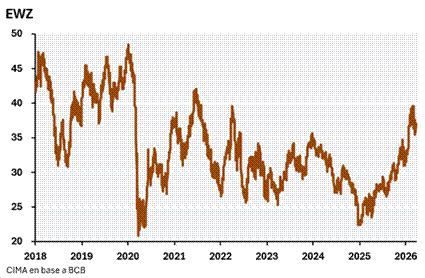
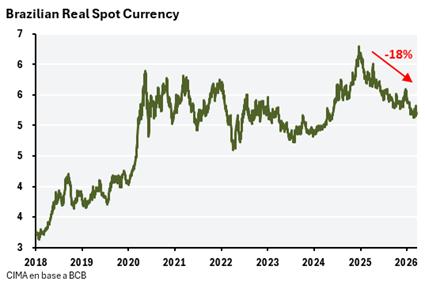
En nuestro informe de junio pasado recomendamos comprar Brasil. Desde 2025 el EWZ acumula una suba del 69%. Ese rendimiento se compone de 37.3% por los precios, 19.1% por apreciación del real, 7.2% por dividendos, y 5.6% por crecimiento de los earnings. Luego de la gran suba al mirar el potencial de todas las acciones emergentes, hay que evaluar conjuntamente las valuaciones, el crecimiento de earnings y el potencial de apreciación cambiaria.
La suba de valuaciones pasaron de la zona de 7 a 7.5 veces ganancias a principio de 2025, a 10 veces ganancias alcanzando promedios históricos, sin embargo siguen por debajo del promedio del resto de Latinoamérica.
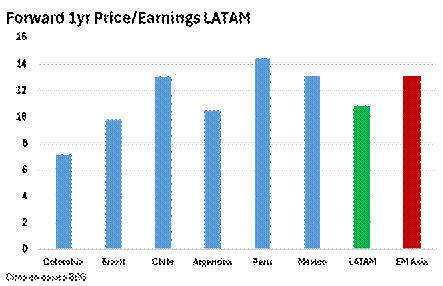
Si bien el principal driver para mayores valuaciones es una victoria de la derecha en Brasil, el flujo global a emergentes, tendencia que arrancó en 2025, un crecimiento de las ganancias de un nuevo ciclo de alza de los commodities y la baja en la tasa SELIC pueden ser otros.
Con tasa real del 10%, el atractivo de estar en deuda frente a equity en Brasil es hoy muy grande y todo apunta a que está por esta por cambiar, cosa que nos vuelve positivos con acciones brasileras.
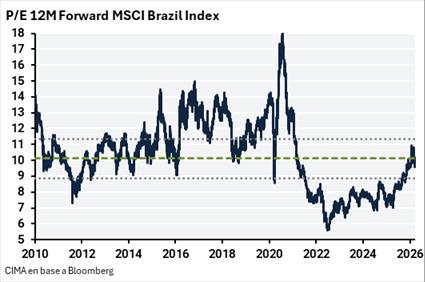
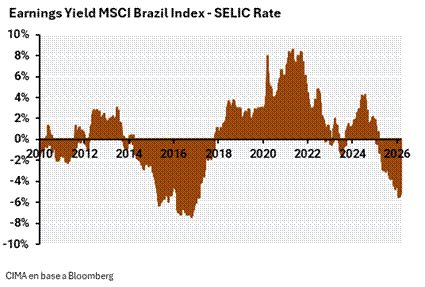
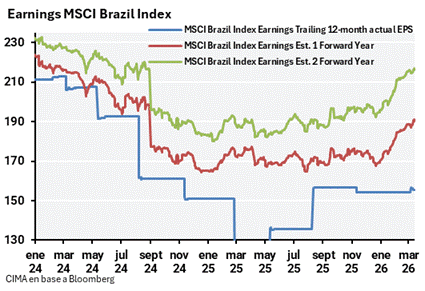
Las perspectivas de ganancias se vienen revisando constantemente al alza desde comienzo de 2026.
En los últimos meses, una parte de la apreciación del real fue por las altas tasas de modo que las bajas esperadas podrían depreciar al real en el corto plazo. Pero en el largo plazo vemos margen para la apreciación por la entrada de dólares por inversión extranjera directa que puede ser mayor si se compara con otros países de la región y si llega al poder un nuevo gobierno de derecha.
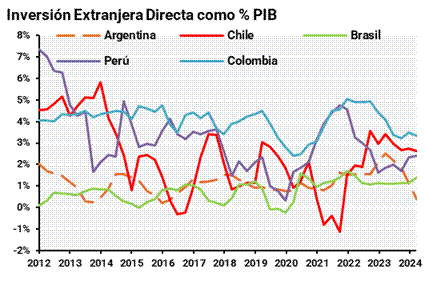
Como conclusión, Brasil dejó de ser un mercado extremadamente barato para pasar a estar en niveles promedio, aunque atractivo comparado con otros emergentes y drivers internos que pueden seguir sosteniendo las subas.
Top pick: NU Bank
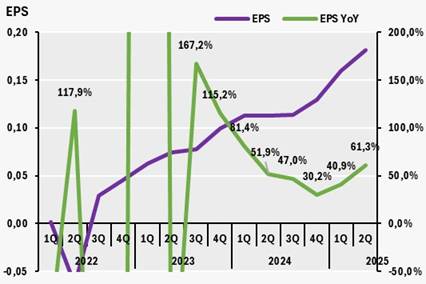
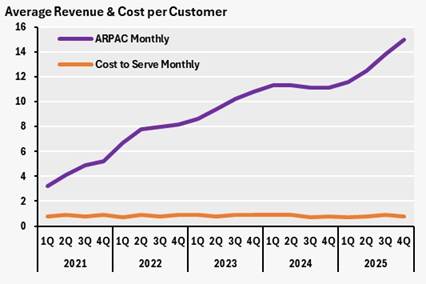
Nu es una máquina de compounding con pocos equivalentes en el mundo fintech al tener un ROE del 31% con tendencia creciente, y un crecimiento anual del EPS del 60%. Dada su estructura y eficiencia cada cliente genera casi 19 veces lo que cuesta atenderlo, frente a 4 veces en 2021. El margen neto pasó de negativo en 2020 a 19% en 2025. En términos de valuación, el price to book value permanece muy por debajo de los niveles máximos a principios de 2024.
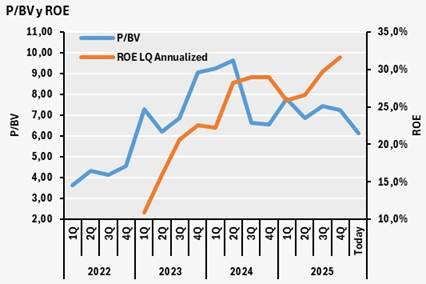
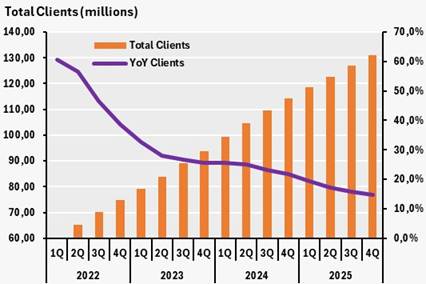
Brasil es su principal mercado, con 113 millones de clientes y más del 60% de la población adulta bancarizada. Por esto, el crecimiento de usuarios, se desacelera naturalmente pero los ingresos por cliente siguen creciendo firmemente.
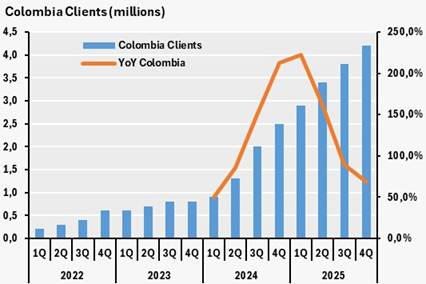
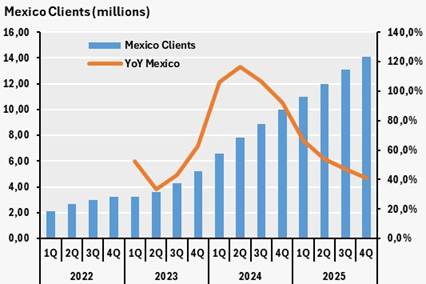
El driver de mediano plazo está en México (14M de clientes, +41% YoY) y Colombia (4,2M, +68% YoY), ambos replicando el patrón de expansión temprana de Brasil en 2019–2020.
En enero de 2026, el OCC otorgó aprobación condicional para operar como banco en EE.UU. bajo la figura Nubank N.A., habilitando depósitos, crédito, préstamos y custodia de activos digitales, siendo el mayor atractivo de la acción a largo plazo.
Además, con tasas de interés bajas, el costo de fondeo permite fomentar créditos a segmentos que antes eran ignorados, con tasas fijas que son mucho más altas que el costo de captación de depósitos. Al ser tasas de interés bajas para préstamos personales, baja el riesgo de mora.


