Diversificación y división
En los últimos 17 años, desde la crisis del 2008, el orden mundial de la post guerra fue lentamente deteriorándose por un estancamiento socio económico, mayor desigualdad y concentración de capital, que generó a más inmigración y división política. El cambio de ´un mundo, un mercado´ se transformó en rivalidades de bloques económicos y de seguridad con cadenas de suministro que ya no buscan la eficiencia del menor costo, sino la seguridad nacional, el empleo y el suministro de insumos estratégicos como minerales y petróleo.
El ataque de febrero de 2022 de Rusia contra Ucrania, mal dimensionado y planificado, trajo consecuencias económicas dentro del país y geopolíticas en el resto del mundo. Creó la oportunidad de modificar el orden mundial de los últimos 50 años de post guerra fría de comercio mundial abierto entre todos, pero con conflictos ocultos, alianzas y rivalidades entre bloques autocráticos o democráticos, de derecha e izquierda, dependiendo de la identidad de cada presidente electo.
China el más beneficiado por el libre mercado, y por no tener elecciones libres, colonizaba con capital y tecnología el creciente tercer mundo, y Rusia, con ideología, armamento, logística, petróleo, y gas que vendía a Europa; influía ideológicamente gobiernos, los financiaba, y mantenía la tensión bélica mundial.
En este contexto, es evidente que a partir de la nueva presidencia de Trump, EE.UU. ha adoptado un modelo de ¨imperialismo transaccional» y se ha centrado en atacar este orden y de reforzar su influencia en el hemisferio occidental.
En lo que fue visto como un aval a la postura rusa, la reunión entre Vance, Trump y Zelensky finalizo la entrega de armamento de EE. UU. a Ucrania, pero pocos días después se revirtió la postura y no solo se proveyó a Ucrania con paquetes de ayuda, inteligencia y apoyo militar, sino que también creo un nuevo programa para cederle a los países europeos armas que les permite transferir a Ucrania.
Con Rusia sin recursos más que para atender su guerra, y con Trump sin intenciones de gestar un acuerdo de paz, los regímenes sostenidos por este eje, como Siria, Gaza, Líbano (Hezbolah), Venezuela y últimamente Irán fueron cayendo (¿será Cuba el próximo?), todo forzado por Estados Unidos y aliados.
China, en su habitual pragmatismo, no tomó partido activo más que alguna queja diplomática. El mayor exportador del mundo no puede ser mal percibido por sus compradores como involucrado en conflictos bélicos, porque el régimen también depende de su economía interna y el crecimiento.
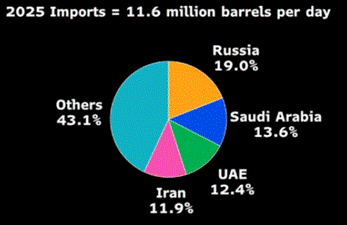
Es claro que la estrategia geopolítica de la administración Trump 2.0 ha sido atacar a China económicamente por múltiples flancos, transformando la competencia sistémica en una lucha por intereses nacionales y control de recursos. China es altamente dependiente de las importaciones de energía. El gobierno de Trump está utilizando su fuerza militar y diplomática para estrangular las fuentes de petróleo barato que alimentan la economía China. El bloqueo marítimo en Venezuela y la captura de Maduro este año tuvieron como objetivo central expulsar a China de la industria petrolera venezolana. Washington ha exigido al nuevo gobierno a asociarse con compañías americanas. Con la operación Epic Fury en Irán, las exportaciones de petróleo iraní se han reducido drásticamente. Si bien se considera que China tiene reservas de petróleo plenas, siendo un combustible perecedero y perdiendo la provisión barata de los países, el conflicto golpea directamente a China ya que Arabia Saudita, Irán y los Emiratos Árabes son el 38% de las importaciones de petróleo.
También EE.UU. está atacando la autosuficiencia tecnológica china mediante controles de exportación de herramientas avanzadas para la fabricación de chips, coordinándose con aliados como Japón y los Países Bajos para asegurar que China no pueda cerrar la brecha en IA y supercomputación.
Irán, su historia y actualidad
El punto de inflexión estructural en la economía política iraní se remonta a la decisión del primer ministro Mohamad Mosaddegh de nacionalizar la industria petrolera, controlada por intereses británicos en 1953. Esto desencadenó la intervención coordinada de la CIA y el MI6 mediante la Operación Ajax, que reinstaló en el poder al Sha Mohamad Reza Pahlavi.
Bajo el régimen del sha, Irán se consolidó como un aliado de EE. UU. y a fines de los años 60 era la joya cultural y económica de medio oriente. La modernización acelerada, financiada con renta petrolera, generó crecimiento, pero también profundizó desigualdades distributivas y tensiones sociales. La represión política culminó en la Revolución Islámica de 1979 y la instauración de una teocracia que se reorientó hacia un modelo antioccidental. La crisis de los rehenes en la embajada estadounidense en Teherán consolidó la ruptura diplomática con Estados Unidos y la alianza de Irán con Rusia y China.
Durante la guerra entre Irán e Irak (1980–1988), con apoyo estadounidense al régimen iraquí de Saddam Hussein, Irán desarrolló una estrategia de proyección de poder indirecto basada en redes regionales de aliados y milicias, que generó sanciones financieras y restricciones comerciales. EE.UU. afianzo su alianza con rivales de Irán como Israel y los Emiratos Árabes sin enfrentamiento directo.
El programa nuclear iraní escaló el conflicto en los años 2000 con cada vez sanciones más duras, que desembocó en un acuerdo nuclear (JCPOA), con alivio parcial de sanciones. En 2018 Trump se retiró del acuerdo, reimponiendo sanciones severas. Eso llevo a ataques de milicias contra los socios de EE. UU. Luego de varios ataques indirectos entre Irán y EE. UU a través de aliados de ambas partes, el detonante final luego del ataque de Hamas a Israel en octubre de 2023 fue el ataque directo de Israel a Irán en 2024.
Para finales de 2025, Irán se encontraba muy cerca de conseguir la bomba nuclear y tras el fracaso de nuevas negociaciones lideradas por Trump que exigió que Irán entregara todo su uranio enriquecido y desmantelara su programa de misiles. Israel efectuó ataques preventivos contra el programa nuclear iraní, lo que derivó en la llamada «Guerra de los 12 días», donde Estados Unidos atacó objetivos iraníes.
Esto provocó un colapso económico en Irán que generó protestas, el régimen respondió con una dura y letal represión contra su pueblo. Finalmente, el 28 de febrero de 2026, EE. UU. e Israel atacaron objetivos estratégicos en Teherán, que respondió con el lanzamiento de misiles balísticos contra Israel y bases estadounidenses en el Golfo.
Una guerra que necesita ser corta
Para EE.UU. que el conflicto se extienda en el tiempo, algo que descuentan los futuros de petróleo, no le conviene.
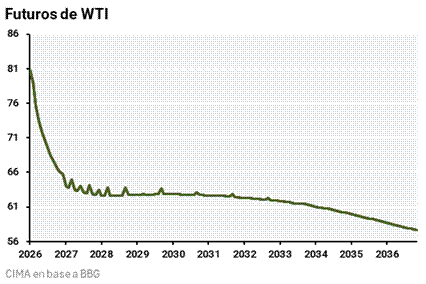
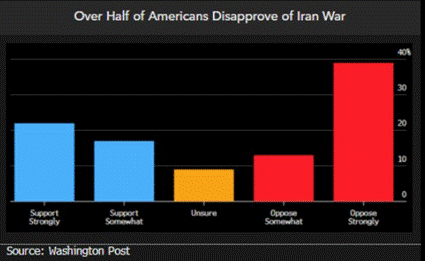
Un conflicto prolongado va contra las prioridades políticas de Trump en un año electoral en el que pretende proyectarse como el “presidente de la paz”, reducir la inflación y llevar el precio de la gasolina en Estados Unidos a USD 2,00 por galón.
Por otro lado, el aumento del petróleo podría pausar los dos recortes de tasas previstos para el segundo semestre de 2026 ya que históricamente se ha observado una elevada correlación entre inflación y precio del barril.
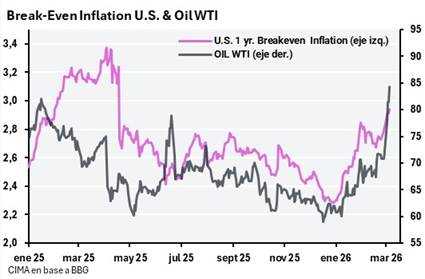
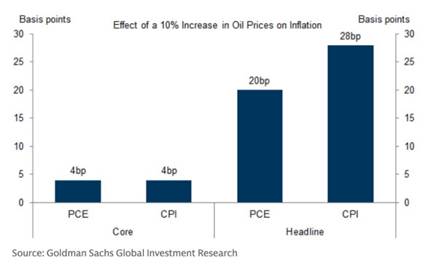
En este contexto, la FED se enfrenta a un dilema respecto a su objetivo dual de mantener la inflación y el empleo en equilibrio.
A pesar de que la One Big Beautiful Bill daría un impulso fiscal importante, en un escenario catastrófico con un bloqueo total por tiempo indeterminado del estrecho de Ormuz, por el que transitan el 20% del petróleo y 22% del gas mundial, probablemente desencadenaría una recesión global.
En caso de lograr una corta guerra y un cambio de régimen en Irán, seguramente el petróleo vuelva a los precios que vimos en estos meses, despejando el terreno para un nuevo presidente de la FED que baje tasas para poder refinanciar el 25% de la deuda que vence antes del fin de mandato de Trump e impulsando una nueva burbuja en los mercados de EE.UU.
El bull market Americano
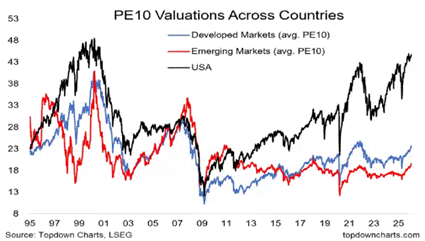
Desde 2008, EE.UU. tuvo un out performance fenomenal impulsado por QE´s y tasas bajas o nulas. Con innovación tecnológica y la caja sobrante para recompras masivas de acciones, llevaron al mercado al mayor bull market de la historia.
La política actual de aranceles, sanciones, e intervenciones militares, está acelerando un proceso de diversificación de capital global que ya venía gestándose por valuaciones altas y concentración excesiva en activos americanos.
Cada acción agresiva (Maduro, Irán, o Groenlandia) asusta con un actor percibido como impredecible, generando impacto en los flujos y volatilidad en los mercados mundiales.
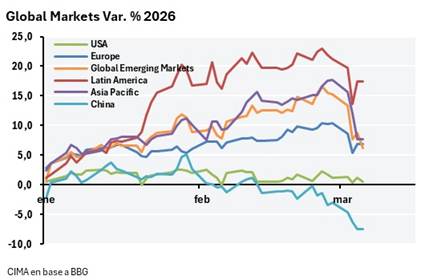
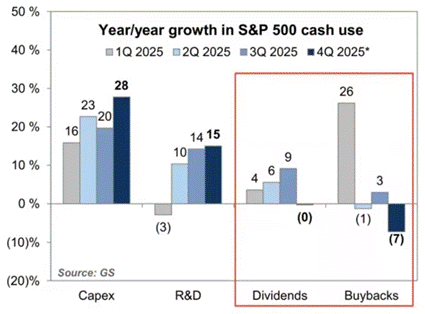
A esto se suma que el sector tecnológico, responsable de casi el 70% de los retornos en este periodo del S&P, está en una corrección de múltiplos ya que las principales empresas están redirigiendo todo su flujo de caja libre hacia capex en IA, dejando nulo espacio para las recompras de acciones que sostenían cotizaciones.
Por otro lado, el índice del dólar cayó 9.4% en 2025. La Fed sigue recortando tasas mientras que la inflación se encuentra por encima del target, el déficit fiscal y la deuda son insostenibles y el déficit comercial es récord a pesar de las tarifas. Los inversores globales están empezando a cubrir su exposición al dólar después de años. El dólar se apreció durante 15 años seguidos. Un dólar más débil es viento de cola directo para mercados fuera de EE.UU. y para las materias primas.
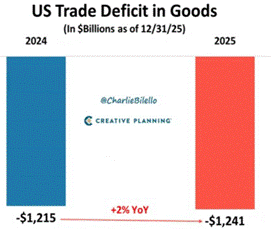
En el corto plazo, el cierre del estrecho de Ormuz y un alargue del conflicto en Irán, puede generar un flight-to-quality que ya produjo una apreciación del dólar de 2% desde el comienzo de la operación. La paradoja es que la misma agresividad que debilita a EE.UU. estructuralmente lo fortalece tácticamente cuando genera caos global. Sin embargo, la tendencia hacia una desdolarización a largo plazo parece inevitable.
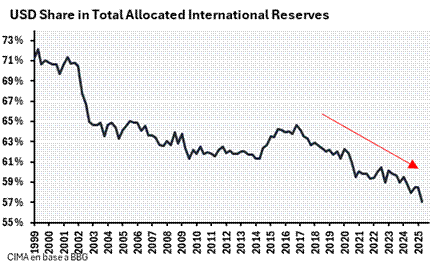
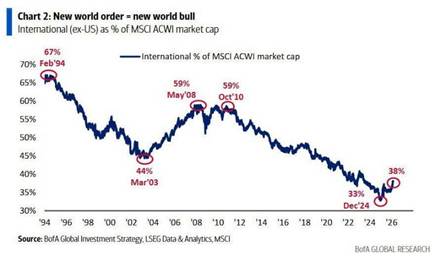
Los que se benefician de esta rotación, son los mercados emergentes, especialmente los que tienen fundamentos macro más sólidos como Brasil, Corea y Taiwán, con rendimientos del 56%, 150% y 50% respectivamente desde el “liberation day”. El potencial del mercado internacional excluyendo a EE.UU. es muy grande, debido a la gran concentración, en la historia reciente, de capitales en el mercado americano.
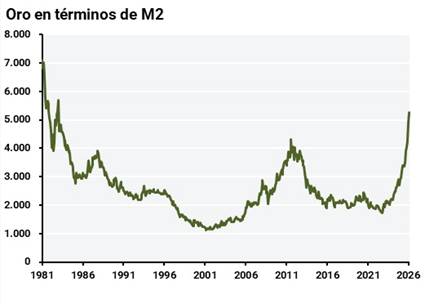
También los activos de refugio como el oro se han beneficiado desde el inicio del mandato de Trump. Todos indicios de fin de un ciclo que comenzó hace más de 20 años.
Ante los posibles escenarios, pareciera mejor la diversificación global de carteras de inversión.
Donde invertir en el fin de ciclo
La rotación fuera de EE.UU. no es un evento puntual sino el inicio de una tendencia que podría durar años. Esto no implica que EE.UU. vaya a colapsar, pero sí que la era del “solo S&P 500” en la cartera está terminando. Emergentes en general y Latinoamérica en particular ofrecen hoy una combinación de valor, ingreso por dividendos y potencial de apreciación de múltiplos.
El complejo e inestable escenario mundial está generando mayor aversión al riesgo y gran volatilidad. Aparejado a los cambios tecnológicos y estructurales generados por la irrupción de la IA y la robótica tanto en los conflictos bélicos como en la economía diaria, está generando reposicionamientos de carteras en activos y monedas.
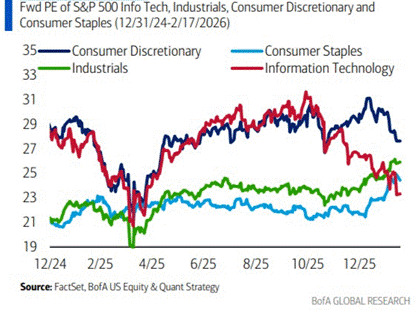
Esta nueva realidad mundial de conflicto, más los cambios tecnológicos, han generado un rebalanceo dirigido hacia lo que es percibido como refugio financiero. Así las grandes compañías de software han perdido un 35% de su valor y los activos industriales clásicos con dividendos periódicos y crecimiento bajo y estable están en iguales o mejores múltiplos que las de alto crecimiento. Creemos que ciertas compañías de software castigadas (NOW, CRM, PANW, PLTR, SPOT) son atractivas en estos precios y evitaríamos industrials y consumer staples por múltiplos altos para sus proyecciones de ingresos futuros.
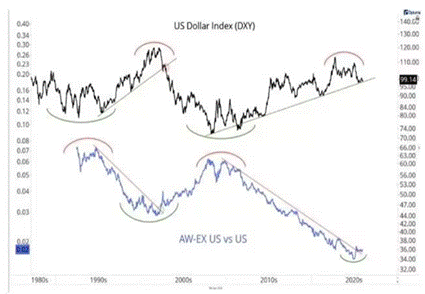
No extraña en este contexto que, por primera vez en 15 años, las acciones fuera de Estados Unidos (+29%) le ganaron ampliamente al S&P (+16%). Los emergentes lideraron con el MSCI EM trepando 34%, la mayor diferencia frente a EE.UU. en 17 años. Si bien es algo que arrancó como un rebalanceo táctico creemos que la rotación a emergentes es un cambio estructural que recién empieza. Los emergentes siguen cotizando a 13,5x ganancias, un 40% más baratos que EE.UU. a 23x, siendo el crecimiento esperado muy similar para ambos, que proyecta para el 2026 un 14% anual para EM y de 13% para EE.UU.
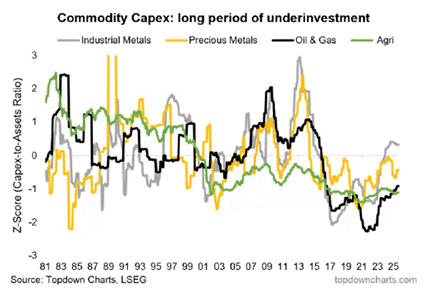
El ciclo de commodities también está cambiando. Llevamos más de una década de subinversión crónica en oferta, el Capex del sector hizo pico en 2012-2014 y nunca se recuperó, mientras la demanda se multiplica por electrificación, data centers para IA, transición energética y reconstrucción de cadenas de suministro. Cobre, uranio y plata ya están siendo tratados como activos estratégicos. Con un dólar debilitándose y una oferta no preparada para responder a un incremento en la demanda podríamos presenciar un nuevo ciclo alcista de commodities.
Uno de los commodities más beneficiados es el cobre, su crecimiento de demanda en data centers está proyectada de 1,1 millones de toneladas métricas en 2025 a 2,5 millones en 2040. La demanda ligada a entrenamiento de IA representará el 58% del total de consumo de cobre en data centers para 2030.
Otro commodity beneficiado por su uso en los data centers es el gas natural, ya que los hyperscalers no pueden esperar hasta un mayor desarrollo de energías renovables siendo la solución de corto y mediano plazo.
En 2025 la energía nuclear pasó a ser central en las discusiones sobre infraestructura AI. El uranio tiene una característica única: la demanda de las utilities es altamente inelástica al precio (no pueden apagar reactores), los contratos son de largo plazo, y la oferta tiene altísimas barreras de entrada geopolíticas.
La plata y el oro son también esenciales en chips de alta gama, servidores AI y componentes avanzados, usados en bonding wire, conectores y PCBs de alto rendimiento, no solo como reserva de valor frente a la inflación.
Los minerales críticos, incluyendo tierras raras, enfrentan escasez estructural prevista por más de una década. Son indispensables en los magnetos permanentes de las turbinas eólicas (que alimentan data centers con energía renovable), los motores de EVs, y ciertos componentes de semiconductores. El riesgo geopolítico es el más elevado de todos los commodities: ya que China controla el 85%+ del procesamiento de tierras raras. Cualquier escalada comercial o restricción de exportaciones puede crear shocks de precios.
Para exponerse a los commodities recomendamos a BCOM que evita la concentración excesiva que caracteriza a otros. El BCOM utiliza una ponderación híbrida que combina datos de liquidez y datos de producción. Parte de sus ponderaciones son Energía (30%), Granos (22%), Metales preciosos (19%), Metales industriales (16%), entre otros.
Para tener exposición a emergentes e indirectamente commodities, recomendamos invertir en Brasil a través del EWZ. Brasil posee la segunda mayor reserva mundial de tierras raras, con 21 millones de toneladas frente a los 44 millones de China, según el Servicio Geológico de EE. UU. Tiene, además de binomio, la mayor reserva mundial de grafito, la segunda de tierras raras y la tercera de níquel. Vale que opera en minería, logística, energía siderúrgica y petróleo tiene un 10% del peso dentro del índice, es uno de los mayores operadores logísticos de Brasil y también la segunda compañía minera más grande del mundo, mayor productor mundial de Hierro y segundo de Níquel.
El petróleo y el gas representan aproximadamente el 17% del PIB industrial de Brasil Es el octavo mayor productor y consumidor de petróleo del mundo, y cuenta con la novena mayor capacidad de refinación. Petrobras, es el 11% del índice de EWZ.
Otra inversión en petróleo interesante es Chevron que no está invirtiendo en el futuro de Venezuela, está extrayendo valor de su pasado, porque el crudo se vende exclusivamente al mercado americano y los ingresos se usan para compensar las deudas históricas de PDVSA. Si EE.UU. autorizase la importación de equipamiento y servicios de explotación petrolera para modernizar y expandir la producción venezolana, el potencial de upside para la empresa es grande frente a la posibilidad de que EE.UU. importe más petróleo de cercanía ante los riesgos geopolíticos.
Recomendamos el software dentro del sector Fintech en Latinoamerica, con una reciente caída por miedo a Anthropic y China, que tiene un mayor incentivo a exportar por la caída de su mercado interno. Entre ellas, las acciones de MELI, NU y PAGS de altos márgenes y crecimiento nos pareen atractivas.