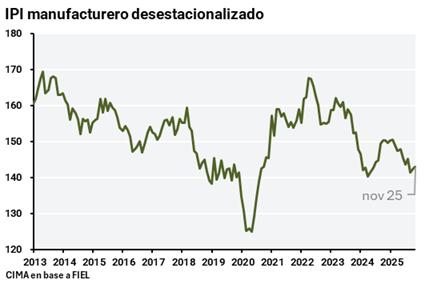
Desinflación por sobre actividad y empleo, el objetivo
La no publicación de la nueva metodología del IPC deja en claro que la desinflación sigue siendo la prioridad del gobierno, el problema es el costo a pagar. El BCRA tiene una política de oferta de dinero restrictiva, ya que, dada la inflación actual, el nivel de monetización es extremadamente bajo.
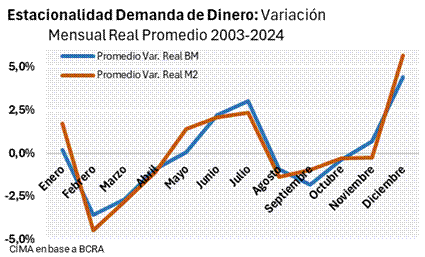
Su política se basa en ajustar la liquidez a dos desvíos estándar por debajo de su estimación de demanda de dinero, generando que en los meses actuales de baja demanda de dinero, la liquidez sea muy baja presionando al alza las tasas.
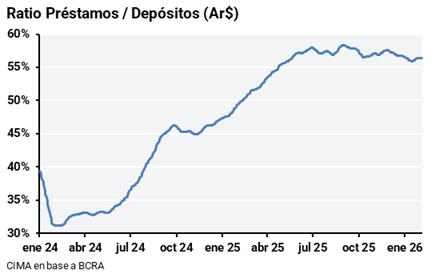
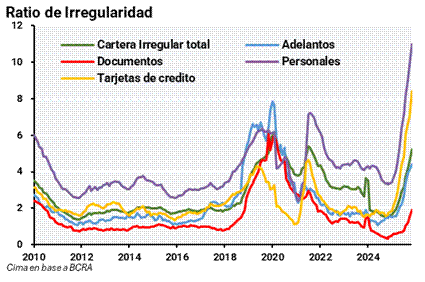
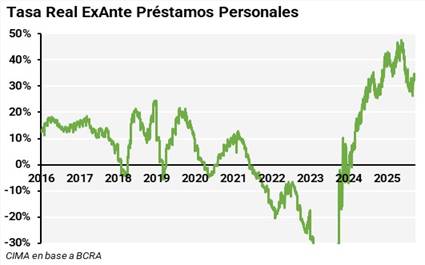
La consecuencia es una volatilidad de tasas que hace muy difícil el crédito, principal sector que hizo crecer la economía según el EMAE. Desde que se empezó a priorizar la inflación para ganar elecciones, el ratio de préstamos/depósitos quedó estancado. El crédito en pesos se estancó, y la irregularidad de las carteras está en máximos históricos para personas (personales y tarjetas de crédito) y alto para empresas (Documentos y Adelantos).
La tasa de interés real ex ante (en base a expectativas de inflación) ya está por retomar los máximos del año pasado preelectoral, donde decían era momentánea por las elecciones.
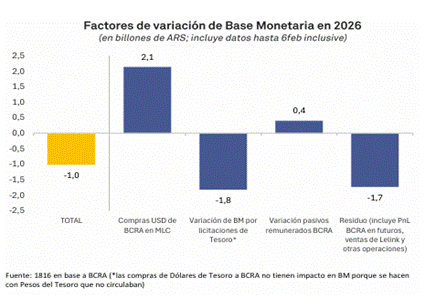
La mejor forma de inyección de pesos es la remonetización, mencionada por el equipo económico como clave en este nueva fase. Es el BCRA comprando reservas haciendo crecer la base monetaria y el crédito. Pero la base monetaria cayó durante 2026, porque lo inyectado es esterilizado a través de rollovers del tesoro y un BCRA que continúa dando cobertura a través de venta de Lelinks para contener inflación.
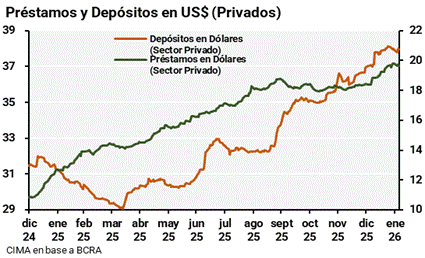
La oferta de dólares viene de un rebote en los depósitos y préstamos en dólares locales, luego del gran atesoramiento pre-electoral, motivado por las altas tasas en pesos. Puede sostenerse por algún tiempo por las altas tasas o por un camino de desinflación que promueva la demanda de pesos, algo improbable. Si este tipo de cambio y modelo fuera sostenible, estas tasas no existirían.
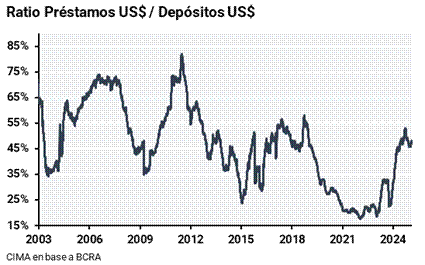
Los préstamos en dólares tiene más potencial y están aún lejos del máximo del apalancamiento en dólares de los bancos de 2006 o 2012, pero parecen ser motivados por el retorno financiero más que por la confianza en la moneda. El crédito genuino necesita de estabilidad de tasas y quien lo solicita y repaga debe mantener la competitividad con un tipo de cambio más alto, hasta que pueda implementarse la reforma impositiva, que tardará mucho en poder ser efectiva de mantenerse el superávit fiscal, y la reforma laboral que parece aprobada pero cuyo efecto es dilatado y no puede balancear lo monetario.
No hay carry extranjero por el momento, ya que los saldos netos de inversión de portfolio de no residentes solo tuvo un aumento de US$ 2.000 MM en octubre de 2025.
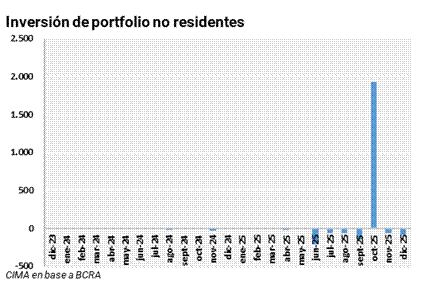
Una fuente de oferta de dólares, que en algún momento encontrara su fin, es la ventana de endeudamiento que aprovecharon empresas y provincias, y que aportaron gran cantidad de dólares en los meses recientes.
Otra noticia que parece buena pero no lo es tanto es que la balanza comercial de enero fue record positiva por US$ 1.987 MM con caída real de las importaciones y aumento de las exportaciones. Esta buena noticia contrasta con el excelente análisis de Equilibra: ¨lo que cayo fuertemente son las importaciones de pieza y accesorios de capital, bienes intermedios y bienes de capital mientras que lo que siguió subiendo es la importación bienes de consumo finales”.
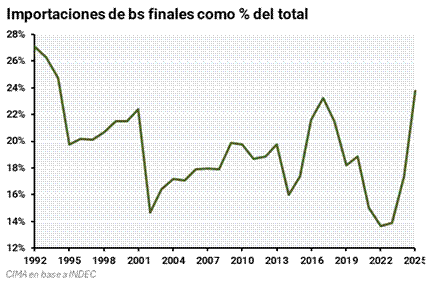
Si el motivo del aumento del prestamos en dólares fuera para invertirlos en la economía real, se vería un aumento en la importación de bienes de capital, pero no es lo que está sucediendo. Si observamos las importaciones de bienes finales como porcentaje de importaciones totales, en 2025 fue del 23.8%, contra un promedio de la convertibilidad del 22.4%, periodo donde el atraso era incuestionable. La importación por demanda de la industria baja y la de consumo de bienes finales sube.
Aún ante la evidencia el gobierno dice que este tipo de cambio real es sostenible a largo plazo, y es por eso que el BCRA puede comprar dólares con permiso del gobierno central. La realidad mirando el diferencial de la cuenta corriente y entre la formación de activos externos, la oferta de dólares tiene su pico positivo durante los meses de febrero marzo y abril, donde la demanda de dólares es baja y también la FAE. El negativo es en junio, julio y agosto, tanto por porcentaje de diferencial como por montos. Si bien las compras actuales del BCRA parecen ser importantes no es suficiente, un banco central independiente debería en estos meses liberar completamente el mercado de cambios para que se favorezca la cuenta corriente, la única forma de hacer sostenible la deuda y atraer inversores internacionales, o de mínima, comprar más reservas para vender en los meses de demanda evitando volatilidad cambiaria aún si paga con más inflación.
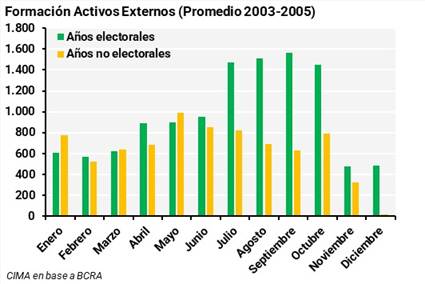
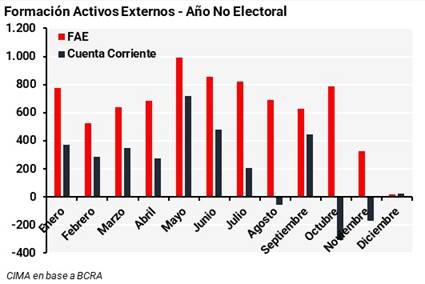
Otro argumento del gobierno para justificar que tipo de cambio son los dólares de Vaca Muerta, sin embargo, esto no se va a materializar este año o en el 2027. Pasar de un modelo que genera empleo a otro que genera dólares, debe hacerse teniendo en cuenta todos los sectores, la transición y sus tiempos sones importantes.