Contexto 2025
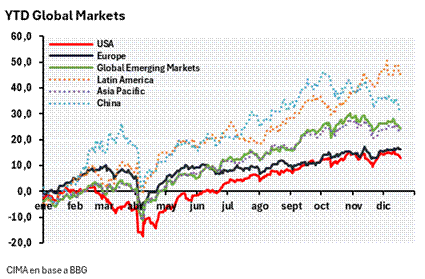
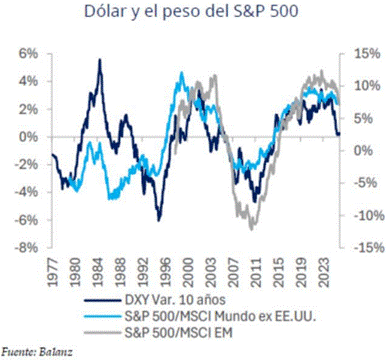
Durante la última década, el S&P 500 junto con un prolongado ciclo de apreciación del dólar dominaron el desempeño de los mercados globales, lo que llevó a que la diversificación internacional “pareciera” innecesaria. Sin embargo, en 2025 con la llegada al gobierno de Donald Trump, que asumió el 20 de enero, comenzó a consolidarse un cambio relevante. La agenda económica impuesta por Trump desde su asunción, explícitamente orientada a buscar precios de energía más bajos, un dólar más débil y tasas de interés reducidas, combinado con el frente tarifario, y el aumento de las dudas en torno al deterioro institucional, puso en cuestionamiento el concepto de “excepcionalísimo estadounidense”.
Este proceso se tradujo en un mejor desempeño relativo de los activos de mercados emergentes, acompañado por una depreciación del dólar, lo que derivó en un año particularmente favorable para las monedas emergentes. De esta manera, el 2025, representa el año de mayor performance relativa de los activos de mercados emergentes desde 2017.
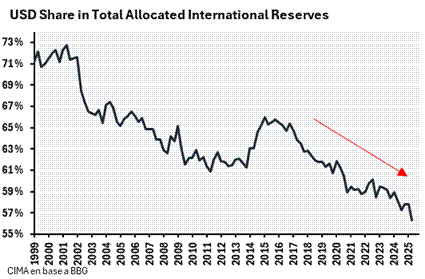
Además, en un contexto en donde las economías desarrolladas se encuentran con déficits fiscales persistentemente elevados y una dinámica de endeudamiento creciente, junto con riesgos geopolíticos y una pérdida gradual de confianza de los bancos centrales en el dólar, el oro consolidó otro año más como activo de resguardo, acumulando una suba superior al 60% en 2025 y marcando uno de los mayores retornos anuales de su historia.
En consonancia, el petróleo mostró una dinámica opuesta, en un mercado sobre ofertado y con vistas a una posible solución de la guerra entre Rusia y Ucrania y tal vez en Venezuela termina el año con una baja del 17%.
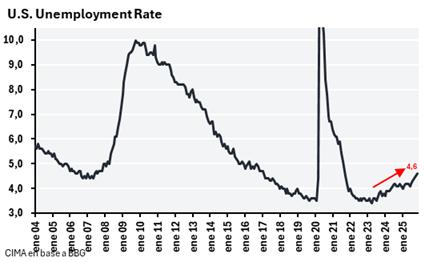
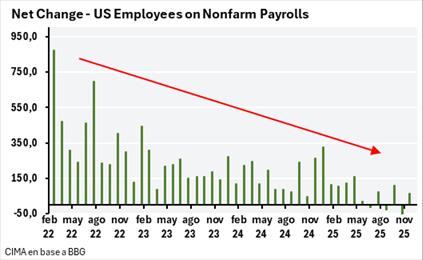
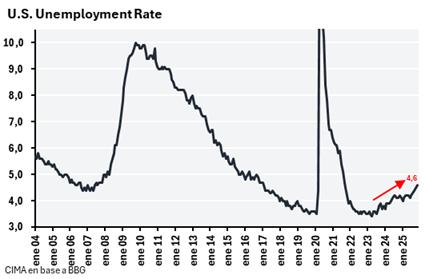
No obstante, el panorama en Estados Unidos presenta riesgos. La inflación dejó converger hacia el objetivo de la Reserva Federal, y mostró una aceleración principalmente por la suba de aranceles que buscaban acomodar la cuenta corriente y generar inversión y trabajo en Estados Unidos. El efecto no fue el buscado, a lo largo del año se iniciaron recortes de tasas que respondieron principalmente a la necesidad de evitar un deterioro más profundo en el mercado laboral, postergando la normalización completa del objetivo inflacionario. Con tasas nominales cortas más bajas y desempleo más alto, el cumplimiento del objetivo dual de la Reserva Federal se volvió mucho más complejo. La tasa de desempleo ya se encuentra en 4.6% en una economía que dejo de producir puestos de trabajo en términos netos mientras que la oferta laboral aumenta a razón de 260.000 personas por mes. Mientras que la inflación proyectada por el organismo es de 2.4% a 2.5%, alejándose del objetivo de 2%.
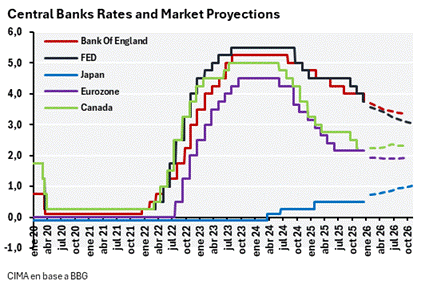
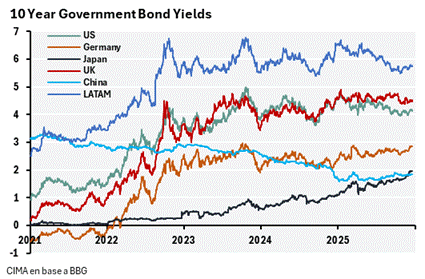
Si bien, con excepción de Japón, los bancos centrales del mundo han reducido las tasas de corto plazo durante 2025, los rendimientos de los bonos de largo plazo se mantienen elevados y no muestran una compresión. El alto endeudamiento de las economías desarrolladas y déficits fiscales persistentes y poco flexibles, limitan la capacidad de las tasas largas para converger a niveles más bajos. Al mercado claramente comienza preocuparle la viabilidad de muchas economías, bancos centrales y monedas del mundo.
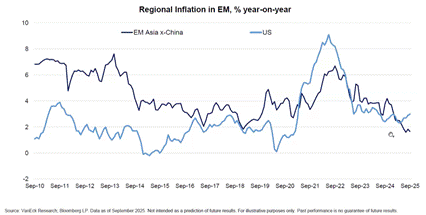
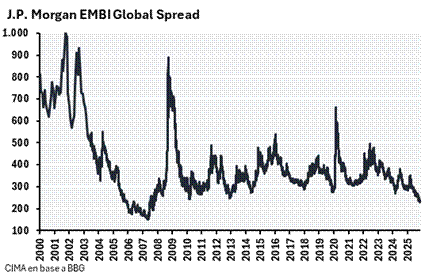
Estas tensiones fiscales y políticas no parecen estar afectando a los mercados emergentes. En contraste, comienzan a beneficiarse de la adopción de políticas más ortodoxas implementadas en los últimos años, lo que se refleja en un sendero descendente tanto de la inflación como de las tasas de interés de largo plazo. Esta dinámica se ha confirmado durante el 2025, en el desempeño de los bonos emergentes, que han mostrado una performance superior frente a los bonos de Estados Unidos y del resto del mundo, tanto en lo que va del año como a lo largo de la última década. En un contexto de mayores riesgos macroeconómicos en las economías desarrolladas, y mayor orden fiscal y de endeudamiento de mercados emergentes, refuerza nuestros argumentos a favor de una mayor asignación a deuda emergente.
Perspectivas 2026
De cara a 2026 identificamos varios ejes principales que concentrarán la atención de los mercados
Problemas fiscales y de deuda en países desarrollados
El próximo año, el escenario macroeconómico global estará caracterizado por políticas tanto fiscales como monetarias expansivas en los principales países desarrollados. Este sesgo responde no solo a decisiones de política económica, sino también a crecientes presiones sociales y geopolíticas que limitan la capacidad de ajuste fiscal. Esto creemos, mantendrá la presión sobre las tasas largas, impulsará el crecimiento del stock de deuda y aumentara la probabilidad de que los bancos centrales deban intervenir en los mercados de deuda para evitar volatilidad, consolidando el régimen de dominancia fiscal.
En Estados Unidos, la política monetaria ya muestra señales de una nueva expansión. En diciembre, la Reserva Federal inició un nuevo programa, con compras mensuales por USD 40B concentradas en títulos de corto plazo. También, continuaría con las bajas de tasas, con el mercado descontando dos recortes adicionales para 2026, mientras el frente fiscal podría sumar un estímulo adicional a partir de la Big Beautiful Bill, que implicaría un aumento del déficit fiscal en un contexto donde el equilibrio presupuestario luce matemática y políticamente inviable, a pesar de una leve mejoría en 2025 producto de la recaudación por las tarifas.
Estos estímulos nos hacen pensar que el mercado americano a pesar de estar caro y en posible territorio de burbuja, pueda experimentar un rally de cara al primer semestre de 2026. Nuestra tesis es que antes de desinflar la burbuja, Estados Unidos va a inflarla lo máximo posible.
Por su parte, Europa transita un sendero fiscal similar. El impulso del gasto, iniciado en 2025, asociado principalmente al aumento en defensa, se incrementará en 2026. Este mayor gasto público se da en un contexto de bajo crecimiento y mayores demandas sociales, reforzando la dificultad de corregir los desequilibrios fiscales ajustando otras partidas del gasto o suba de impuestos.
Japón también se encamina hacia una dinámica fiscal más expansiva. La llegada de Sanae Takaichi al cargo de primera ministra refuerza un sesgo pro crecimiento, aumentando la probabilidad de que el gobierno continúe apoyándose en políticas fiscales expansivas para sostener la actividad.
Como resultado de todo esto, la deuda pública global se mantiene en niveles récord, particularmente en el mundo desarrollado. En este contexto, tasas de interés elevadas en la parte larga de la curva. es lo que se puede esperar para estos países durante 2026, junto con un empinamiento de la curva de rendimientos, en Estados Unidos. Incluso, no debería llamarnos la atención que durante 2026 podamos ver a mercados emergentes con tasas más bajas que algunos desarrollados.
Este entorno de política monetaria más laxa, desequilibrios fiscales persistentes que generan gradualmente, una confianza decreciente en las monedas, continúa favoreciendo a activos con capacidad de preservar valor en términos reales. En este contexto, no solo el oro, la plata y hasta bitcoin aparecen bien posicionados, sino también renta variable como empresas listadas, y otros activos reales (ej. Arte), que históricamente tienden a beneficiarse en regímenes de dominancia fiscal y expansión sostenida de la liquidez.
Una pregunta relevante para Argentina es si realmente queremos atarnos a una moneda como el dólar, que muestra señales claras de decadencia. Si bien es cierto que Argentina hoy carece de una moneda plenamente funcional, donde gran parte de la población ya se ha dolarizado de facto, anclar formalmente la economía al dólar en este escenario no necesariamente parece la mejor decisión estratégica de largo plazo.
Deterioro adicional del mercado laboral estadounidense
Las ganancias de productividad asociadas a la IA probablemente generen más pérdidas de empleo que creación de nuevos puestos a medida que su adopción se expanda. Qué ocurrirá con el mercado laboral a medida que se profundice el uso y la adopción de herramientas de inteligencia artificial es uno de los más importantes debates para el año que empieza.
Si bien parte de la desaceleración en la contratación durante este año respondió a la incertidumbre vinculada a los aranceles y al rezago que dejó un mercado laboral extremadamente recalentado en los dos años posteriores a la pandemia, el sector corporativo estadounidense señala claramente que las mejoras en eficiencia por IA serán un factor determinante de recortes de empleo en los próximos años.
Frente a este escenario, la reacción del gobierno y de la Reserva Federal probablemente genere mayores estímulos, reforzando la hipótesis de mayores recortes de tasas y/o la continuidad del nuevo esquema de expansión cuantitativa.
Ciclo de CAPEX IA
El ciclo de inversión vinculado a la inteligencia artificial seguirá siendo un factor clave tanto para la economía global como para los mercados financieros. Como la IA comenzará a impactar sobre las variables económicas, más allá del empleo, será una de las dinámicas más relevantes a monitorear de cara a 2026.
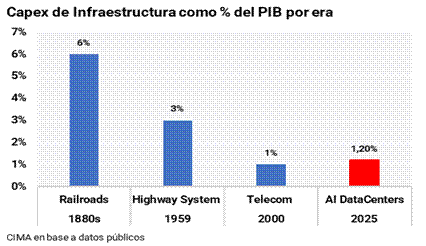
El ciclo de Capex en IA aún se encuentra en una etapa inicial, ya se estima en 1 punto del PIB estadounidense y probablemente sea uno de los más significativos de las últimas décadas. Solo los cinco mayores hyperscalers (Amazon, Google, Meta, Microsoft y Oracle) han comprometido inversiones por al menos USD 3T en centros de datos a lo largo de los próximos cinco años. Hasta el momento se ha ejecutado alrededor del 20% de ese capital, lo que sugiere que el grueso todavía está por materializarse.
En algún punto, es probable que comiencen a chocar con cuellos de botella en energía, metales y financiamiento, lo que introduciría fricciones inflacionarias en el proceso de expansión de la capacidad. Al mismo tiempo, una mayor adopción de estas tecnologías podría traducirse en incrementos significativos de la productividad y, por ende, en presiones desinflacionarias de mediano plazo. También continuaran los debates sobre la depreciación del Capex, repercutiendo considerablemente en las ganancias de las empresas, potencialmente generando mayor volatilidad.
China como exportador de presiones desinflacionarias a Europa y emergentes
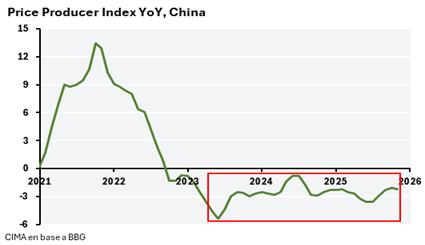
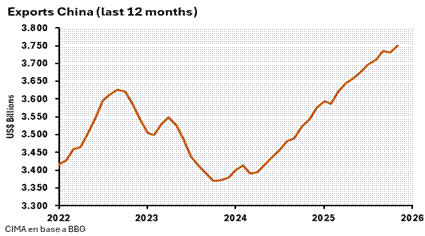
Si bien las proyecciones de crecimiento del PIB de China para 2026 fueron revisadas al alza del 4.0% al 4.8%, impulsadas por el sector exportador, este desempeño se apoya crecientemente en una estrategia de precios más agresiva. Con los precios al productor aún en terreno deflacionario, el aumento de las exportaciones chinas se sostiene a partir de una compresión adicional de márgenes, lo que implica que la mayor exportación de bienes continuará trasladando presiones desinflacionarias hacia las economías receptoras.
En un contexto en el que el acceso de los productos chinos al mercado estadounidense se vuelve cada vez más restrictivo, es esperable que los flujos comerciales continúen redireccionándose hacia Europa y mercados emergentes. Este desvío de exportaciones más baratas implicará un aumento de la oferta de bienes en dichas regiones, profundizando las presiones deflacionarias y reforzando el sesgo desinflacionario a nivel global excluyendo a Estados Unidos.
Commodities
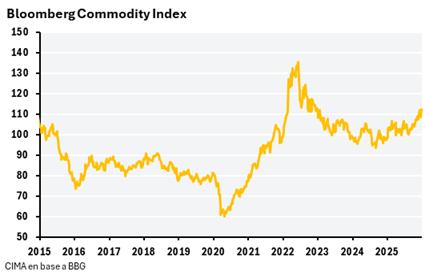
De cara a 2026, el comportamiento de los commodities estará condicionado por el escenario monetario global. Si la Reserva Federal continúa con el ciclo de bajas de tasas mientras el resto de los bancos centrales mantiene una postura más cauta, es esperable que el dólar profundice su tendencia a la baja. Este proceso, que además está alineado con la preferencia explícita de la administración Trump por un dólar más depreciado, podría actuar como un catalizador para un nuevo rally alcista en los commodities en general.
La principal excepción sería el petróleo, que presenta una dinámica particular y requiere un análisis específico. El consenso de mercado proyecta una baja adicional en los precios hacia 2026, bajo el supuesto de un mercado sobreofertado. Este escenario se ve reforzado por la expectativa de una normalización del conflicto entre Rusia-Ucrania y posible mayor oferta en caso de un cambio de régimen en Venezuela. Sin embargo, mucha de la convicción y pesimismo que reflejan los precios actuales y proyectados (futuros), nos lleva a pensar que esto no es necesariamente así. En nuestra visión, una parte significativa del ajuste ya se encuentra incorporada en los precios, ubicando al petróleo en niveles que lucen baratos en términos históricos, potenciado por que, para que Arabia Saudita evite incurrir en déficit fiscal, necesita un precio por encima de los US$80 por barril. Sumado a la desaceleración de la producción de shale en Estados Unidos, donde los precios de breakeven se estiman en torno a los US$55–60 por barril.
Finalmente, el oro se perfila para un buen desempeño en 2026, aunque probablemente sin replicar la suba excepcional de 2025. La persistencia de elevados déficits fiscales y el crecimiento sostenido de la deuda pública, tanto en Estados Unidos como a nivel global, junto con la reducción gradual del peso del dólar en las reservas de los bancos centrales, refuerzan su rol como reserva de valor y activo estratégico. A esto se suma un entorno de tasas reales cortas en descenso y un dólar estructuralmente más débil, combinación que históricamente ha resultado favorable para el oro.
Emergentes y América Latina
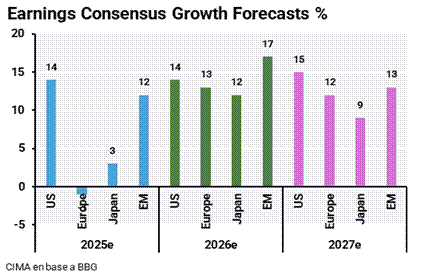
Los mercados emergentes se perfilan como uno de los principales ganadores de cara a 2026, combinando buenas perspectivas de crecimiento en las ganancias con valuaciones que continúan en niveles bajos.
Las estimaciones de consenso de Bloomberg indican actualmente un crecimiento en las utilidades del 17% para los mercados emergentes en los próximos 12 meses. Si bien una eventual desaceleración del Capex en inteligencia artificial podría poner en riesgo estas proyecciones de ganancias (ya que TSMC y SK Hynix explican una gran parte del índice), los motores de crecimiento de utilidades dentro del universo emergente son amplios y diversificados. En este sentido, si las acciones emergentes logran cumplir, o incluso aproximarse, a estas expectativas de resultados, es probable que continúen captando flujos, lo que daría soporte adicional a las valuaciones.
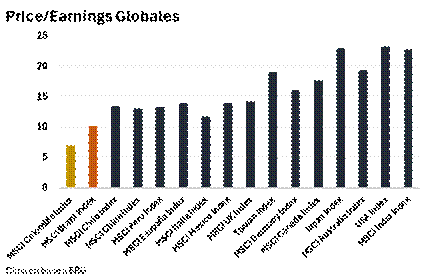
Hacia 2026, presiones de Trump sobre la Reserva Federal junto con enfriamiento del mercado laboral podrían generar nuevas bajas de tasas, profundizando la debilidad del dólar a nivel global. Este escenario favorecería a las monedas de mercados impulsando una suba de los commodities a nivel mundial, configurando un contexto especialmente favorable para los mercados emergentes. No está de más destacar que los períodos de debilitamiento del dólar suelen venir acompañados de una modificación en la geografía de los retornos. Históricamente, estos ciclos de debilidad han coincidido con una performance relativa de los mercados emergentes frente al mercado accionario de Estados Unidos.
También, con posiciones fiscales más sólidas en muchos de estos países, el margen de acción de los bancos centrales es mayor, para avanzar con recortes de tasas de política monetaria, generando un entorno macroeconómico especialmente favorable.
América Latina: principal foco de valor dentro de los emergentes
Aun luego de haber registrado altos retornos en 2025, América Latina continúa siendo, en nuestra opinión, la región con mayor potencial de outperform de cara a 2026. La región combina valuaciones bajas con buenos fundamentos macroeconómicos: posiciones fiscales ordenadas, niveles de endeudamiento contenidos y colchones de reservas que aportan fortaleza frente a shocks externos. A esto se suma su rol estratégico como proveedor de energía, alimentos y minerales críticos, lo que refuerza su atractivo en un contexto de fragmentación geopolítica y crecientes distorsiones en los mercados desarrollados.
Si bien los índices accionarios ya han experimentado una suba durante el 2025, estos parten desde niveles de valuación históricamente muy bajos y en términos absolutos y relativos frente a Estados Unidos, las métricas continúan por debajo de sus promedios de largo plazo. Hace doce meses, el índice MSCI Latam cotizaba a un múltiplo de aproximadamente 9.5 veces ganancias esperadas, y actualmente lo hace en torno a 10.5 veces. Aun así, esto implica un descuento cercano al 50% respecto del S&P 500, que opera alrededor de 22 veces, pese a que el crecimiento de ganancias esperado para ambos índices es similar según el consenso de Bloomberg, en torno al 11% anual para los próximos tres años.
Por otra parte, América Latina ofrece un rendimiento por dividendos cercano al 5%, frente a apenas 1.2% del S&P 500, lo que brinda una mayor protección a la baja incluso en escenarios de compresión de múltiplos.
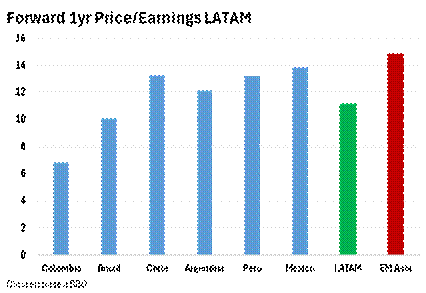
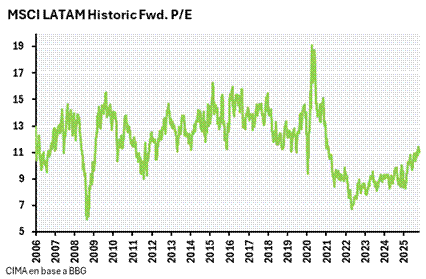
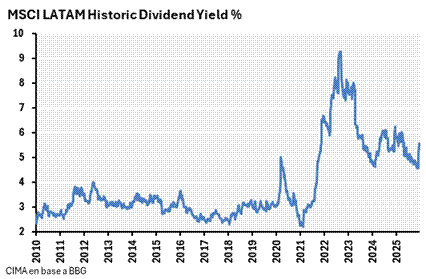
En el plano político, la denominada “ola azul” incrementa la probabilidad de que, hacia fines de 2026, la mayoría de las principales economías sudamericanas estén bajo administraciones más amigables con el mercado. Este factor podría actuar como un catalizador clave para valuaciones más elevadas.
Conclusiones
El 2025 deja como balance un escenario en el que las valuaciones de Estados Unidos continúan en niveles elevados, mientras que las de los mercados emergentes, y particularmente de Latinoamérica, a pesar de las subas registradas, aún se mantienen relativamente reprimidas. En este contexto, seguimos identificando mejores oportunidades relativas fuera de EE.UU., con foco en Latinoamérica y en otros mercados emergentes.
Asimismo, recomendamos posicionarse en activos ¨antinflacionarios¨ cómo oro, bitcoin y commodities.
De todos modos, a pesar de que el mercado estadounidense, impulsado por la inteligencia artificial, exhibe valuaciones elevadas y rasgos propios de una burbuja, consideramos que aún no ha alcanzado su techo. Antes de un eventual estallido de gran magnitud, Estados Unidos probablemente atravesaría una fase adicional de expansión, sostenida por un mayor impulso fiscal y monetario, que continuaría inflando los precios de los activos y estirando al máximo posible una futura corrección. Esta dinámica permitiría prolongar el ciclo alcista y sostener valuaciones elevadas, al menos durante el primer semestre de 2026.