Claridad en la acumulación de reservas
Si hay una política económica que define al gobierno de Javier Milei respecto de cualquier otro programa de la historia argentina es el superávit fiscal. Nadie duda de que es la prioridad, y esto permite que el mercado financiero se despreocupe, no es habitual ver informes dudando de la posición fiscal del gobierno. Todos saben que el gobierno va a hacer todo para que se mantenga y esto le quita presión a la inflación al no existir el financiamiento monetario de un déficit fiscal.
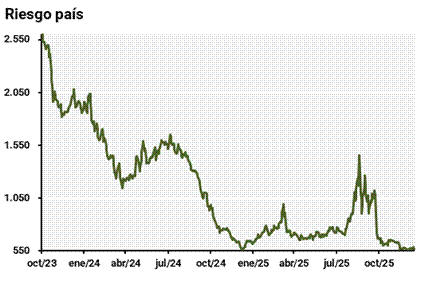
¿Qué sucedería con el mercado si tuviera la misma claridad en la acumulación de reservas? Las corridas que ha sufrido este plan económico han rondado siempre la cantidad de dólares y los pagos de las obligaciones del estado, no tanto así de las empresas que gozan de menores tasas. El mercado se pregunta si Argentina va a acumular reservas para el repago de deuda, esto es fundamental para la estabilidad del plan. Todos los países del mundo y especialmente los de Latinoamérica, se financian en tiempos de vacas flacas, por la vía de inversión financiera. En Argentina es esencial para cubrir el gap hasta que pueda llegar la Inversión Extranjera Directa (IED). Argentina no está muy lejos de volver a acceder a mercados internacionales, el riesgo país ya se encuentra en 570 puntos básicos, una increíble casualidad repitiendo el nivel de enero del año pasado y con una gran ventaja, este año no hay elecciones.
Desde enero de 2025 al fin de septiembre el riesgo país pasó de 561 a 1.264 puntos básicos. El mercado empezó a entender en esos primeros días de enero cuál era la estrategia del gobierno para desinflar, sacar conejos de la galera por la cuenta financiera a más no poder para mantener quieto el tipo de cambio generando problemas en el empleo, los ingresos y las industrias de mano de obra intensiva. Como habíamos previsto en nuestro informe de principios de 2025 terminó con una derrota en las elecciones de la Provincia de Buenos Aires cuya industria es intensiva en mano de obra. Más tarde en octubre con una oposición totalmente disminuida y una alta sensación de catástrofe financiera, el gobierno logró una elección que le dio alivio y sustento a su proyecto, pero que también pospuso cambios drásticos del equipo y el plan económico.
El gobierno acumuló US$ 687 MM desde el 5 de enero, un mes que habitualmente tiene poca oferta pero que puede haber sido ayudado por liquidación de dólares que obtuvieron las empresas en la emisión de ONs, y por bajo atesoramiento de dólares luego de los meses anteriores récord, y logró sortear el primer pago de deuda del año a través de un REPO y el nuevo BONTE. Lamentablemente, no es suficiente para mejorar las expectativas de los inversores de una mejora en la capacidad de pago de Argentina, no hay claridad en que no continúe con una política discrecional y no como una prioridad igual al superávit fiscal. Esto queda demostrado en el vencimiento de los repos y bonos, ninguno pasa de un vencimiento posterior al 2027.
El BCRA menciona en la 4ta fase del programa que la acumulación ¨será consistente con la evolución de la demanda de dinero y la liquidez del mercado de cambios¨, es decir, se prioriza el objetivo de inflación antes que la acumulación de reservas. Algo que muestra evitar la depreciación del peso en pos de seguir con el camino de desinflación son hechos recientes como la venta de dólares del Tesoro a inicio de año, y el BCRA dejando volar las tasas a niveles altos con la excusa que son determinadas por el mercado. La estrategia del gobierno para obtener los dólares este año parece ser la misma que la del año pasado, seguir con la cuenta financiera.
En el mismo comunicado, el BCRA establece la iniciativa (no compromiso) de un objetivo de US$ 17.000 MM de compras de reservas. Si vemos el atesoramiento en 2017 de US$23.000 y en 2018 de US$ 27.000 MM, no parece ser un nivel suficiente, menos mirando 2025, que superó el récord de atesoramiento por encima de los US$ 30.000 MM sin tener en cuenta los primeros 3 meses del año donde aún había cepo para personas físicas.
El gobierno debería salir a respaldar un objetivo explícito de acumular reservas, posiblemente a través de objetivos numéricos en base al PIB, sin mencionar el día para mantener la sorpresa que le gusta a esta administración. Así las expectativas de falta de dólares se disiparían y el riesgo país finalmente bajaría a niveles que permitan rollear la deuda.
Lo más probable es que la acumulación de reservas tienda a llevar el dólar al techo de la banda, poniéndole un piso a la inflación y deteniendo la acumulación. El mercado duda, con razón, si las bandas pueden convivir con la acumulación de reservas o si el plan solo puede funcionar liberando por completo el dólar e interviniendo si hay un overshooting. La banda, aunque sea un mecanismo para mantener expectativas del tipo de cambio, no da claridad en el objetivo de acumulación de reservas, y vistos los números de inflación de los últimos meses parece no tener más efecto en la baja de inflación.
Tipo de cambio y punto Anker
No creemos que haya un economista que pueda decir con certeza cuál es el tipo de cambio de equilibrio de Argentina, sino que es un proceso de learning by doing, y eso es exactamente lo que el gobierno debe hacer comprando sistemáticamente reservas. El tipo de cambio de equilibrio será aquel que le permita al Banco Central acumular tantas reservas que no queden dudas acerca de la estabilidad del tipo de cambio, sin importar si hay shocks externos como alzas en las tasas de EE. UU. o internos como puede ser un resultado desfavorable en las PASO de 2027 (escenario muy improbable pero no imposible, solo sirve recordar el 2019).
En la presidencia de Macri se intentó realizar una larga lista de reformas al mismo tiempo, no todas vinculadas a las principales restricciones del crecimiento económico, para compensar un tipo de cambio bajo y esperar efectos inmediatos que no llegaron. Las reformas enfrentan limitaciones políticas (por ejemplo, aprobación de muchos gobernadores para pasar reformas), o administrativas, y por ello, es necesario priorizar, como explica Dani Rodrik en ¨Growth Diagnostics¨. En la actualidad, el principal obstáculo para el crecimiento de Argentina es no poder tener acceso al financiamiento internacional como el resto de los países, y su principal solución, es acumular reservas. Tal vez el gobierno deba dejar de lado por un tiempo su prioridad en un camino uniforme de desinflación y aprobación de leyes inmediatas para justificar su tipo de cambio fijo e ir a acumular reservas sin agotar tanto su apoyo político que aún mantiene.
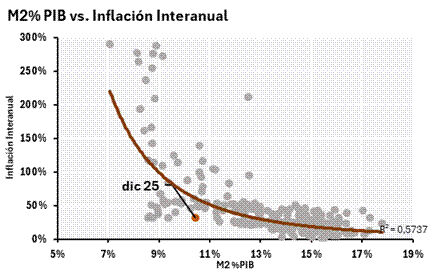
El costo que tanto teme el gobierno es que comprar reservas implica emisión monetaria. Hoy el gobierno retira los pesos inyectados de la compra de reservas a través de sus licitaciones de dólar linked, que es básicamente, comprar dólares con un premio respecto al spot evitando emitir ahora; para emitir en el futuro con la expectativa que la desinflación siga y que haya mayor demanda de dinero en el vencimiento para que no genere inflación futura. Finalmente para que haya mayor demanda de dinero, debe haber mayores ingresos además de menor inflación, es decir, crecimiento, La dinámica de evitar emitir ahora genera altas tasas que no permiten crecimiento por el lado del mayor componente del PIB que es el consumo.
El nivel actual de depósitos del gobierno en pesos implicará salirse en algún momento de su nuevo concepto incluido en la economía de punto Anker, que es emitir solo frente a demanda de dinero de parte de los bancos con un menor rollover de las licitaciones en pesos. Si nos fijamos en el bajísimo nivel de liquidez de la economía actual, tal vez el gobierno debería cuidar más a la actividad en este momento que al camino de desinflación a través de cualquier vía. Inyectar pesos tal vez no tenga demasiado impacto en la inflación.
Tasas de interés, actividad y crédito
El mercado actualmente no entiende luego de tantos cambios que pretende el equipo económico con la política monetaria, y ello se refleja en la alta volatilidad de tasas de interés durante el último periodo.
Creemos que es necesario que el BCRA establezca una política monetaria más clara e independiente de las necesidades del Tesoro para seguir el proceso de desinflación, dejando de lado el tipo de cambio como ancla, y también las altas tasas para deprimir consumo. Esto perjudica especialmente al crédito, el principal motor de consumo y estabilización laboral que tiene a mano el país y su sistema bancario, que no puede desarrollarse sin saber cuál será la rentabilidad cuando las tasas de fondeo (caución) vuelan. Cada vez más los bancos están realizando su tarea de bancos, como quería Milei desde el inicio de su mandato, pero ahora la estabilidad tiene que provenir del esquema monetario. La comunicación debe darle un camino de estabilidad al banquero sin tantas sorpresas y comenzar a realizar política monetaria a través de guiar expectativas, como el resto de los países en el mundo.
También, no hace falta advertir luego de la horrible experiencia preelectoral, de no utilizar la tasa de interés como instrumento para calmar el tipo de cambio (regla de Mundell). En un país sin moneda de ahorro propio y sin un mercado internacional que preste dólares, no hay tasa de interés que calme el reflejo de un argentino de comprar dólares cuando hay incertidumbre, Además de destruir la actividad con los costos, logrando que empresarios y familias tarden en volver a confiar que no volverá a suceder lo mismo antes de tomar un crédito.
Inflación vs. empleo
Pasar de una inflación de 25% mensual, con una macroeconomía completamente destruida, al 2.8% es algo pocas veces visto a nivel mundial. Esto inicialmente logró estimular el crédito, y mal acostumbró en la velocidad de desinflación a todos los analistas que esperaban que vaya sin sobresaltos hacia una inflación anual de un digito.
El último dato de inflación muestra el séptimo mes consecutivo de suba, del 1.5% de mayo al 2.8% de diciembre, pero tanto el dato optimista de mayo como el pesimista actual están marcados por factores estacionales y atípicos, con una realineación de precios que aún sigue vigente a través de las subas de tarifas. La principal explicación de la inflación no fue la suba del tipo de cambio, sino una cierta inercia inflacionaria del 2%, que creemos es posible romper. En todo proceso inflacionario, hay niveles que son más difíciles de romper que otros, el ancla fiscal y establecer una política monetaria más clara permitirían hacerlo.
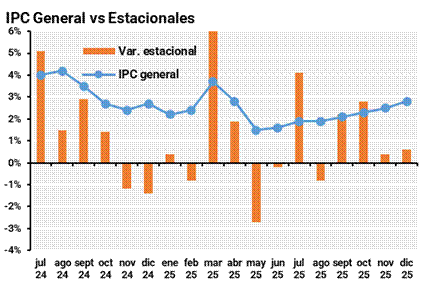
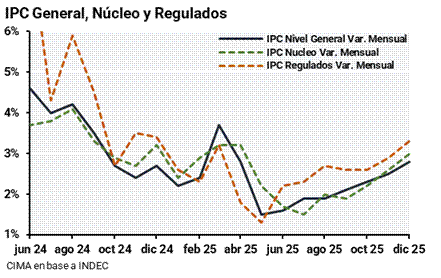
El tipo de cambio pasó de 1147 en mayo a 1470 actualmente, un aumento del 28%, frente a una inflación del 18% para el mismo periodo, demostrando que cuando la inflación desciende, el pass through es más bajo. En esto, también ayudó el alto grado de apertura económica del gobierno, que contuvo precios vía importaciones sobre todo de consumo masivo y bienes durables facilitados por un tipo de cambio no totalmente libre.
De cara a las elecciones de 2027 creemos que no es necesario abrir toda la economía sin tener en cuenta sectores estratégicos internos para que aumente la productividad. La desinflación permite que los precios relativos ayuden a que haya mayor competencia interna, sin tener que recurrir a la competencia externa con las condiciones fiscales y laborales necesarias sin quebrar a la industria.
Los cambios de humor en Argentina son muy volátiles, y algo que puede influenciar en ello es mantener deprimido el nivel de consumo y empleo durante mucho más tiempo. El empleo informal en Argentina es cada vez mayor, y destruir ciertas industrias con tal de desinflar más rápido no parece ser una buena idea. Como ya mencionamos, una industria es muy difícil de volver a reconstruir. Es un gran avance que el gobierno proponga cambiar el mercado laboral y aspectos impositivos en el largo plazo, pero no es una buena idea que el crecimiento y futuro de la Argentina durante estos dos años que faltan dependan de la aprobación inmediata de dichas leyes, como un ahora o nunca, porque si no puede suceder lo mismo que en pasadas elecciones. Para reformar realmente la economía Argentina, luego de décadas de estancamiento, es necesario más tiempo, y para ello el gobierno (o una opción afín al modelo de superávit y acumulación de reservas) debe ganar las elecciones de 2027 y que queden firmes las reformas. Entendemos que aumentar el tipo de cambio para aumentar la productividad no es lo ideal, y es insostenible a largo plazo; pero en el transcurso hasta que se vean los efectos en productividad causados por las nuevas leyes, más los potenciales excedentes de dólares provenientes de Vaca Muerta y minería, lo que parece mejor opción es liberar el tipo de cambio y acumular fuertemente reservas para poder fortalecer los ingresos financieros sin matar la actividad y el empleo.