Contexto actual
Luego de que Biden se enfocara en contener la crisis migratoria venezolana y promover elecciones libres, mientras habilitaba contratos temporarios de explotación petrolera que permitían a las operadoras extranjeras recuperar inversiones y al país obtener divisas —aumentando la oferta de dólares, reduciendo la inflación, normalizando importaciones y generando cierta mejora social—, la llegada de Trump modificó por completo ese escenario.
Al fracasar en el intento de levantar al pueblo, la policía y/o los militares para producir un golpe de estado, (causado en gran parte por la feroz represión y también, por la naturaleza pacifica del venezolano), Trump redobló la apuesta al subir la recompensa por Maduro a 50 millones de dólares, teniendo como justificación la declaración del país como narcoestado. Más recientemente, envió parte de la flota de la armada, cerrando el espacio aéreo, afectando la conectividad y los GPS en Caracas, como preparación de un ataque por tierra. Todo ello es con el ojo puesto en la geopolítica del Caribe Latinoamericano, y otro en las reservas petroleras del país. Este escenario trajo aparejado un ahogo financiero que volvió con mayor inflación, brecha cambiaria, desabastecimiento y malestar social.
Después de 27 años de régimen Chavista, con un gran deterioro industrial, Venezuela es un país sin soberanía alimentaria y de otros productos, depende de importaciones esenciales como pañales, trigo y oleaginosas, esencial para que la población de bajos recursos subsista.
Otra arista importante es que los venezolanos de todas las clases sociales usan cripto monedas para todas sus transacciones, desde un taxi hasta un restaurant; y “cambian” varias veces al día, por la inflación, sus dólares a bolívares. La contrapartida de estos pagos mayormente para importaciones y operaciones financieras, son cuentas en el exterior, mayormente en Estados Unidos, que hoy corren alto riesgo de ser frenadas por el over-compliance de los bancos, por ser el país considerado un narcoestado. Las stablecoins representaron el 47 % de todas las transacciones con criptomonedas venezolanas por debajo de 10.000 dólares en 2024, y la actividad general con criptomonedas aumentó un 110 % el año pasado. Los controles de capital impuestos por el Gobierno de Venezuela también han dado lugar a mercados paralelos de divisas y activos digitales. Según se informa, las asignaciones oficiales de dólares se entregan a empresas vinculadas al régimen, que revenden los dólares a tipos paralelos para obtener beneficios.
Motivaciones de resolución
La rápida resolución al problema Venezolano ofrecería beneficios estratégicos significativos para Estados Unidos y la región.
El gobierno de Trump, está pasando por su peor aprobación histórica, habiendo fracasado en su plan de paz Ucrania-Rusia y con pocos logros económicos desde su asunción. Necesita una resolución rápida de este conflicto si no quiere sumar otro fracaso, ya que Estados Unidos está asumiendo un gasto militar significativo al movilizar una parte relevante de su flota hacia el Caribe, en una interna de fuertes presiones en el Senado por su déficit, la reciente la salida del shutdown y otras controversias.
Una normalización permitiría reactivar la producción de petróleo en Venezuela y aumentar la disponibilidad de crudo pesado, que complementa la configuración de las refinerías estadounidenses, asegurando la seguridad energética de Estados Unidos en caso de conflicto mundial, y ampliando sus alternativas de abastecimiento.
También reduciría la presión migratoria a Colombia, Perú, Brasil y Chile, los principales países receptores de venezolanos, donde los costos fiscales y sociales ya condicionan sus agendas domésticas, Por ejemplo, Kast, candidato chileno propone endurecer las políticas migratorias, el 92% de la población apoya las medidas.
Finalmente un cambio político en Venezuela reduciría la influencia económica y estratégica de China, en el país y la región contribuyendo a disminuir la tensión regional y fortalecería la posición geopolítica de Estados Unidos reabriendo acceso al petróleo Venezolano.
Petróleo Venezolano
Venezuela posee las mayores reservas probadas de crudo del mundo, con cerca de 303 Bbbl en 2023. Hasta comienzos de los 2000 exportaba entre 1.5 y 2 millones de barriles diarios a Estados Unidos, pero la combinación de deterioro institucional, caída de inversiones y las sanciones impuestas desde 2017 aceleraron el desplome de esas exportaciones y redujeron drásticamente su producción.
El petróleo es la principal fuente de divisas para Venezuela, siendo el precio uno de los principales factores que definirán la estabilidad y los ingresos netos del país a futuro. La capacidad de pago de la deuda depende de la recuperación de la cuenca petrolera más grande del mundo.
¿Cuál es el costo de extracción del petróleo venezolano? Este petróleo “pesado” y con impurezas, requiere diluyentes o upgrading para poder comercializarse, si bien el lifting cost puro se ubica entre US$5 y US$15 por barril, al incorporar diluyente, energía, logística y los descuentos por calidad, el costo aumenta de manera significativa.
Aunque no existen fuentes oficiales detalladas sobre la estructura de costos, estimamos tres escenarios. En el optimista, con upgraders eficientes, diluyente accesible y logística fluida, el costo total se ubicaría entre US$30 y US$45 por barril. En el base, con mayor dependencia de diluyentes, menor eficiencia y mayores costos energéticos, el rango asciende a US$45–55. En el pesimista, sumando el deterioro de la infraestructura, llevan el costo a un rango de US$55–70 por barril.
Deuda financiera
La deuda externa de la República de Venezuela se estima en torno a US$107B. Los bonos internacionales suman cerca de US$60B entre capital e intereses acumulados impagos. El resto, ya que no hay información pública oficial, es aproximadamente US$13B con organismos multilaterales, un préstamo bilateral con China que se estima en un rango de US$10B a US$25B. También sumamos la provisión por laudos y contingencias judiciales cercana a US$15B.
En paralelo, PDVSA, considerada legalmente un alter ego del soberano, tiene una deuda en bonos de mercado por alrededor de US$40B, además de obligaciones estimadas fuera de balance por unos US$15B.
En total la deuda externa de Venezuela la calculamos cerca de US$ 162B.
Comparar deuda con el muy deprimido PIB no es del todo sencillo dado que no hay datos oficiales. Los niveles de PIB son simplemente estimaciones que algunos bancos y analistas realizan a partir del valor de exportaciones de petróleo, que les arroja un PIB cercano a los US$ 90.000 millones. Esto dejaría a Venezuela con una deuda/PIB del 180%, un ratio que puede parecer muy elevado, post restructuración la deuda será mucho menor (lo estimamos en la zona de US$ 100B) y con el cambio de modelo, el PIB será al menos el doble.
La deuda/PIB tiene margen para normalizarse rápidamente, cayendo de 180% hoy a 136% post reestructuración y convergiendo hacia 69% en 2030, niveles consistentes con un sendero fiscal y externo sostenible.
Escenarios de reestructuración y capacidad de pago
Una reestructuración de deuda exitosa para Venezuela depende principalmente de su capacidad de generar divisas por la recuperación petrolera y la normalización institucional. Bajo este marco, se construyeron tres escenarios que combinan supuestos comunes, con diferencias relevantes.
En todos los escenarios se asume, que, en caso de cambio de gobierno, la producción de petróleo se ubicaría en torno a 1.3 millones de barriles diarios para 2026, frente a los actuales 800,000, y una producción de 3 millones de barriles diarios, coincidiendo con el análisis económico realizado por la oposición venezolana de Machado. Siguiendo los parámetros utilizados por el FMI en reestructuraciones de países de bajos ingresos o altamente dependientes de materias primas, se considera que el 18% de las exportaciones de petróleo puede destinarse al servicio de la deuda externa.
La dinámica de mediano plazo está fuertemente condicionada por la capacidad de revertir el colapso energético y la oposición venezolana ha diseñado un plan integral de reforma del sector que busca reconstruir la producción y recuperar volúmenes históricamente alcanzados. El programa proyecta elevar la producción a 3 millones de barriles diarios en 10 años y a 4.7 millones en 15, alcanzando niveles superiores al máximo registrado en 1997 (3.4 millones).
Bajo un supuesto conservador de precio estable del barril en US$ 55 y con 18% de las exportaciones asignadas al pago de deuda, se obtiene la capacidad anual de servicio de deuda para cada escenario de reestructuración.
En el escenario más exigente para Venezuela, pero más favorable para los acreedores, asumimos un recovery rate del 50% con un cupón del 8% para los nuevos bonos, lo que implicaría intereses anuales de US$ 4.000MM, muy al límite de la capacidad de pago, al menos hasta 2028. Este cálculo, además, no contempla aún los compromisos con organismos multilaterales, que rondan los US$ 13.000MM, ni el préstamo bilateral con China, para la evaluación final de sostenibilidad.
Un escenario más neutral con quita del 50% pero un cupón del 6%, arrojaría una carga de intereses de US$ 3.000MM anuales, pudiendo Venezuela hacer frente año tras año.
En un escenario negativo, en el que el precio del petróleo caiga con fuerza o la producción no crezca al ritmo que se prevé la reestructuración con quitas de entre el 25 al 40% y cupones anules en la zona del 4% al 6% generaría para Venezuela una carga anual de intereses de US$ 1.500MM
Si bien trabajar con un escenario de recovery rate del 50% parece optimista, es alcanzable bajo una trayectoria de crecimiento por el lado de la solvencia de largo plazo. La deuda en relación con el PIB después de la reestructuración, que hoy tiene un ratio en torno a 180%, bajo los supuestos de restructuración caería a 136% en 2026 y a medida que la actividad comience a recuperar, para 2030, convergería a niveles cercanos a 69% de Deuda/PBI.
Comparados con los PIB de la región, la mayoría de los países latinoamericanos se estabilizaron en sus picos post 2012, mientras que Venezuela continuó cayendo de forma pronunciada. Bajo este marco, un supuesto conservador es que el país retorne muy gradualmente a un nivel similar a aquel máximo, que fue de US$ 372 MM.
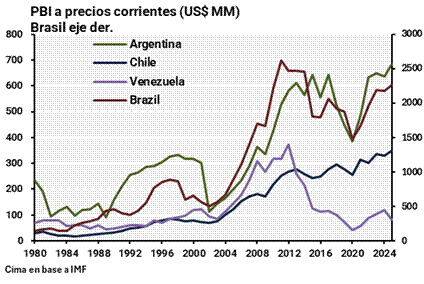
Para esto, las tasas de crecimiento iniciales serían muy elevadas, permitiéndole alcanzar un PIB de US$ 300 MM en un horizonte de 15 años. La candidata electa democráticamente, María Corina Machado, presentó junto con su equipo económico un programa a 15 años que proyecta triplicar el PIB, por lo que estaríamos en concordancia con dichas estimaciones.
Como comparativa, en economías con abundantes recursos petroleros, pero problemas severos se han observado dinámicas de recuperación comparables: Irak registró un salto de ~53% del PIB real en 2004 tras la invasión de 2003, Afganistán creció ~30% en 2002 y +20% en 2004 luego de la caída del régimen talibán. Tasas de crecimiento similares también se pudieron observar en varios países europeos post segunda guerra mundial, por lo cual, los supuestos no parecen para nada irreales.
Precios y stock de deuda
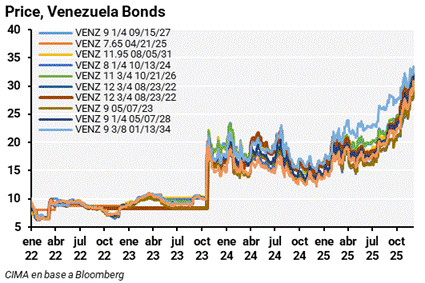
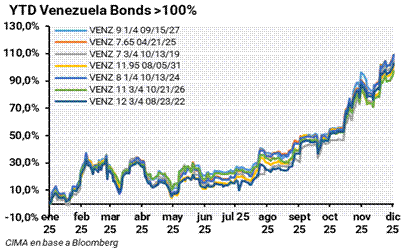
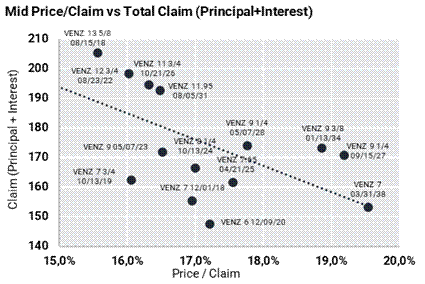
La mayoría de los bonos se negocian hoy en la zona de 15% a 17% del monto total a reclamar, incluso después de un rally YTD superior al 100%.
Es fundamental entender que el monto reclamable no se limita al capital impago, sino que también todos los intereses acumulados desde el default de 2017/2018. Y siguen devengando el cupón contractual de cada bono, por lo que la magnitud del claim final varía de forma significativa entre emisiones y crece en el tiempo. En consecuencia, los bonos con cupones más altos han generado más intereses reclamables frente a los títulos con tasas más bajas. Esto explica buena parte de las diferencias de valuación dentro de la curva. Sin embargo, existen dispersiones asociadas a la liquidez, duration y la estructura legal de cada papel generando oportunidades de arbitraje. La relación entre el claim y el precio no es lineal, la respuesta del mercado ha sido asimétrica. Los bonos con mayor monto total a reclamar continúan operando comparativamente más baratos en términos relativos.
En este contexto, lo mejor es priorizar los títulos con cupones altos. Que además de cotizar a un descuento relativo frente al claim, seguirán devengando intereses a tasas más altas si la reestructuración se dilata, incrementando más que otros su valor reclamable.
Por otro lado, creemos que los bonos de PDVSA son una mejor alternativa frente a los soberanos ya que cotizan entre 14% a 15% por debajo de los soberanos, un diferencial relevante considerando que ya existen fallos judiciales que equiparan el tratamiento legal de PDVSA con el del estado venezolano. La Corte Federal del Distrito de Delaware, en el caso Crystallex v. Bolivarian Republic of Venezuela (2018), determinó que PDVSA actúa como alter ego del Estado, habilitando la ejecución de sus activos para cancelar deudas soberanas. En este contexto, ambos comparten esencialmente el mismo riesgo crediticio.
Hay que comprar Venezuela?
Los bonos soberanos de Venezuela acumulan una suba superior al 100% en el año, impulsados por la percepción de que gobierno de Maduro es cada vez menos sostenible. Polymarket, el mercado global de apuestas, los contratos sobre la salida de Maduro asignan hoy cerca de 18% de probabilidad a que deje el poder hacia fines de 2025, mientras que la probabilidad de una salida antes del 31 de marzo de 2026 ya es del 45%.
Para estimar el potencial de suba de los bonos frente a los precios actuales, se modelaron distintas combinaciones de recovery rate, cupón y plazo, utilizando una exit yield del 11% para los nuevos bonos al momento de su emisión.
Los bonos de PDVSA ofrecen la mejor relación riesgo–retorno, con más intereses acumulados, y cotizan con mayor descuento pese a compartir el mismo riesgo soberano.
Los escenarios de reestructuración a valuación implícita, asumiendo exit yield del 11%, dan retornos en nuestro escenario base superior al 50%, el optimista un potencial de 126%, y el pesimista a precios actuales, hipótesis que acota el downside.
En el escenario más optimista, con un recovery rate del 50%, un cupón del 8% y un plazo de 20 años, muestra un upside potencial del 126%, e incluso en el escenario más pesimista, con un recovery rate del 35% y un cupón de solo el 2% a 10 años, el valor presente neto se ubica en 16.4, prácticamente en línea con los precios actuales. El resto de los resultados se detallan en la tabla.
La conclusión principal es que, con una resolución relativamente rápida del conflicto, Venezuela aún ofrece un potencial de suba superior al 50% en un escenario neutral, aún después del rally de más del 100% registrado este año. En un desenlace de reestructura desfavorable para los bonistas, el impacto sobre los precios actuales sería relativamente acotado. Por último, si las negociaciones se extendieran o se enfriara la salida de Maduro (que puede generar una toma de ganancias), todos los bonos seguirán devengando sus cupones contractuales, lo que refuerza nuestra preferencia por aquellos con mayor nivel de cupón.