Nuevo año, valuaciones y desafíos
El mercado argentino post elecciones mostró una fuerte suba en precios y valuaciones, acercándose de manera significativa a varios comparables de la región. Con un nuevo año en marcha y el Merval en dólares operando cerca de sus máximos históricos, se plantea el interrogante si las acciones argentinas aún tienen potencial de suba y si existe margen para superar los precios alcanzados en enero de 2025.
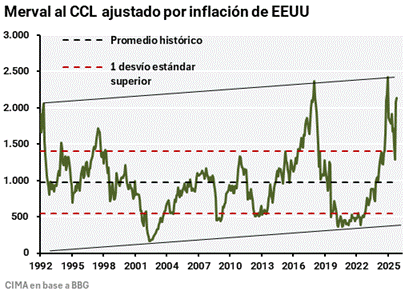
Tres factores clave pueden sostener un nuevo rally. Tal vez el más importante, es el frente cambiario. Una parte muy significativa de la potencial suba dependerá de la efectividad del gobierno en este frente, dentro de un esquema que ha mejorado respecto al anterior, aún genera dudas sobre la posibilidad de acumular reservas. El tipo de cambio cotiza de manera persistente cerca de la banda superior y los déficits (principalmente cuenta corriente y compra de billetes) todavía no fueron resueltos.
Argentina es el único país de Latinoamérica donde casi todos los créditos privados cotizan por debajo de los del Estado. Esto es comprensible por los numerosos defaults, pero sin dudas, el motivo principal, es porque tenemos reservas negativas que generan dudas de la sostenibilidad de la deuda y en consecuencia no permiten refinanciarla.
Cualquier disrupción en el mercado cambiario, es el mayor riesgo a la baja de los precios de las acciones en el corto plazo, previo a una eventual nueva fase alcista. De alguna manera, seguimos sosteniendo que sin la liberalización completa cambiaria y financiera será muy difícil lograr un crecimiento sostenible en los precios a largo plazo del equity argentino.
Otro factor a monitorear es la evolución de las ganancias de las empresas listadas. El principal driver de una suba, asumiendo un periodo neutro en lo cambiario, en 2026 será la materialización de un crecimiento en resultados, y especialmente mejores proyecciones futuras. En este sentido, el crecimiento probablemente se concentre en Vaca Muerta y en el sector bancario, este último impulsado por una posible nueva etapa de expansión del crédito.
Si bien la dinámica de los flujos de capitales hacia Latinoamérica es relevante, creemos en el caso de Argentina estará más condicionada a una normalización de la macro y la aprobación de leyes, que al flujo del resto de la región. Adicionalmente, y tal como señalamos en nuestro informe de perspectivas globales, esperamos que los flujos hacia Latinoamérica se mantengan firmes durante 2026.
Balance Cambiario de Noviembre
La cuenta corriente cambiaria de noviembre arrojó nuevamente un déficit de US$ 1.163 MM. Si bien el superávit en bienes de US$ 535 MM compensó el déficit en servicios de US$ 559 MM no fue suficiente para cubrir el déficit por intereses de -US$ 1.131 MM. A esto se le suma un déficit en noviembre por compra neta de billetes y transferencia de divisas (formación de activos externos) por -US$ 1.119 MM, el cual si bien cedió marcadamente de los picos de septiembre y octubre todavía sigue siendo un monto muy elevado, el cual anualizado superaría los US$ 12.000 MM. Si bien aún falta el dato de diciembre, el 2025 cerraría con una formación de activos externos cercana a los US$ 30.000 MM.
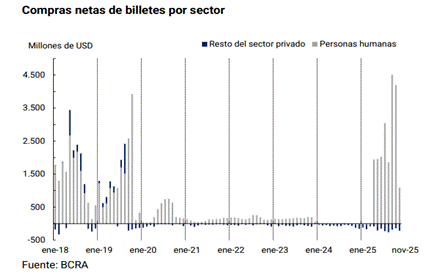
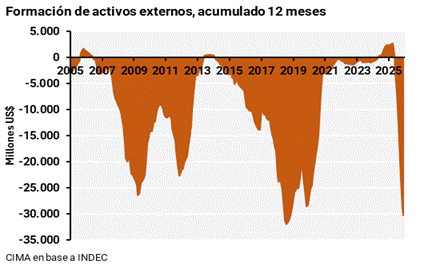
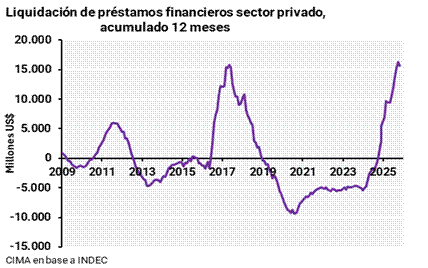
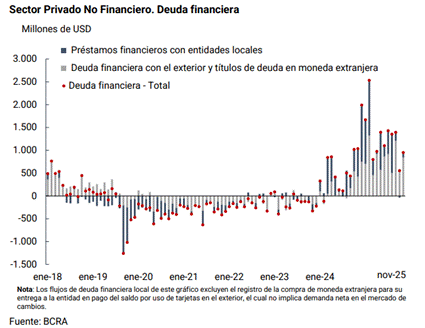
Estos déficits fueron compensados por eventos no recurrentes, como la liquidación récord de préstamos del sector privado, lo que abre el interrogante acerca de hasta qué punto el sector privado podrá continuar endeudándose en moneda extranjera y, de ese modo, sostener la provisión de dólares al mercado.
Acciones
Sector Bancario
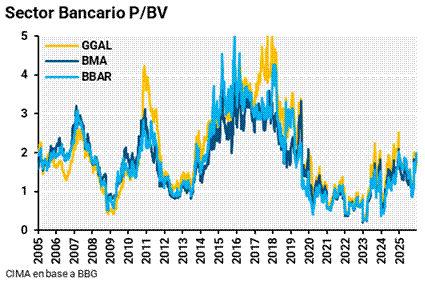
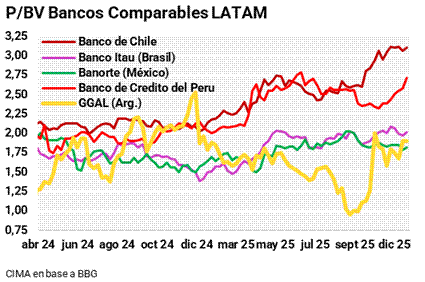
El sector bancario, tras la victoria electoral de La Libertad Avanza, recuperó de forma significativa sus niveles de valuación, con un aumento cercano al 100% en el P/BV, desde valores en torno a 1 hasta niveles cercanos a 2. En la actualidad, los bancos argentinos cotizan a valuaciones muy similares a algunos pares latinoamericanos, como los bancos de México o Brasil. En contraste, los bancos de Chile y Perú continúan exhibiendo valuaciones más elevadas, con ratios P/BV que alcanzan niveles cercanos a 3.
La gran diferencia es el potencial de crecimiento respecto al resto de la región, los bancos Argentinos tienen un potencial de crecimiento mucho mayor. La economía argentina continúa altamente desmonetizada y la capacidad de expansión del crédito por parte del sistema bancario local es considerable cuando se la compara con el nivel de crédito existente en otros países de Latinoamérica.
Para que se materialicen subas relevantes en las acciones bancarias será necesario comenzar a observar avances concretos y sostenidos en la rentabilidad del sector, algo que aún no se evidenció tras un 2025 marcado por una elevada volatilidad de tasas y un deterioro significativo en los indicadores de mora. El ROE del sector en 2025 se ubicó en niveles muy bajos, entre 5% y 8%, lo que dificulta justificar las valuaciones actuales si no es a partir de expectativas positivas hacia adelante. En términos estáticos, la foto actual hace complejo validar estos niveles de valuación; sin embargo, al incorporar una mirada prospectiva, una continuidad del proceso de “normalización” de la economía argentina, con menor inflación y una eventual remonetización (considerando también las limitaciones del frente cambiario), resulta un escenario más alentador. Para justificar las valuaciones actuales, el ROE del sector debería ubicarse al menos en torno al 15%.
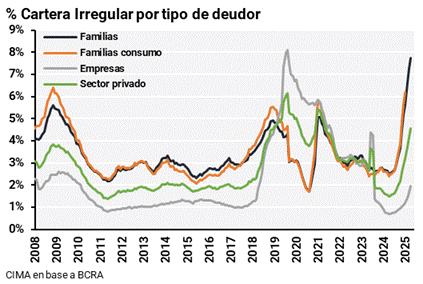
El impacto de la incobrabilidad probablemente continúe afectando los resultados durante los próximos dos trimestres. El porcentaje de familias con cartera irregular se encuentra en máximos de los últimos años, incluso por encima del pico observado en 2008, mientras que, por el lado de las empresas, que venían mostrando mayor solidez, en los últimos meses comenzó a observarse una suba pronunciada. Cabe recordar que las estadísticas de mora presentan cierto rezago, dado que se registran cuando el impago supera los 90 días, y que el último dato disponible corresponde a septiembre.
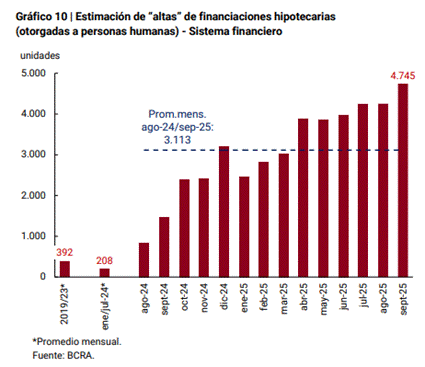
Esto último abre interrogantes respecto del margen adicional de endeudamiento de las familias. Por el lado del consumo, es poco probable que el crédito traccione, dado el elevado nivel de endeudamiento ya existente. En este contexto, el principal driver debería provenir del crédito hipotecario, aunque este segmento también presenta desafíos para los bancos, principalmente asociados a los mayores plazos de los préstamos en un contexto de una inflación aún por encima del 2% mensual.
Sector Energético
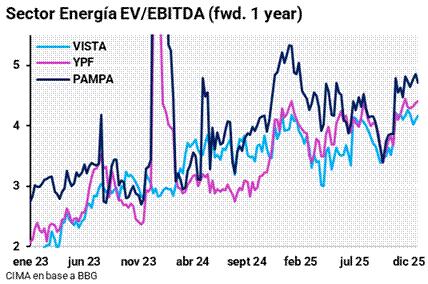
Desde 2023, el sector energético argentino mostró un marcado incremento en sus valuaciones, pasando de cotizar en promedio a 2 veces EBITDA a niveles actuales superiores a 4 veces, incluso por encima de la mayoría de los comparables regionales. Este proceso se encuentra respaldado por el crecimiento de ganancias y las proyecciones que justifican múltiplos más exigentes. En este sentido, se espera que las utilidades de las compañías argentinas de oil & gas crezcan en torno al 17% hacia 2026, mientras que el resto de las empresas del sector en Latinoamérica exhibiría un crecimiento prácticamente nulo.
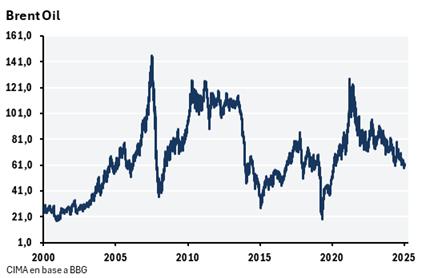
Sin embargo, un factor clave para la efectiva materialización de estas proyecciones será la evolución del precio del petróleo, que en los últimos años se ha mantenido en niveles deprimidos. Esta dinámica ha limitado el crecimiento del EBITDA del sector en su conjunto, a pesar de haberse alcanzado récords de producción.
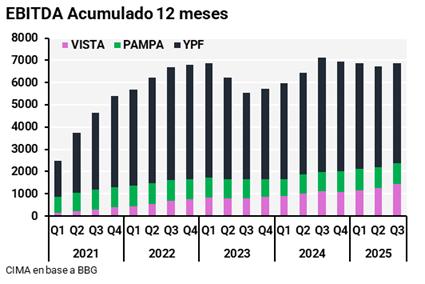
No obstante, la pregunta central es si las compañías de petróleo y gas aún cuentan con margen adicional de suba en sus precios. Desde el punto de vista de las valuaciones, dicho margen luce acotado. En este contexto, el principal driver para un mayor incremento en el precio de las acciones debería provenir de la materialización del crecimiento proyectado en los ingresos, escenario respaldado por múltiples estimaciones sobre el desarrollo y el potencial de Vaca Muerta superando récords de producción mes a mes.
Renta Fija
A diferencia del equity, la deuda corporativa Argentina continúa teniendo muy buenos rendimientos contra comparables de la región.
Consideramos que los bonos soberanos globales no compensan adecuadamente el riesgo asumido en relación con su potencial retorno, principalmente los GD29 y GD30 en la zona de 8.5%-9% al compararlos con instrumentos corporativos de buena calidad crediticia que rinden en torno al 7%-8%.
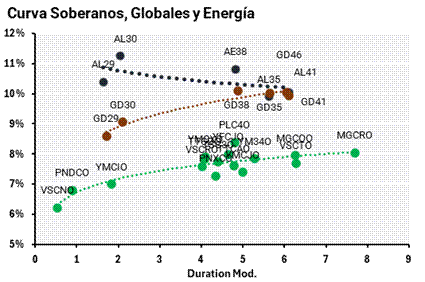
Por otro lado, el spread AL30/GD30 se mantiene en niveles elevados, con el AL30 rindiendo por encima del 11% y el GD30 ligeramente por debajo del 9%, lo que refleja distorsiones aún no resueltas y nos inclina a sobreponderar AL30 y subponderar GD30.