Gran Desempeño en 2025
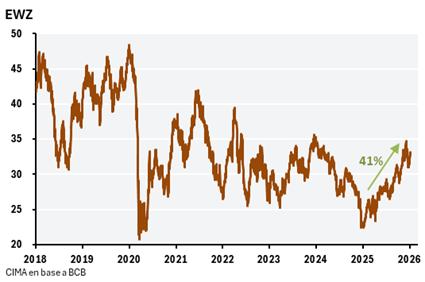
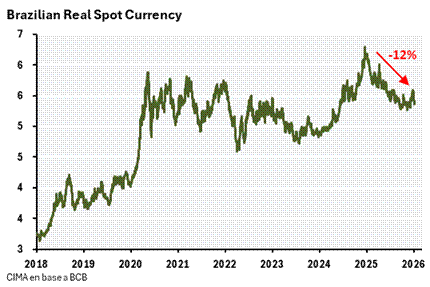
El equity brasileño cerró el 2025 con un desempeño sobresaliente. El ETF EWZ acumuló una suba cercana al 41% en el año. En línea con este desempeño, el real brasileño registró su mejor performance anual frente al dólar en los últimos nueve años, apreciándose un 12% durante 2025. Este movimiento estuvo respaldado por un contexto monetario particularmente favorable: en el plano internacional un viento de cola que ayudo a todos los emergentes mientras que en lo local Brasil ingresa a 2026 con una de las tasas reales más altas dentro del universo emergente, con una tasa real por encima del 10%. La inflación interanual se ubica ligeramente por encima del 4%, mostrando un sendero de convergencia hacia el target del Banco Central del 3%.
En términos de valuación, si bien los activos brasileños siguen mostrando niveles atractivos en comparación histórica y regional, es evidente que ya han recuperado una porción significativa del terreno perdido. Al mismo tiempo, el margen para una apreciación adicional del real luce más acotado, en un contexto donde el déficit de cuenta corriente se ha ampliado de manera en los últimos años, alcanzando aproximadamente 3.3% del PIB en 2025.
Elecciones 2026 y Panorama Político
El frente político gana relevancia de cara a 2026, año en el que Brasil celebrará elecciones presidenciales Las últimas encuestas muestran a Lula da Silva con una clara ventaja en la intención de voto. En escenarios de primera vuelta, Lula lidera con porcentajes que rondan entre 38% y 48% según distintos sondeos, seguido por Flávio Bolsonaro y Tarcísio de Freitas como principales contendientes, aunque lejos del presidente en ejercicio. Sin embargo, las encuestas sugieren un balotaje altamente competitivo, configurando un escenario prácticamente binario, donde Lula encuentra dificultades para superar el umbral del 48%.
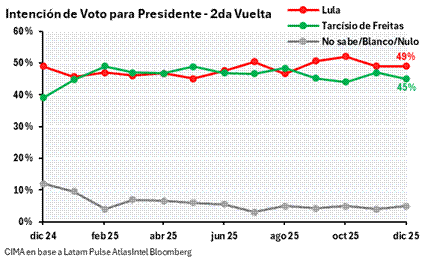
El campo opositor sigue fragmentado: Flávio Bolsonaro, senador y único hijo de Jair Bolsonaro habilitado para competir, confirmó que su candidatura es “irreversible” y representa la continuidad del bolsonarismo, pese a críticas y dudas iniciales de mercados y analistas. Otros nombres, como el gobernador de São Paulo Tarcísio de Freitas, también figuran como potenciales rivales.
La imagen de Lula es mixta: lidera las encuestas, pero enfrenta una desaprobación significativa, lo que indica que su candidatura todavía depende de la percepción del desempeño del gobierno y del contexto económico a medida que avance 2026.
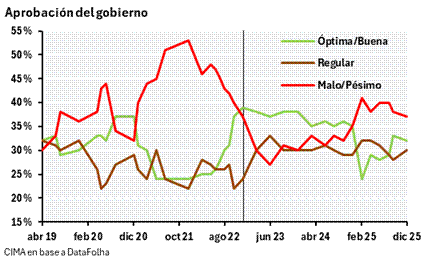
Por su parte, el apoyo a Bolsonaro permanece como un factor polarizador dentro del electorado de derecha, influenciado por la figura de Jair Bolsonaro, quien permanece encarcelado tras ser condenado por conspirar para desconocer los resultados de 2022 y participar de un intento de golpe. A pesar de que esta situación no tiene un impacto directo inmediato sobre la política económica, contribuye a un ambiente de polarización que representa un factor de riesgo latente para la percepción de estabilidad institucional.
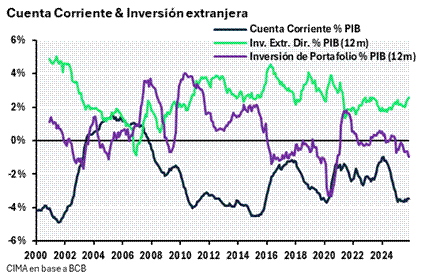
Mayor déficit de cuenta corriente genera menor margen de apreciación para el real en 2026
La cuenta corriente de Brasil cerraría 2025 con el mayor déficit desde 2014. Las estimaciones apuntan a un rojo cercano a USD 75.000 millones, equivalente a 3.3% del PIB. Para 2026, los analistas proyectan una leve corrección, aunque el desequilibrio seguiría siendo elevado, en torno a USD 68.000 millones (2.7% del PIB).
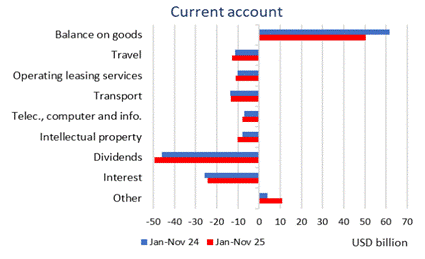
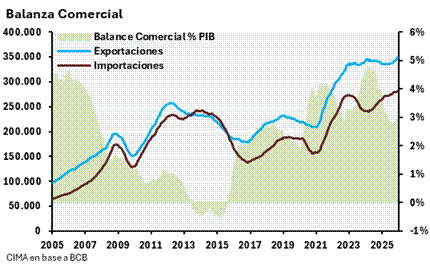
Esto se observa a pesar de que el balance comercial continúa con un superávit cercano al 3% del PIB. En paralelo, las exportaciones alcanzaron un récord histórico en 2025, sin embargo, este sólido desempeño convive con un fuerte dinamismo de las importaciones, que también marcaron niveles récord.
Una porción relevante del desequilibrio externo, (2% del PIB) se explica por la salida de renta asociada a utilidades y dividendos remitidos al exterior. Aun así, la cuenta corriente continúa siendo financiada casi en su totalidad por inversión extranjera directa, una dinámica que Brasil sostiene de manera consistente desde hace aproximadamente 15 años. En este sentido, resulta un factor a favor que la inversión de portafolio no haya aumentado de forma significativa tras la suba de tasas, lo que reduce el riesgo de reversión de flujos en un contexto de recortes esperados de tasas hacia los próximos años.
La evolución de la cuenta corriente es un aspecto clave a monitorear, ya que brinda una señal clara sobre el margen de apreciación del real y, por ende, sobre el potencial del equity brasileño. Bajo el escenario actual, si bien la situación no luce crítica, el margen adicional de apreciación del tipo de cambio real parece acotado. En este contexto, una mejora sustancial de la cuenta corriente requeriría un escenario de boom de commodities que permita un aumento en el balance comercial y habilite un mayor margen de apreciación adicional para el real.
}
Inflación camino al target y expectativas por baja de tasas en 2026
La inflación interanual a noviembre descendió a 4.5%, continuando su proceso de convergencia hacia el target del Banco Central de Brasil, fijado en 3%. Si bien este es el objetivo central, el esquema contempla una banda de tolerancia de +/- 1.5%, por lo que tasas interanuales entre 1.5% y 4.5% se consideran dentro del rango aceptable. En este sentido, el último dato marca el ingreso de la inflación en el límite superior de dicho rango.
A pesar de esta convergencia, el Banco Central mantiene la tasa SELIC en 15% desde julio de 2025. No obstante, la desaceleración inflacionaria volvió a la tasa real cada vez más positiva y contractiva. Mientras que en junio la tasa real se ubicaba en torno al 9%, actualmente se encuentra cerca del 10%, reforzando el sesgo restrictivo de la política monetaria.
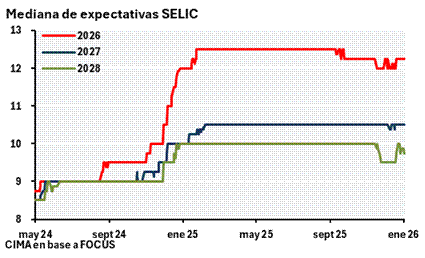
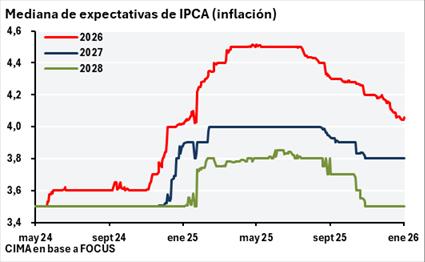
Hacia adelante, tanto las expectativas de inflación como de tasas muestran una tendencia descendente. Aun así, Brasil continúa siendo el mercado emergente con la tasa real más elevada. El consenso de mercado proyecta que la SELIC se ubique alrededor de 12% hacia fines de 2026 y en torno a 10.5% en 2027.
Este proceso de normalización monetaria podría, por un lado, generar cierta presión depreciatoria sobre el real, aunque probablemente marginal dada la baja exposición a flujos de inversión de portafolio y estrategias de carry trade. Por otro lado, una baja sostenida de tasas tendría un impacto positivo relevante sobre las valuaciones del equity brasileño. En última instancia, el escenario quedará condicionado a la dinámica inflacionaria de 2026, donde el escenario base apunta a una convergencia hacia niveles cercanos al 4% hacia fines de ese año, aun sin alcanzar plenamente el target del banco central.