2026 y la manta corta
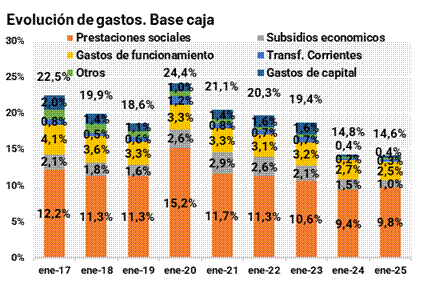
El gobierno nacional realizó lo que se creía imposible, pasar de un déficit fiscal primario de 2.6% del PIB en 2023 a un superávit del 1.5% para 2025. Lo logró con una terapia de shock al reducir el gasto público del 19.4% en 2023 al 14.6% actual. Además, fueron reducciones en rubros socialmente sensibles, como el ajuste del 0.9% del PIB en Prestaciones Sociales y 0.7% del PIB en Gastos de funcionamiento, rubro donde el empleo público se redujo en 61.569 puestos, un 18% respecto de la era pre-Milei.
Si bien el gasto público aún tiene un margen de mejora muy grande en comparación con otros países de la región, en el corto plazo seguir bajando gasto enfrenta muchos desafíos. Gran parte de la recaudación proviene de impuestos distorsivos que representan en total un 8.1% del PIB, más de la mitad de los ingresos totales del gobierno nacional. Estos impuestos afectan precios y generan menor productividad. El gobierno dice que va a eliminar varios tributos internos, con un costo total del 0,8% del PBI en términos de recaudación.
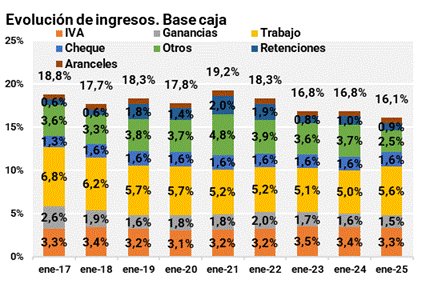
El impuesto al trabajo es uno de ellos, disminuye notablemente el salario recibido por el trabajador y aumenta el costo laboral para el empleador, y representó en 2025 un 5,6% del PIB desde un 6.8% en 2017, Esto demuestra que los costos laborales aumentan la informalidad con el pasar de los años y erosionan los ingresos del estado (un gran ejemplo de la famosa curva de Laffer). El gobierno plantea disminuir las cargas sociales en un 3%, que serán aplicadas a la formación del Fondo de Asistencia Laboral.
El impuesto al cheque que encarece el uso de las transferencias bancarias (provocando subfacturación) y actúa como recaudador de impuestos sobre impuestos que representa un gran costo en sectores de alta rotación, fue un 1.6% en 2025, sin grandes cambios desde el pasado.
Por último, las retenciones que desincentivan la inversión en sectores exportadores, aplicándose sobre un precio bruto y no sobre una rentabilidad, representaron un 0.9% del PIB en 2025.
De los 3 impuestos mencionados, solo el 30% del impuesto al cheque se coparticipa y tendrá un impacto directo sobre el resultado fiscal del gobierno nacional, y con poco impacto sobre provincias
El problema de impactar los ingresos es que no hay mucho lugar para seguir bajando dichos tributos distorsivos si la economía no crece. Uno podría pensar en disminuir entonces el gasto para poder bajarlos, y dentro del gasto corriente, subsidios económicos es el único rubro que podría bajar sin tener un impacto social significativo, pero solo representa un 1% del PIB para 2025, y seguirá disminuyendo en la medida que continué el ajuste tarifario. Por el lado del gasto es difícil ver dónde ajustar.
El principal rubro que sufrió ajuste fue la inversión pública con una reducción del 1.3% del PIB, llegando al 0.5% actual cuando en 2023 era del 2.1%. Bienes públicos como carreteras, transporte, alcantarillas, etc. requieren de mantenimiento y mientras pase más tiempo sin inversión peor será su daño, y demandará más gasto que si se hubiera mantenido. Estos gastos son esenciales y no se pueden evitar para siempre salvo sean reemplazados por el sector privado que aún no fue el gran sustituto. No hemos visto aún la obra pública a la chilena con que Milei ganó votos en su campaña. Algunos de estos gastos son críticos para el comercio y la infraestructura y deberían volver pronto con o sin privados.
Gasto público provincial
Tal vez las provincias podrían ajustar para ayudar al gobierno nacional en la mejora de su baja de impuestos distorsivos. Los impuestos nacionales no son los únicos distorsivos, el peor impuesto provincial, que es el 80% de los ingresos de fuente propia, es Ingresos Brutos que también funciona en cascada. El gobierno nacional ya negocia con los gobernadores la reforma impositiva que sería el punto de partida para mejorar el crecimiento y la independencia de las provincias con Nación. La reforma contempla primero una simplificación de impuestos, convirtiendo impuestos provinciales en nacionales como es la propuesta del Super-IVA, el cual juntaría Ingresos Brutos con el IVA actual y eliminaría las distorsiones provinciales. Queda por verse como la eliminación de ingresos será compensada en las provincias para mantener su equilibrio fiscal.
Uno puede esperar un mayor recorte de gasto provincial, que pasó de un 17.2% a un 15.9% del PIB, es decir un recorte del 1.3% del PIB, mucho menor al gobierno nacional. El problema es que el margen de mejora, con recortes no sensibles socialmente, son los gastos de capital que tendría impacto en actividad, y representan actualmente un 1.6% del PIB, pero difícil de realizar si nación sigue retirado de la obra pública.
Un recorte de personal y de seguridad social para aquellas que conservan cajas propias es posible pero muy difícil; ya que el recorte de gasto en salarios y jubilaciones hasta ahora fue mayormente por licuación. Ante el escenario de un camino de desinflación, la única opción para seguir recortando es reducir la masa (despidos y/o reducción de pensiones, por ejemplo) que es más complicado para las provincias que para nación ya que los gobernadores no están dispuestos a asumir el mismo costo político que Milei. Por su parte, las transferencias corrientes son difícil de recortar porque la mayoría responde a coparticipación municipal.
Mayores ingresos
La solución tendrá que venir por el lado de mayores ingresos, en un contexto donde la caída de las transferencias corrientes y de capital, pasó del 1,2% del PBI en 2023 a 0,4% del PBI en 2025.
La solución siempre latente es la emisión de deuda en US$ y ARS de parte de Nación y las provincias como compra de tiempo mientras los cambios impositivos y crecimiento se vayan dando. La Nación solo va a poder emitir deuda consistentemente cuando acumule reservas reales. En el caso de las provincias, su principal problema es para las más chicas, que además tienen números de empleo público inviable, que, sin acceso a financiamiento internacional, no van a poder sobrevivir mientras se implementen los cambios impositivos. Las provincias más grandes tendrán menor margen de maniobra para negociar con nación porque el acceso al crédito internacional requiere de la autorización de nación.
Hasta ahora, las emisiones de deuda provincial en dólares fueron realizadas por Córdoba, Santa Fé y CABA. La primera utilizó la emisión para refinanciar deuda anterior por US$ 725 MM, y actualmente está buscando una emisión de 800 MM para el mismo propósito. Las últimas dos si lo hicieron para expandir gasto, por US$800 MM y US$ 600 MM respectivamente. Finalmente, Entre Rios está por buscar financiamiento por US$ 500-600 MM para hacer tender con el ERF25 y mejorar su vencimiento.
Respecto de la deuda en ARS, hasta el momento la mayoría de las emisiones (PBA, Chaco, Chubut, Rio Negro, Tierra del Fuego) fueron para compensar bajas de ingresos (en el consolidado de provincias los ingresos totales cayeron del 17% al 15.4% del PIB) y poder pagar sueldos, aguinaldos y vencimientos. Solo las emisiones de Entre Rios Santa Fe y Cordoba fueron para financiar nueva infraestructura.
Algo que sorprende es que aún las provincias beneficiadas por vaca muerta y minería, sectores dolarizados en ingresos y costos, como son Neuquén, Rio Negro y San Juan no hayan buscado financiamiento en dólares, al esperarse que sean grandes contribuyentes de dólares a futuro.
Si analizamos la solvencia de las provincias, hay 2 provincias que están incluso mejor que Córdoba y aún no han emitido nueva deuda, que son Jujuy (que podría rollear su deuda actual), y San Juan, que aún no tiene bonos emitidos y será muy beneficiada por minería.
Además, como mencionamos, Mendoza, Neuquén y Rio Negro, las cuales todas tienen bonos emitidos, tampoco han salido aún a emitir nuevos bonos, y están con mayor solvencia que Santa Fe y Entre Rios que si lo están haciendo. En la última página, se adjunta un ranking de solvencia fiscal de aquellas provincias que ya tienen bonos emitidos y solo se adjunta San Juan por su particularidad de minería. El ranking va del 1 al 10, siendo mejor mientras más alto es el puntaje.
El gobierno también debe reformular el sistema de coparticipación que le genera ganancias a estas provincias, con recursos naturales que, al cobrar regalías, las benefician mucho respecto otras. Al seguir recibiendo fondos netos de otras provincias, que utilizan para seguir invirtiendo (por ejemplo, en exenciones impositivas) en los sectores virtuosos, aumenta el desequilibrio entre ellas. Nuevas emisiones de deuda pueden lograr compensar las pérdidas de ingresos al coparticipar regalías, esto implicaría mayor superávit primario para el gobierno nacional al dejar de gastar en los rubros que serían financiados por las beneficiadas en energía y minería. Aunque que cedan en esto parezca imposible, el gobierno nacional, puede negociar con la autorización de emisión de deuda ya que necesitaran urgentemente obras públicas para no generar un cuello de botella en el crecimiento.
Brasil: Experiencia en la aprobación de su Super IVA y eliminación gradual de impuestos distorsivos.
Brasil tiene uno de los sistemas de impuestos indirectos más complejos y distorsivos del mundo. A diferencia de Argentina (que tiene un 8% del PIB en impuestos distorsivos), Brasil tenía entre 12 y 14% del PIB en impuestos al consumo mal diseñados. Su superposición de múltiples impuestos indirectos —ICMS, ISS, PIS, COFINS e IPI— con reglas diferentes, bases distintas y mecanismos de crédito incompletos generaba varios problemas estructurales:
Primero, un fuerte efecto en cascada que no permitían acreditar plenamente el impuesto pagado en etapas anteriores (tal como en Argentina), penalizando sectores con cadenas largas. Segundo, una distorsión en la organización de las empresas que, para evitar cascadas, se integraban verticalmente, no por eficiencia productiva sino por razones tributarias. Tercero, distorsiones regionales importantes. El ICMS (Impuesto sobre la Circulación de Mercaderías y Servicios), en particular, incentivó la llamada “guerra fiscal” entre estados, con exenciones y tratamientos especiales que fragmentaron el mercado interno.
El ICMS es la principal fuente de ingresos propios de los estados. Cualquier reforma que toque ICMS genera, automáticamente, resistencia de los gobernadores, porque temen perder recaudación. Durante décadas, eso bloqueó todas las reformas. Lo que cambia en 2023 cuando se aprueba la reforma (que será implementada a partir de 2026) es que su diseño político ataca directamente ese problema con tres instrumentos centrales:
Primero, la reforma garantiza explícitamente neutralidad recaudatoria por jurisdicción, no solo a nivel agregado país. Es decir: no solo se promete que Brasil como país no va a perder recaudación, sino que se promete que ningún estado va a perder ingresos en términos reales por efecto mecánico de la reforma.
Segundo, se crea un fondo de compensación transitorio, financiado a nivel federal, para cubrir cualquier pérdida durante la transición. Esto es clave: si un estado pierde recaudación porque el nuevo IVA cambia la base o el criterio de destino, el Tesoro federal pone plata para compensar. Esto transforma la reforma, políticamente, en un juego de suma cero o incluso positiva para los gobernadores.
Tercero, la transición es extraordinariamente larga, de 2026 a 2033. Durante muchos años conviven el sistema viejo y el nuevo. Esto permite que no haya shocks bruscos de caja y los estados se adapten gradualmente. Por lo tanto, Brasil no convenció a los gobernadores con un argumento técnico de eficiencia, sino con ingeniería fiscal y transferencias explícitas para neutralizar el incentivo a bloquear.
Brasil no eliminó impuestos distorsivos de un día para el otro, pero tomó una decisión creíble y con cronograma claro para sacarlos del sistema.
Ancla fiscal con crecimiento y dólares
El apretón monetario genera alta volatilidad de tasas de interés que perjudican al crecimiento económico y, por lo tanto, la recaudación. Parece que el gobierno estaría priorizando la inflación al no intervenir durante la suba de tasas bajo la excusa de que son determinadas por el mercado, pero que en realidad es para frenar la depreciación de la moneda y genera déficit financiero en pesos que generan a futuro potenciales corridas. El gobierno tendrá que pensar en priorizar su ancla fiscal con el costo de dejar de lado un poco la desinflación uniforme que tiene pensada. Cada vez la necesidad de emisión del BCRA es mayor, los bancos han acortado duration promedio en las licitaciones, el riesgo de emisión si no rollean es inminente. En caso de priorizar el ancla fiscal el mecanismo de monetización a través de depósitos en pesos del Tesoro en el BCRA para realizar el punto Anker (menor rollover de los bancos frente a demanda de dinero), ya son AR$ 2.300 MM, el mínimo desde julio de 2024.
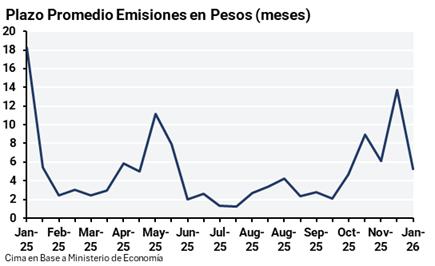
Es posible que el gobierno quiera dar mayores premios durante los próximos meses con tal de no remonetizar la economía en el contexto actual, porque desde febrero a abril la demanda de dinero es estacionalmente baja. Hay que recordar que mayores tasas ahora, implicaran un mayor esfuerzo fiscal en el futuro en caso de no haber rollover, sumando al desfasaje.
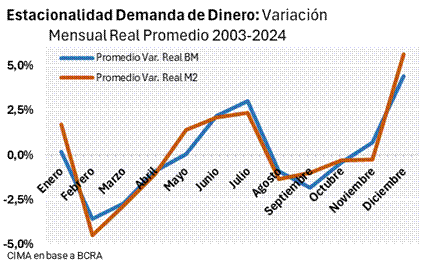
La gran liquidación actual de dólares de parte de las empresas y provincias, con la cosecha gruesa en marzo, es la oportunidad perfecta de remonetizar la economía a través de la compra de reservas, aunque la estacionalidad sea baja. Llegó el momento de decidir entre desinflar aún más, o aumentar las reservas y potenciar la actividad, esperamos que el gobierno lo haga sobre todo no siendo un año de elecciones. Una preocupación es que las empresas liquiden hoy pero mañana demanden dólares para pagos. Sin embargo, la ON más corta es de un vencimiento de 2 años, y la mayoría de las amortizaciones son bullet. Es una gran oportunidad para el gobierno de acumular reservas sin gran inestabilidad en la moneda. La oferta de dólares potencial teniendo en cuenta la emisión de deuda corporativa es de US$ 4.000 MM (neteando los US$ 2.800 MM ya liquidados), y una cosecha gruesa que promete ser muy buena.


