El mercado con señales opuestas
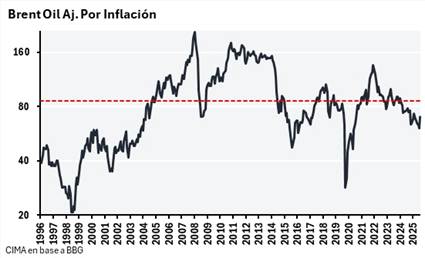
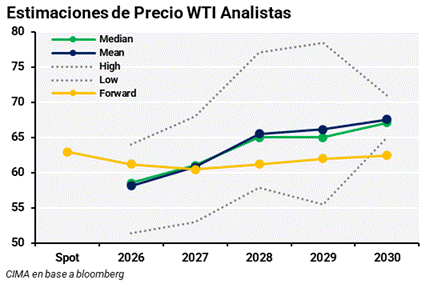
El precio petróleo acumula tres años consecutivos de caída, el segundo período más largo desde la década del 80, divergiendo del resto de los commodities que tuvieron subas sostenidas durante 2025. El mercado atraviesa una etapa de disociación entre el consenso de corto plazo y las señales estructurales de mediano y largo plazo. Los analistas proyectan una leve corrección del precio en 2026 y ven un escenario de precios del petróleo para 2030 en niveles cercanos a los USD 70, sustentado por factores estructurales tanto de oferta como de demanda.
Un escenario de sobreoferta por el fuerte crecimiento de la producción en 2024–2025 con altos niveles de inventarios, hacen que la EIA (Energy Information Admin.) proyecte el precio del barril en torno a USD 56 para el 2026. Sin embargo, las compañías muestran señales claras de subinversión ya que a los precios actuales una parte relevante de los proyectos globales dejan de ser rentables. El precio de breakeven full cycle para nuevas inversiones se ubica por encima de los USD 60/65 por barril.
Las proyecciones de la EIA indican que el pico de sobreoferta sería en el 1T26, con un excedente estimado de 2.63 MM b/d lo que explica la presión sobre los precios en el corto plazo. Luego ingresaría en una fase de estancamiento productivo durante 2026–2027 reduciendo el exceso de oferta con la demanda expandiéndose a un ritmo moderado llegando al pico en muchos años..
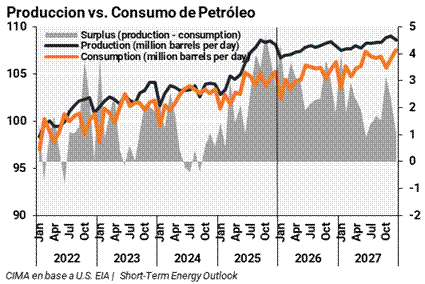
Si bien la demanda se desacelera durante la próxima década, los escenarios estiman a un período de consumo estable con creciente demanda de mercados emergentes, aviación y petroquímica. Con una producción global estancada, el equilibrio de mediano y largo plazo debería ser a precios más altos.
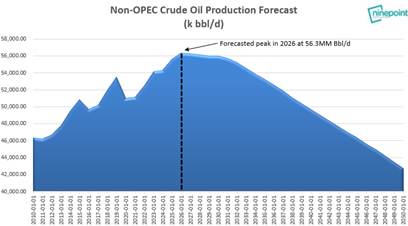
Por el lado de la oferta, la desglobalización, el aumento de los costos marginales y la subinversión acumulada en proyectos de largo ciclo limitan la capacidad de expansión futura. Una demanda estimada cercana a 110 MM de barriles diarios hacia 2030, sumando shale y desarrollos offshore de alto costo, requeriría precios superiores a USD 65/bbl para ser viable. También, la desaceleración de la producción no-OPEP aumentaría la dependencia de la OPEP a partir de 2027, lo que históricamente genera precios más altos.
Estados Unidos y el sale
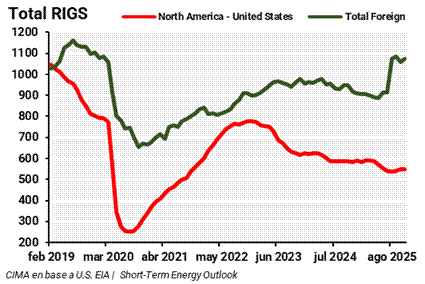
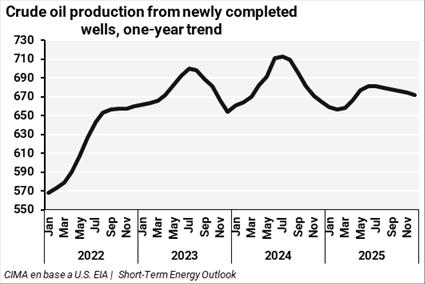
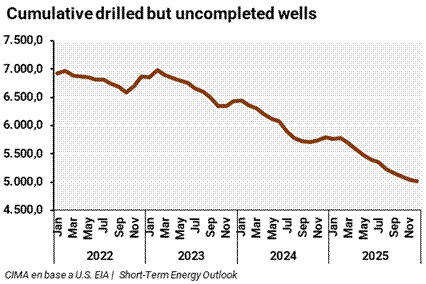
La oferta de shale de Estados Unidos se encuentra en estancamiento estructural, con capacidad muy limitada de reaccionar ante precios más altos. Las compañías americanas muestran una la baja en los rigs activos y el estancamiento de los pozos perforados. Las empresas no cierran pozos, pero tampoco expanden el CapEx.
Recientemente Harold Hamm, fundador y presidente de Continental Resources anunció que por primera vez en más de 30 años, dejará de operar equipos de perforación en la formación Bakken, en Dakota del Norte. La decisión responde al precio actual, que lo hace económicamente inviable. Si bien todavía sostiene los niveles actuales de producción, no puede expandirlos con un WTI en torno a los USD 60 por barril.
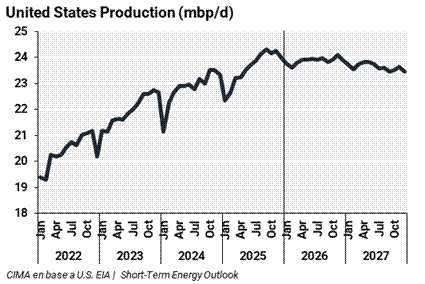
Un fuerte salto tecnológico que permitió aumentar la producción por pozo a través de laterales más largos, mayor intensidad de fractura y mayores producciones iniciales, explica la divergencia entre producción récord y caída del número de rigs, pero implica que se agoten más rápidamente por lo que hay que perforar más rápido nuevos para sostener los niveles de producción.
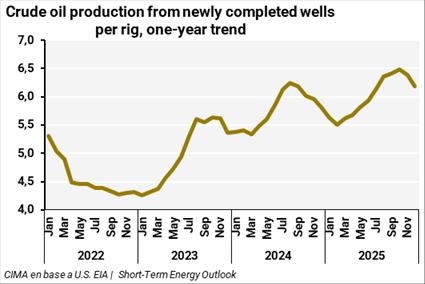
Durante la década pasada el shale se concentró en las áreas de mayor calidad geológica, pero hoy con las mejoras técnicas y los pozos actuales agotados, zonas de menor calidad implica breakevens a precios más altos. Este escenario es consistente con las estimaciones del Dallas Fed Energy Survey para quien el precio del WTI para perforar nuevos pozos está en un rango de USD 60 a USD 70 por barril, dependiendo de la cuenca y del perfil del productor. El breakeven del Midland Basin se sitúa en USD 60–62 por barril, mientras que el promedio del shale estadounidense ronda USD 65, con valores más altos en áreas marginales del Permian.
Cuando el WTI se ubica por debajo de USD 60 por barril, los pozos existentes no se cierran, ya que continúan generando EBITDA positivo hasta el rango de USD 50–55. La consecuencia de un WTI bajo sostenido no es un colapso inmediato de la producción estadounidense, sino una erosión gradual de la oferta que vuelve al sistema más rígido y menos reactivo a un potencial cambio de precio. Este contexto resulta moderadamente bullish para el petróleo en un horizonte de 6 a 24 meses.
Todo esto apunta a que la producción de EE. UU. ingrese en una fase de meseta a partir de 2026–2027 que, junto con el crecimiento de la demanda global aumenta el piso estructural del petróleo.
El problema del propano
El desarrollo del shale en la Cuenca Pérmica genera grandes volúmenes de líquidos, particularmente propano. Históricamente, el excedente se exportó principalmente a China, pero en 2025 la caída de la demanda provocó un colapso de márgenes. Dado que los pozos no pueden apagarse, el excedente de propano comenzó a acumularse en cavernas subterráneas en Texas, que están cerca de su capacidad máxima. Con precios deprimidos y sin posibilidad de almacenamiento la producción de líquidos tendría que parar, lo que implica cerrar pozos. Considerando que Estados Unidos es el productor marginal de crudo a nivel global, podría generar una suba del precio del petróleo hacia fines del segundo trimestre de 2026.
El stock de petróleo de Irán
Irán es un factor de presión sobre el precio del petróleo, el país depende casi por completo del gas natural para generar electricidad, pero la extracción de condensado, un crudo ultraliviano, es necesaria para la extracción del gas del yacimiento South Pars. Irán no puede reducir la producción de petróleo, sujeto a sanciones, sin afectar el suministro eléctrico, por lo que se ve forzado a almacenarlo en buques. Mantiene estos barriles de petróleo condensado en el mar, donde levantamiento de sanciones o un cambio de régimen podría liberar ese volumen al mercado haciendo bajar los precios.
Correlación y valuación de compañías
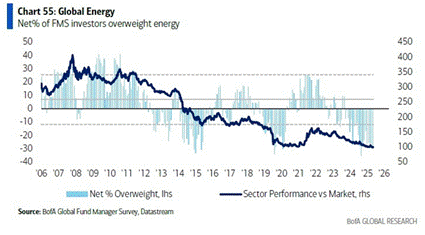
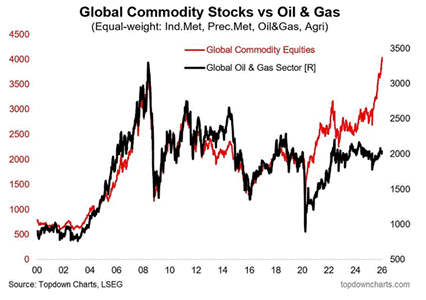
A lo largo de los años el equity ligado a commodities y el sector Oil & Gas han mostrado alta correlación que en el último año se ha quebrado. Mientras los commodities continúan marcando nuevos máximos, Oil & Gas quedó rezagado. La encuesta de BofA muestra una baja exposición histórica en energía, luego de años de underperformance frente al mercado. Estos niveles han coincidido como piso y pueden ser una señal contrarían de compra.
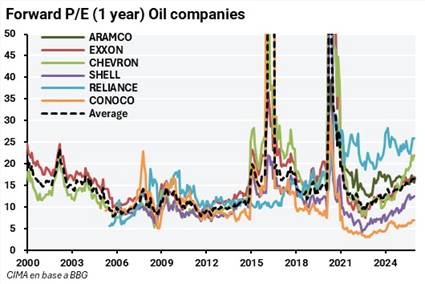
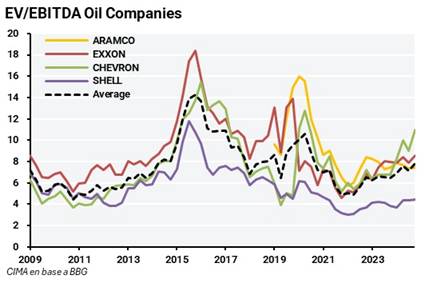
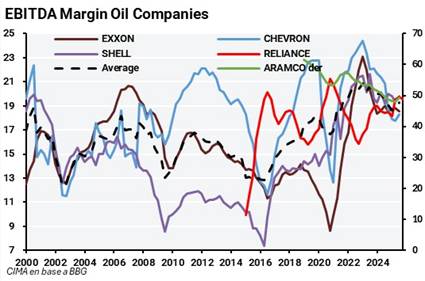
Si bien las valuaciones actuales de petroleras se encuentran en niveles promedio, sus earnings históricos están castigados por los bajos precios de la energía. Ante una suba del precio del barril, dado el apalancamiento de ganancias natural de las compañías, la recuperación podría ser rápida y mayor que la suba del precio del crudo.