Geopolítica
La geopolítica parece tener un rol clave en las decisiones de inversión de 2026. Con Trump sacudiendo el anterior orden mundial a través de sus nuevas condiciones y amenazas, tensando relaciones entre EE. UU y sus aliados, con discursos agresivos de ambos lados. Trump argumenta que la globalización le falló, mientras sus aliados históricos diversifican las relaciones comerciales. El final de un mundo un mercado ha llegado, nuevos escenarios y riesgos asoman.
Los aranceles del 2025 y el aumento mundial del gasto en defensa fueron puntos de inflexión para las economías del G-10, con Europa obligado a subir el gasto en defensa del 2% al 5% del PBI, volvieron cuestionamientos como la salud fiscal y la sustentabilidad de la deuda de esta zona.
Las tensiones geopolíticas hacen dudar de la hegemonía del dólar como unidad de cuenta del comercio mundial, y diversificar parece ser la mejor opción en términos de manejo de riesgo. Los países ya están realizando su diversificación con acuerdos comerciales denominadas en otras monedas como el presidente de Canada Mark Carney, que acordó recortar tarifas a los autos eléctricos chinos para fortalecer relaciones comerciales.
Si bien la decisión de Trump de sacar los aranceles por la falta de apoyo a la compra de Groenlandia del 10% sobre ocho países europeos reduce el riesgo a corto plazo de una escalada, los detalles de un eventual acuerdo siguen siendo inciertos y la volatilidad puede aumentar.
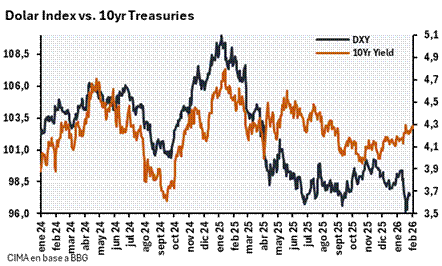
EE. UU. va por todo, y con estos antecedentes como el bloqueo de reservas y cuentas a países no afines, hace que muchos comiencen a replantearse la seguridad del dólar como reserva de valor por el debasement de su respaldo, así como el potencial riesgo de sanción, confiscación o restricción de acceso a los fondos.
Empleo, inflación y política fiscal
Los últimos mensajes de la Fed dejan claro que el mercado laboral forzará reducciones de tasas hacia un nivel neutral en 2026, relegando la inflación antes de lograr el objetivo de 2%, estancada en 2,5% actualmente. La Reserva Federal, con un nuevo presidente en mayo si es aprobado por el congreso, tendrá la difícil tarea de balancearse entre inflación, empleo, actividad y deuda.
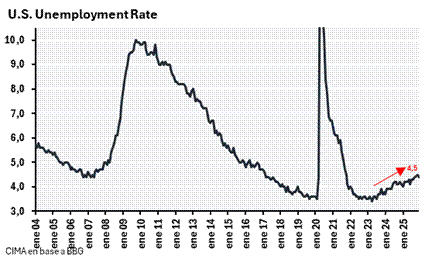
Si bien la productividad laboral mostró un crecimiento cercano al 5% anualizado en los últimos dos trimestres, el origen de esta mejora resulta poco claro. Parte podría explicarse por una distorsión estadística asociada a las condiciones financieras. En tiempos de expansión crediticia, bancos y fondos incrementan el volumen de préstamos existir un aumento proporcional del empleo. En las cuentas nacionales, esto se traduce en un incremento del “valor” generado por hora trabajada con una fuerza laboral constante.
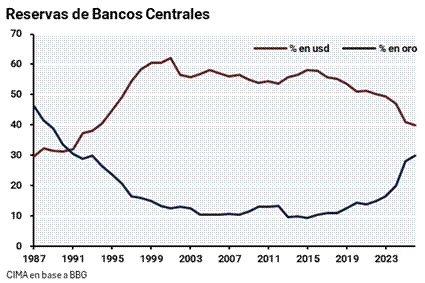
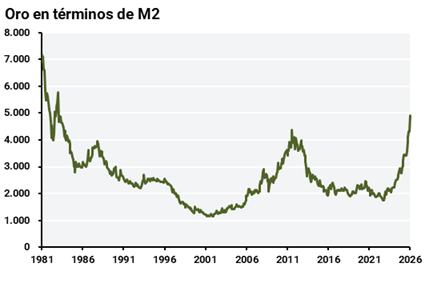
La suba de las expectativas inflacionarias vinculadas a One Big Beautiful Bill (que deteriora las cuentas públicas) impulsará el crecimiento en un 1% del PIB entre incentivos a la inversión, gasto en defensa y alivios impositivos, generando más dudas sobre la solvencia del dólar. Esta preocupación se ve representada en la suba de reservas en oro con precios en nuevos máximos históricos y reducción de exposición a dólares de parte de los bancos centrales en los últimos años.
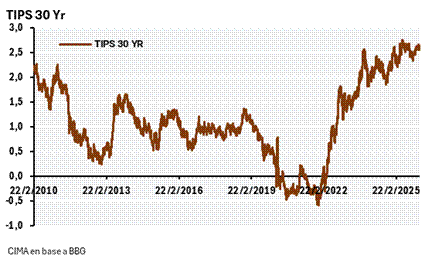
Si se percibe que la Fed es demasiado agresiva, la independencia del banco central podría ser cuestionada, algo que comienza a verse reflejado en los TIPS (bonos indexados a inflación) de la parte larga de la curva desde 2022.
Liquidez, deuda y Kevin Warsh
Antes de 2008, el mercado privado era la principal fuente de liquidez, la lógica era que se solían formar burbujas especulativas que acababan estallando cuando la liquidez no podía sostener valuaciones altas y apalancamiento excesivo. La función de la Fed era entre otras cosas mantener la inflación y aportar liquidez de corto plazo para estabilizar flujos ante una caída brusca del mercado.
Hoy 18 años después, la Reserva Federal ha pasado de ser el prestamista de última instancia, a ser el único prestamista, que decide qué nivel de liquidez le inyecta al mercado.
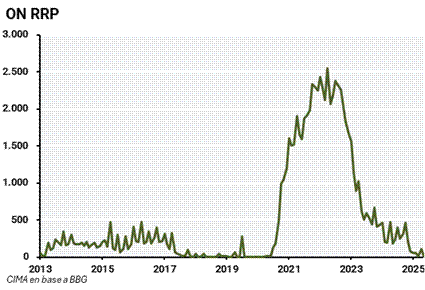
En 2020 y 2021, durante la pandemia, la Reserva Federal saturó los mercados con liquidez, reflejándose en el aumento de stock de ON RRP (programa de la FED donde los bancos pueden colocar excedentes de liquidez a cambio de una tasa). Cuando la FED ante las presiones inflacionarias comenzó con el QT, sacando liquidez del sistemapara eliminar el exceso de reservas del mercado, el stock de ON RRP comenzó a disminuir, viéndose que dicho colchón de liquidez creado ya no existe.
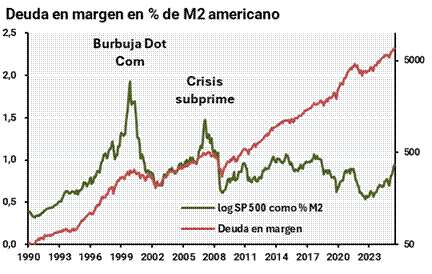
El apalancamiento del mercado hoy no parece ser excesivo, a pesar del SP500 cerca del récord histórico, pero una reducción del riesgo (sell off del dólar) podría dañar al sistema bancario y forzar mayor inyección de liquidez de parte de la FED, deteriorando la posición fiscal de EE. UU. El mercado americano cada vez representa un mayor porcentaje del PIB, y por ende cada vez la posición fiscal de EE. UU. esta más atada al rendimiento del mercado.
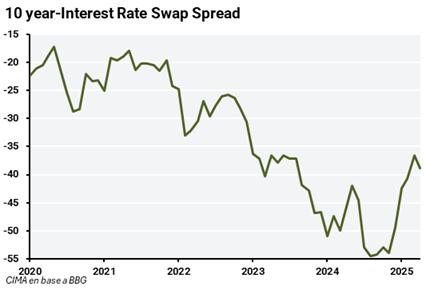
El spread entre la tasa de los interest rate swaps y los bonos del Tesoro de Estados Unidos es relevante para entender la liquidez del sistema financiero desde la perspectiva de los bancos. Mantener Treasuries en sus balances los obliga a reservar capital y cuando la liquidez baja los bancos venden Treasuries para liberar capital y liquidez, pero como continúan necesitando exposición a tasas de largo plazo compran swaps. El spread entre Swap rate- Treasury yield, cada vez más negativo muestra la bajísima liquidez del sistema.
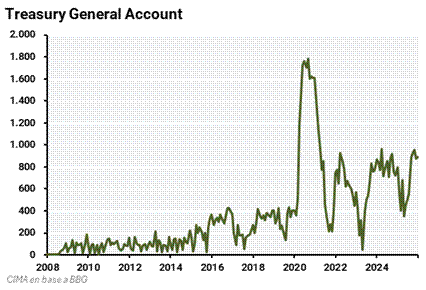
Otra métrica de la potencial evolución de la liquidez es ver en qué nivel se encuentra la Treasury General Account (cuenta corriente del Tesoro americano en la FED). Actualmente la cuenta esta en un nivel alto, por lo que es improbable un retiro de liquidez vía emisión de bonos para aumentar la cuenta, jugando a favor del argumento de mayor liquidez en el corto plazo.
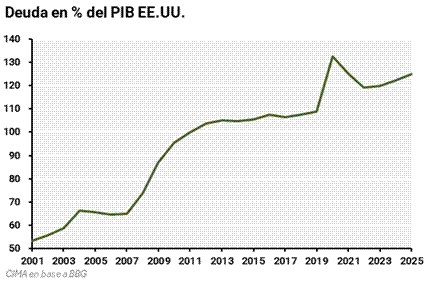
La deuda nacional americana ha crecido a $37 trillones, haciendo que los costos de intereses sean un problema que agrega al déficit fiscal. Trump ha manifestado que quiere tasas de interés más bajas como solución para revitalizar el mercado inmobiliario y reducir los costos de financiamiento de la deuda federal. Para esta tarea ha nominado para presidente de la FED a Kevin Warsh.
Kevin Warsh, que fue gobernador de la Fed desde 2006 hasta 2011 con perfil muy hawkish y un historial de proyecciones de inflación consistentemente más altas que sus colegas, es un crítico del gigante balance de la FED. Su argumento va en contra de los sucesivos QE por la desigualdad que generaron, ya que los sectores más altos fueron los únicos beneficiados.
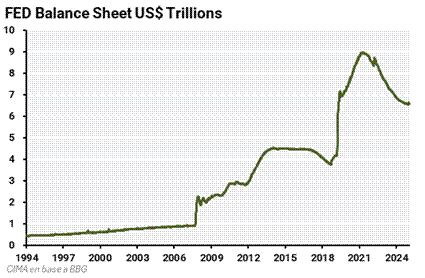
Su visión es particular y controversial, tiene como primer objetivo bajar tasas en línea con Trump, reduciendo la tasa de liquidez interbancaria, inyectando liquidez al sistema. Al mismo tiempo plantea realizar QT, una reducción de liquidez, dejando vencer bonos del Tesoro americano y reduciendo el balance de la Fed. Esto implicaría una curva de tasas más empinada, que permitiría financiar al Tesoro americano a más corto plazo.
El argumento de Warsh es que los bancos tienen muchas reservas por regulaciones prudenciales estrictas, y esta demanda artificial hace que la FED no pueda comprarle reservas a cambio de bonos del Tesoro. La solución evidente para Warsh, es bajar la vara regulatoria aunque implique un mayor riesgo en términos de solvencia bancaria. También pregona que el crecimiento económico basándose en un shock de productividad de IA debería compensar el riesgo regulatorio, bajando la morosidad de empresas y personas.
FOMC
Una de las principales restricciones al avance del QT, según plantea Warsh, es la propia estructura del FOMC, el comité encargado de definir la política monetaria de la Reserva Federal. Este órgano está compuesto por 12 miembros con derecho a voto: los 7 gobernadores del Board —incluido el Chair— y 5 de los 12 presidentes de los bancos regionales. Para que una decisión relevante sea aprobada, se requiere el apoyo de al menos 7 votos, lo que obliga a construir mayorías amplias. En este contexto, Warsh necesitaría articular consensos sólidos dentro del comité para poder implementar el QT. En el ámbito del Board de Gobernadores, podría contar con el respaldo de Michelle Bowman, nominada por Donald Trump, y de un eventual nuevo gobernador que reemplace a Stephen Miran una vez finalizado su mandato. Aun así, esto implicaría apenas tres votos alineados dentro de un Board de siete miembros, sin considerar el peso adicional de los presidentes de los bancos regionales.
En mayo de 2024, el FOMC anunció una desaceleración gradual del proceso de reducción de balance y dio por finalizado el QT en junio 2024. Reactivar el QT implicaría desandar una decisión tomada de manera colegiada y reciente, un desafío político y técnico difícil para lograr apoyo interno. Reanudar el proceso de QT luego de haberlo finalizado el año pasado nos parece improbable.
Caída de los mercados y la sustitución por IA
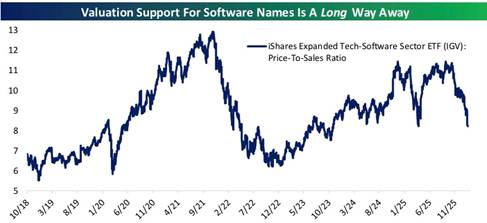
Una de las razones detrás de la caída reciente del mercado de acciones es por el miedo a que herramientas de IA reemplacen funciones de software y servicios. Esto ha provocado ventas masivas en acciones de software, análisis de datos y servicios asociados, arrastrando el Nasdaq y S&P 500.
Claude (de Anthropic) puede trabajar con cientos de páginas y mantiene lógica consistente entre cláusulas, excepciones y referencias cruzadas, razonando sobre estructuras legales/financieras completas. Anthropic mostró workflows donde Claude detecta riesgos contractuales específicos, marca cláusulas no estándar, compara contratos vs benchmarks y sugiere redlines con lógica jurídica, reduciendo sustancialmente la necesidad de analistas, al poder trabajar sin cansarse y por un costo fijo.
El miedo reciente se parece mucho, en su lógica y en su dinámica, al que hubo el año pasado con DeepSeek IA: en ambos casos no fueron resultados financieros sino una historia que puso en duda supuestos que el mercado daba por sentados. Con DeepSeek, el temor era que modelos open-source mucho más baratos y entrenados con menos recursos destruyeran las barreras de entrada al IA, comprimiera márgenes y volviera irrelevante parte del capex masivo que estaban haciendo los grandes jugadores. En el corto plazo hubo una venta rápida en los nombres más expuestos, rotación defensiva y ampliación de primas de riesgo en compañías con múltiplos altos y flujos de caja dudosos. Sin embargo, se vio que DeepSeek no estaba destruyendo demanda sino expandiendo el mercado, ya que las empresas seguían necesitando infraestructura, chips, servicios en la nube y modelos cada vez más sofisticados, y que los líderes tenían ventajas de escala.
Los resultados y contratos comerciales mostraron que aceleraba el crecimiento, que los márgenes podían bajar, pero sobre una base de ingresos mucho más grande. Algo muy parecido está ocurriendo ahora con el miedo alrededor de Anthropic: el mercado primero castiga porque reevalúa supuestos, descuenta escenarios extremos y reduce exposición al riesgo narrativo, pero cuando no hay colapso en earnings, inversión o adopción, ese miedo se diluye.