Inflación repuntando y controversia por la marcha atrás en el cambio metodológico del IPC
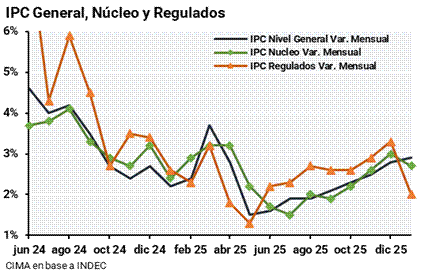
La semana pasada se publicó la inflación de enero que se ubicó en 2.9%, consolidando una tendencia creciente desde el 1.5% observado en mayo. Asimismo, se trata del segundo mes consecutivo de aceleración en la interanual, que alcanzó el 32.4%. En términos de composición, los estacionales, que venían ubicándose por debajo del nivel general, mostraron un fuerte repunte del 5.4% (reflejado en un aumento del 4.7% en alimentos y bebidas). Por su parte, los regulados avanzaron solo un 2%. A pesar del muy mal dato a nivel general, al menos la inflación núcleo mostró un quiebre de la tendencia alcista de los últimos meses.
De cara a los próximos meses, el mercado mantiene una visión constructiva. La inflación breakeven implícita en la curva de bonos continúa reflejando un sendero de desinflación, aunque algo más lento que el esperado meses atrás. Las estimaciones actuales ubican la inflación de febrero y marzo en torno al 2.4%, para luego converger hacia niveles cercanos al 1.8% mensual en los meses siguientes.
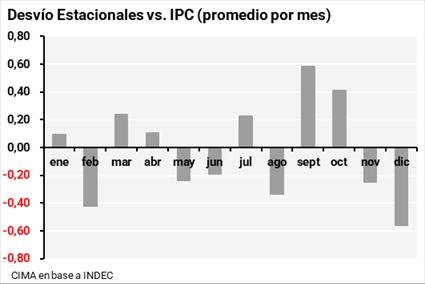
En relación con los estacionales, febrero podría contribuir favorablemente, dado que históricamente suele presentar variaciones bajas e incluso negativas en este componente, lo que permitiría moderar parcialmente la dinámica del índice general.
Por otro lado, la semana pasada tomó relevancia la discusión en torno a la metodología de medición del IPC, luego de que se decidiera postergar la actualización de la canasta, cambio el cual ya había sido anunciado varios meses atrás, con la intención de reemplazar los ponderadores vigentes de 2004-2005 por una estructura basada en 2018, más representativa de los patrones de consumo actuales y que incluso contaba con el aval del FMI. Sin embargo, cuando restaban pocos días para su implementación, se dio marcha atrás con la decisión.
La principal diferencia entre ambas metodologías radica en una mayor ponderación de los servicios y una menor participación de alimentos en la nueva canasta, lo que modifica la dinámica relativa de los distintos componentes dentro del índice general
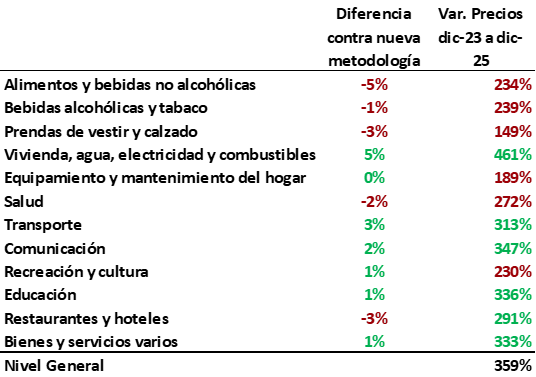
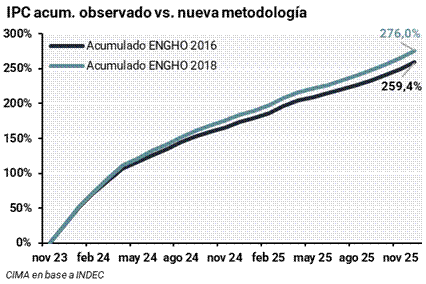
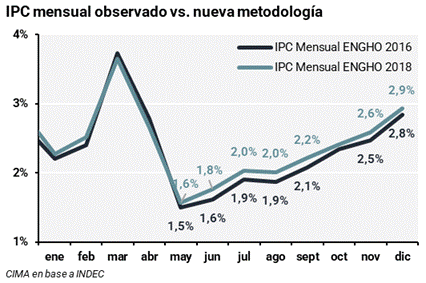
Si uno hace el ejercicio de recalcular los datos pasados de inflación con la nueva canasta, la inflación resulta levemente más alta en todos los meses. Este efecto, sumado al rezago aún presente en la actualización de tarifas públicas, nos hace pensar que fueron los factores determinantes en la decisión de postergar la implementación.
Si bien el mercado no reaccionó negativamente en el corto plazo, el episodio implica un claro deterioro en términos de credibilidad e institucionalidad.
.
Si vamos más allá y hacemos el mismo ejercicio, pero desde el inicio del gobierno la diferencia se hace mas importante reflejando un 5% más de inflación acumulada con la nueva metodología que con la antigua.
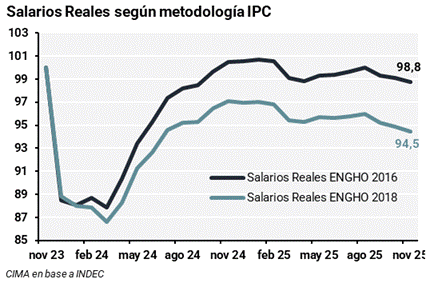
Si bien este ejercicio puede parecer meramente técnico, adquiere relevancia al deflactar las series, como por ejemplo los salarios en términos reales. Bajo la metodología vigente, los salarios ya habrían recuperado la totalidad de la caída registrada desde noviembre de 2023. Sin embargo, utilizando la nueva metodología, los salarios reales aún se ubicarían aproximadamente 5% por debajo de aquellos niveles, modificando sustancialmente la lectura sobre el poder adquisitivo.
BCRA en 2026 con compra de reservas
El Banco Central registró un buen inicio de año en materia de acumulación de reservas. Desde enero, prácticamente en todas las ruedas se posicionó como comprador neto en el MULC, alcanzando en algunas jornadas compras por US$ 188 MM y US$ 176 MM. De esta manera, en lo que va del año ya acumula compras por US$ 1.907 MM.
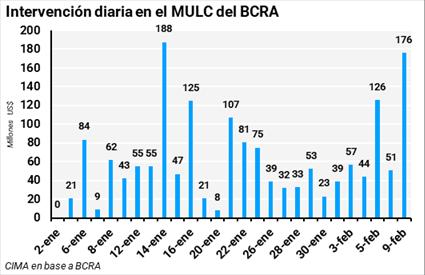
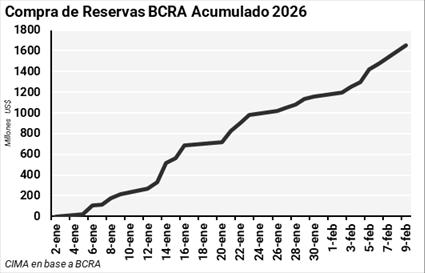
Una de las preguntas centrales es de donde proviene la gran oferta en el MULC. Una primera intuición viene por el lado de liquidaciones de préstamos y emisiones de ONs, las cuales desde noviembre habían alcanzado un acumulado de US$ 6.106 MM.
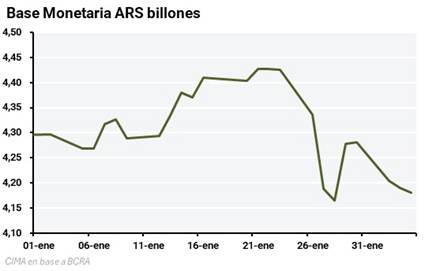
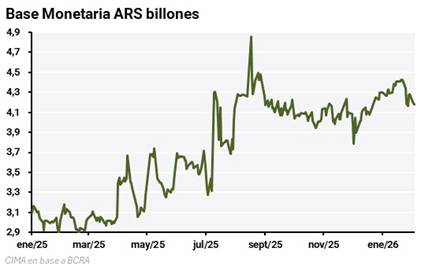
La segunda pregunta relevante es si los pesos emitidos para la compra de reservas están siendo absorbidos por una mayor demanda de dinero o si, por el contrario, están siendo esterilizados. Al observar la evolución de la base monetaria en lo que va de 2026, que se mantuvo prácticamente sin cambios, todo indica que la emisión asociada a las compras de divisas está siendo completamente neutralizada. Es decir, por el momento no hay acumulación de reservas por remonetización (como lo que sucedió en parte del 2024), sino mas bien, la compra de dólares del BCRA esta atada a una dinámica en donde el Tesoro Nacional capta pesos netos en las licitaciones, principalmente en la de enero. Este excedente captado por encima de los vencimientos fue depositado en la cuenta en pesos del Tesoro en el BCRA, lo que implicó una absorción de liquidez que compensó la expansión monetaria derivada de la acumulación de reservas.
De todos modos, bajo el nuevo programa el objetivo oficial es incrementar la base monetaria desde 4,2% hasta 4,8% del PIB hacia fines de 2026. Este sendero, sin embargo, podrá ajustarse en función de la evolución de la actividad y de la demanda de dinero.
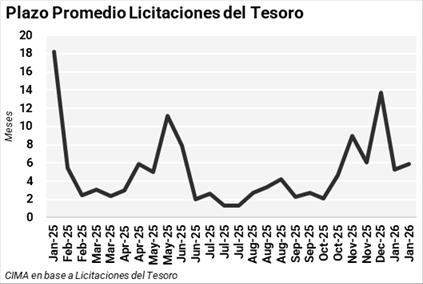
Por otro lado, para que la esterilización resulte efectiva es necesario que exista demanda genuina por deuda en pesos, no inducida exclusivamente por tasas excesivamente altas. Asimismo, el costo fiscal asociado debe ser sostenible y el plazo promedio de la deuda emitida en pesos debería extenderse de manera progresiva.
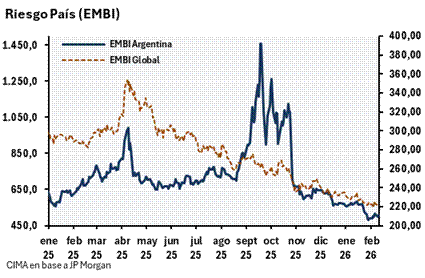
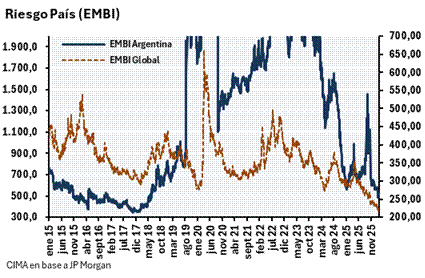
Por último, el contexto de los últimos meses permitió una compresión significativa del riesgo país, alcanzando los 500 puntos básicos, el nivel más bajo desde el inicio de la gestión Milei potenciado por un escenario de aumento en el posicionamiento global en emergentes.