Dólares y tipo de cambio de equilibrio
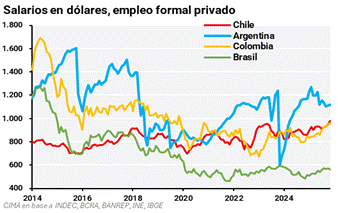
El gobierno sostiene que está comprando dólares ofertados por el mercado y esto prueba que el tipo de cambio opera libremente. Descarta que es un tipo de cambio atrasado y que tenga efecto negativo sobre el crecimiento la actividad y el empleo, pero la falta de competitividad argentina es evidente mirando salarios en dólares de la región y su apreciación relativa desde 2023.
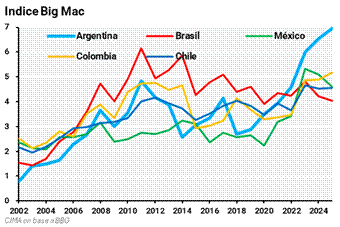
El atraso también se refleja en el precio de bienes comparables, como el índice Big Mac.
Desmenuzando los números de crecimiento, empleo y balanzas encontramos una potencial recesión productiva preocupante para la estructura industrial del país. Hoy las empresas enfrentan una alta carga tributaria, una infraestructura abandonada, y un costo de financiamiento elevado.
Si bien en gobiernos anteriores el tipo de cambio real fue bajo, existía un subsidio implícito por una tasa de interés negativa frente a inflación, junto con una fuerte demanda interna por políticas monetarias y fiscales expansivas que lo compensaba.
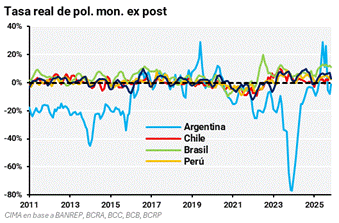
Ante este escenario, toda la cadena acumulaba inventarios aprovechando las tasas negativas para que la inflación y el exceso de pesos genere ganancia por tenencia. Un modelo que tendía a la hiperinflación, pero que hacía que la industria sobreviva aun siendo ineficiente.
El cambio de paradigma hacia una inflación baja dejó a muchos que apostaron en contra del plan de Milei frente a una primera serie de cierres, concursos y desinversión extranjera. La falta de capital de trabajo frente a tasas crecientes barrió el primer plano de ineficiencia industrial y muchos que pudieron ajustaron márgenes, stocks y eficiencia. Esta segunda oleada viene de la caída del consumo interno, del empleo y de la suba de la importación de bienes finales.
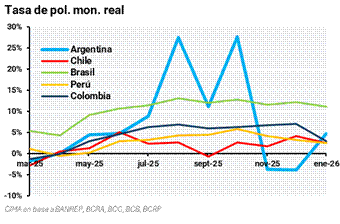
En el nuevo modelo que abre la importación de bienes finales y favorece el consumo en el exterior, por los altos costos comparativos en dólares, sumado a las altas tasas positivas para contener el dólar, disparan el desempleo y la mora en toda la economía, estancando el consumo y recaudación.
El crecimiento fue importante, pero esconde recesión en ciertos sectores
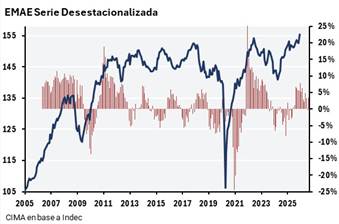
El EMAE creció 3,5% interanual y 1,8% mensual desestacionalizado en diciembre 2025. El gobierno festeja el dato, pero hay que hacer foco en el informe del INDEC que no refleja crecimiento general de la actividad sino un comportamiento heterogéneo en forma de K con claros ganadores y perdedores.
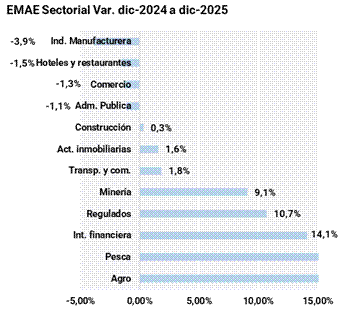
La agricultura y ganadería explican la mitad del crecimiento con una base del agro que venía en 2023 de una sequía y pasó a una cosecha récord. La intermediación financiera es el segundo rubro que más explica la suba, seguidos por la minería y energía. Los sectores que más pierden son aquellos de mayor empleo: industria cayó -3.9% interanual, hoteles y restaurantes -1.5%, y comercio -1.3%.
Balanza comercial y cuenta corriente
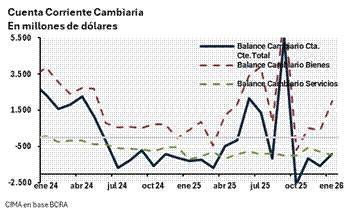
El récord de la balanza comercial de diciembre refleja esta paradoja que es vista por muchos de forma positiva pero no lo es mirando detalladamente.
Las exportaciones subieron en petróleo y agro, pero productos manufacturados sigue en niveles muy bajos, mientras las importaciones en bienes de capital y bienes intermedios cayeron en forma interanual, los bienes finales (compras de consumidores en el exterior) subieron un 5.8%.
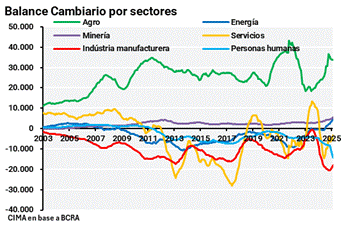
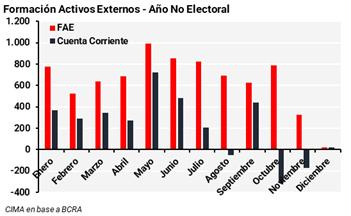
La cuenta corriente por gastos de tarjeta, compras en el exterior, etc. es de US$1,500 MM, hecho relevante cuando entremos en la época de demanda de divisas.
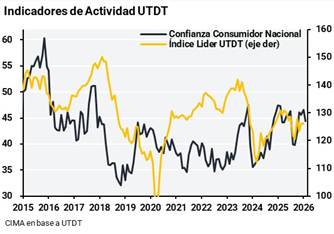
Esta situación que es visible en los números, también se ve reflejada por la baja del índice de confianza del consumidor y del índice líder de la UTDT que arroja una probabilidad implícita del 99% de recesión.
Empleo
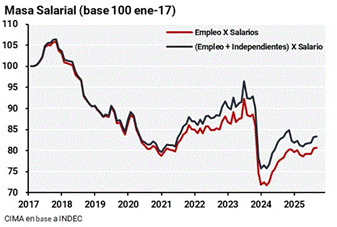
Como el impulso proviene del frente externo mayorista, por agro energía y minería, y no de manufactura, gastronomía, comercio y turismo, es difícil que se recupere el salario real, estancado en el último año.
En la encuesta industrial del INDEC quedan reflejados los principales problemas.
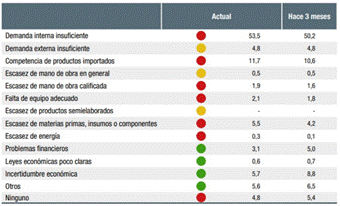
El empleo por salario cae y el independiente crece, mostrando sobreoferta laboral en todos los estratos sociales, que está erosionando la confianza en el plan económico.
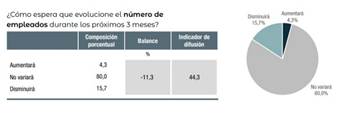
En la encuesta industrial del INDEC el 80% opina que en los próximos 3 meses el número de empleados no variará mientras que el 15.7% dice que disminuirá. El gobierno tuvo un gran éxito con la aprobación de la reforma laboral pero la economía demanda cada vez menos empleo.
Argentina está inmersa en la mayor batalla de identidad de los últimos 100 años con un gobierno que vino a recomponer las variables para que vuelva a ser un país serio y competitivo. La desregulación y la apertura económica son centrales y necesarias, pero su forma implementación debería ser planificada.
También es el país democrático de menor inversión directa extranjera, el de mayor inestabilidad cambiaria y económica, y el de más hiperinflaciones y defaults respecto de sus principales competidores comerciales (Brasil y China) y de Latinoamérica en los últimos 25 años. Prueba de ello es que el mercado internacional no está dispuesto a financiar al país que mejores números fiscales tiene.
Hasta que la compra de reservas no sea genuina, no estacional y no forzada por venta de emisiones que el gobierno central no puede concretar, el riesgo país no va a bajar y permitir la refinanciación. Esto también está atado al tipo de camio atrasado indirectamente, seguramente existe un nivel donde los dólares se convierten a pesos frente a la oportunidad, sucedió en el 2002 y 2003 donde hubo superávit fiscal y de cuenta corriente (sin pagar deuda), en un país devastado sin conducción.
El gobierno sostiene que la industria debe competir abriendo importaciones mientras manipula la liquidez y plancha el tipo de cambio a niveles de junio de 2024. En consecuencia no hay crédito de largo plazo ni moneda local confiable, haciendo inviable el sector manufacturero industrial. El atraso cambiario, hasta que surtan efecto las reformas en 3 a 5 años, esta comprimiendo consumo, crédito, comercio y turismo receptivo. Esto generan un combo para la economía de manufactura y consumo que se retroalimenta con los despidos, cierres y abandono de empresas.
Con altos índices de aprobación (aunque cayendo) y sin oposición que lo ponga en riesgo para aprobar las tan necesarias reformas de largo plazo; el gobierno mantiene intacta la posibilidad de sincerar el tipo de cambio y liberarlo, para poder así comprar reservas genuinas, reactivar el crédito, la actividad, el empleo y el consumo.
Es cierto que puede tener algún costo político por aumento de inflación y contracción temporaria en los índices por algunos meses. Pero el costo de largo plazo de entrar en recesión, con mayor destrucción de la industria y el empleo, puede ser mucho peor afectando la próxima elección.
De hacer esto en las próximas semanas o meses, el sensacional superávit fiscal desde el comienzo de este gobierno, podrá refinanciar la deuda internacional por 3 a 5 años y mostrar su real eficacia en el crecimiento futuro homogéneo del país para los próximos 20 años.


