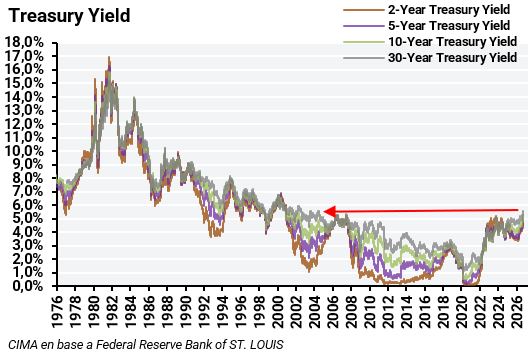
La tasa de interés es la que define el valor de todos los bienes invertibles y es el vector dominante de las valuaciones de Real Estate, bonos de diversas graduaciones y empresas listadas y privadas. Durante casi 20 años convivimos con una tasa cercana a cero, después de 2008, la débil inversión privada redujo la demanda de capital, y los bancos centrales llevaron las tasas a cerca de cero, comprando deuda e inyectando moneda mediante QEs. Esta misma globalización y el agrandamiento de los déficits generaron el consenso de que las guerras entre naciones poderosas, aún con ideologías distintas, habían terminado, generando en Europa un gasto en defensa históricamente bajo.
El mundo tuvo una combinación excepcional de tasas y prestatarios, la globalización del producto Chino abarató bienes, ayudando a contener la inflación, mientras los superávits externos que generaba Asia se volcaban hacia activos seguros estadounidenses y mundiales, llevando a China y Japón a estar entre los mayores tenedores de Treasuries. Todo eso permitió financiar gobiernos, empresas y hogares a costos históricamente bajos. Hoy varias de esas fuerzas se están dando vuelta.
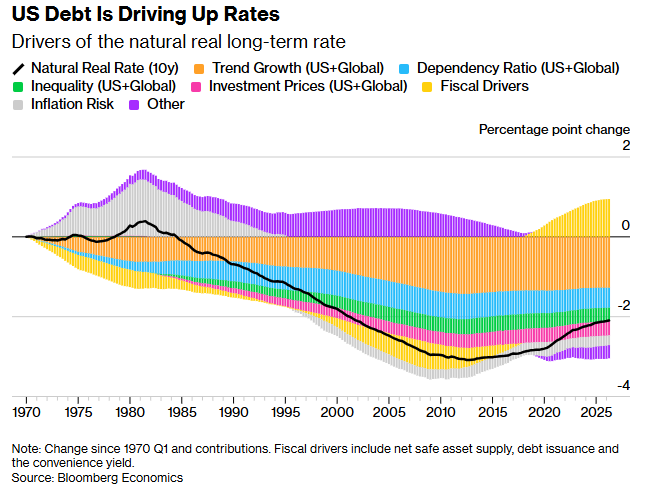
La inflación no baja al nivel deseado, está por encima del 2%, y los déficits fiscales son insostenibles. China dejó de comprar reservas y el congelamiento de cuentas rusas agregó un componente geopolítico al concepto de activo libre de riesgo. También la demanda de capital está aumentando porque la transición energética, redes eléctricas, data centers e inteligencia artificial requieren niveles de inversión que no veíamos hace años, compitiendo por el capital.
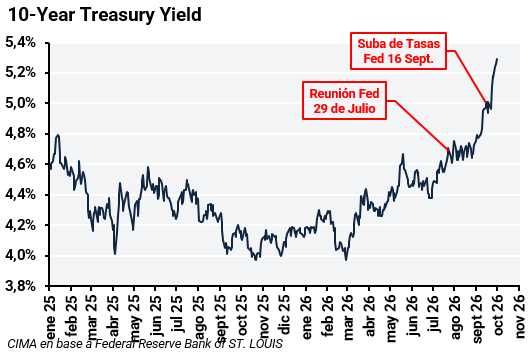
En este contexto los bonos globales comenzaron un movimiento de los más importantes de las últimas décadas. El Treasury estadounidense a 10 años superó el 5,3%, su nivel más alto desde 2002. La tasa a 30 años llegó al 5,7%, máximos de 24 años.
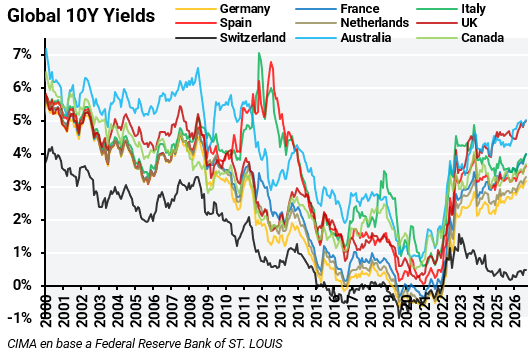
El bono británico a 30 años superó el 6% por primera vez desde 1998 y Francia tocó el 5% a diez años. Aun con la misma moneda y el mismo banco central, el mercado asigna precios totalmente distintos a Francia y Alemania. Estamos viendo una presión simultánea sobre el costo de financiamiento de largo plazo del mundo desarrollado, tesis que venimos desarrollando.
Los argumentos de analistas son diversos. De un lado sostienen que las tasas suben porque estamos frente a una combinación de petróleo caro, inflación elevada y bancos centrales obligados a mantener una política monetaria restrictiva, y por ende una normalización del precio de la energía debería reducir la inflación, y eventualmente las tasas.
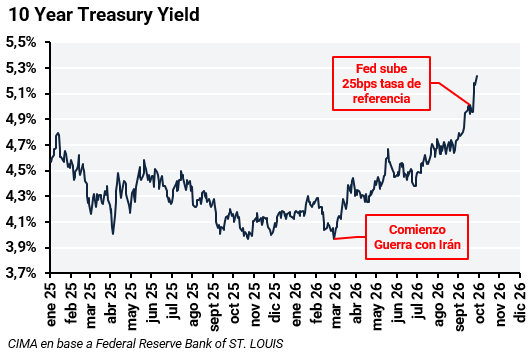
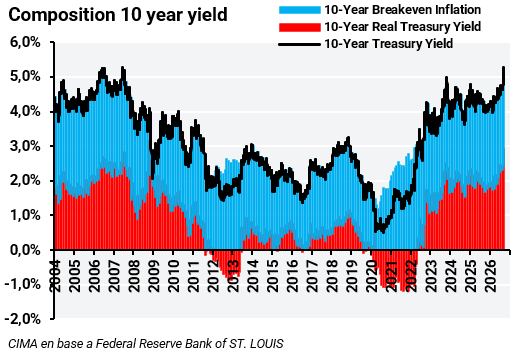
Las tasas nominales pueden descomponerse entre tasa real e inflación esperada. De responder la suba reciente al petróleo y a mayores expectativas de inflación, debería reflejarse en el componente inflacionario. Sin embargo gran parte provino de tasas reales, lo que sugiere que hay otros factores detrás de la suba.
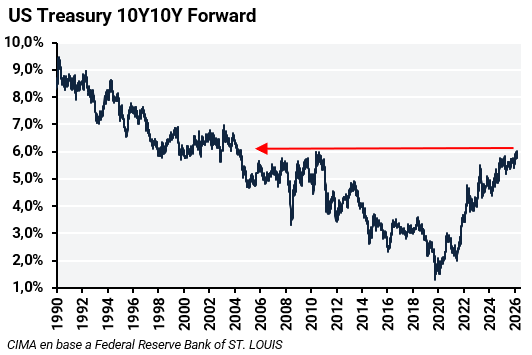
Otra parte del mercado sostiene que estamos volviendo a tasas “normales” después de quince años de QE, exceso de liquidez y tasas reales en cero. El argumento es válido, pero cuando se observa la tasa forward a 10 años dentro de 10 años, la tasa que el mercado descuenta hoy para dentro de una década, ya supera los máximos desde 2006.
Parece haber una explicación más incómoda y realista: el problema no está principalmente en lo que hagan los bancos centrales, sino en un mercado que empieza a exigir una tasa mayor para financiar déficits fiscales y stocks de deuda cada vez más grandes.
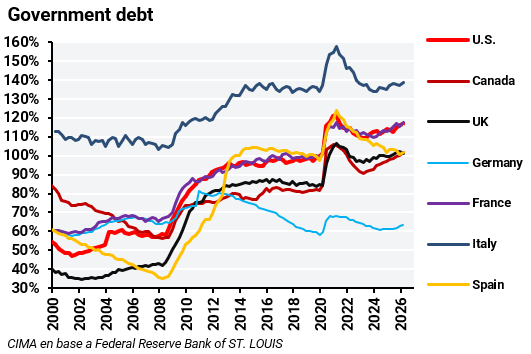
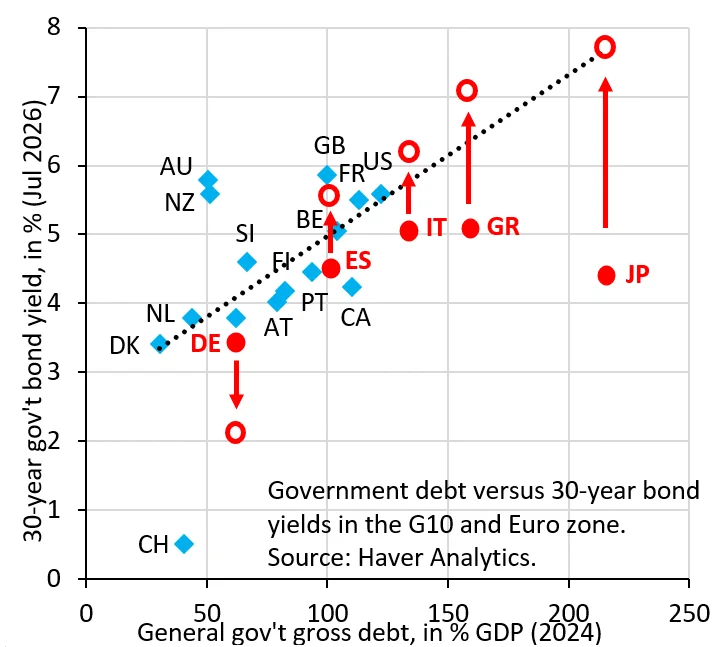
Hacia futuro el problema no es que los gobiernos tengan que pagar más intereses, sino que tasas más altas agrandan el déficit financiero y obligan a emitir más deuda, generando una dinámica circular en la que más deuda a mayor tasa vuelve a aumentar el costo de la deuda. Por eso, intervenciones como recompras de bonos, cambios en la composición de las emisiones o incluso baja de tasas por parte de los bancos centrales no resuelven el problema del desequilibrio fiscal de fondo que permanece.
La Reserva Federal
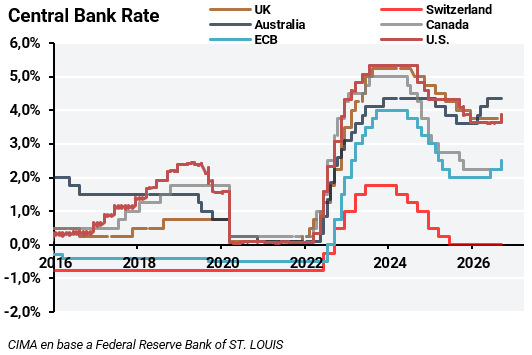
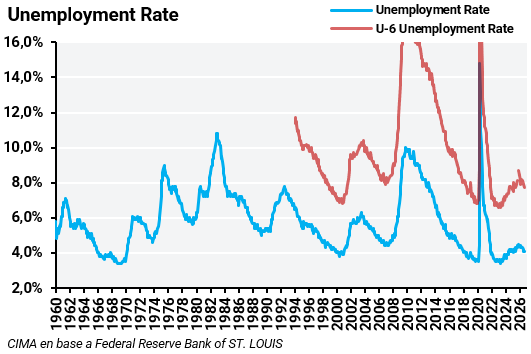
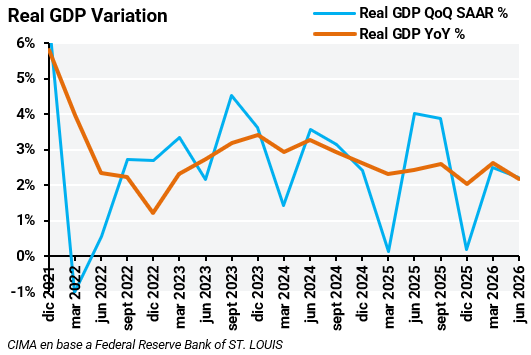
La suba de las tasas largas se vio potenciada por una Fed más hawkish, que volvió a subir la tasa de referencia el 16 de septiembre. La inflación está por encima de la meta hace 65 meses consecutivos, y el mercado laboral se fortaleció. Tras una creación neta de empleo estancada a fines del año pasado y comienzos de este, en los últimos meses la tasa de desempleo cayó al 4,1% mientras que la economía sigue creciendo al 2% anual.
Lo llamativo es que las tasas largas subieron bajo estrategias opuestas de política monetaria. Cuando la Fed en julio decidió no subir la tasa, las largas aumentaron igual. Ahora con una Fed hawkish, volvieron a subir. Si el mercado castiga tanto a una Fed laxa como a una restrictiva, empieza a ser difícil explicar el movimiento solo por la política monetaria.
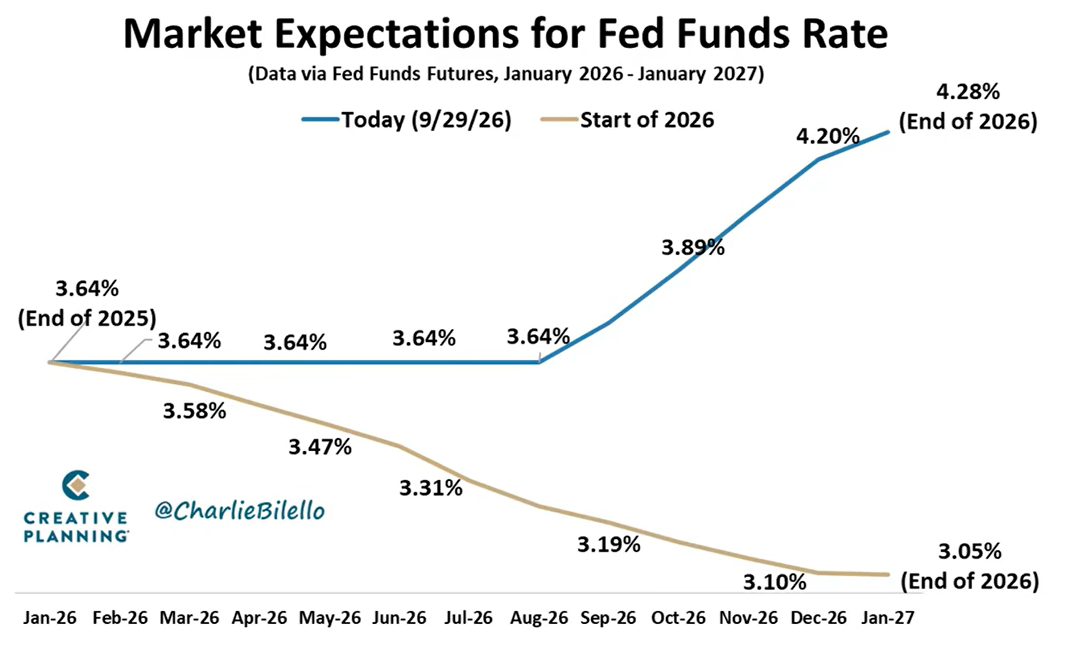
Creemos que el mercado puede estar demasiado hawkish respecto de la Fed en el corto plazo ya que espera 3 subas más, pero no necesariamente respecto de las tasas largas. Si el petróleo se normaliza, la inflación se desacelera, y la Fed deja de subir tasas, es probable que veamos alivio en el tramo corto de la curva. Pero la clave pasa por los rendimientos de 10 a 30 años, si también caen y vuelven a niveles previos a la guerra mostrará que la reciente suba respondió principalmente al petróleo, la inflación y una Fed más restrictiva. Pero si no caen con una inflación más baja, será más difícil explicar el movimiento únicamente por factores transitorios.
Si las tasas largas permanecen altas por razones estructurales y no simplemente por una Fed hawkish, cambia la forma de analizar acciones, crédito y commodities.
Efectos en las acciones
Durante buena parte del período posterior a 2008, con tasas cercanas a cero, el inversor que buscaba retornos estaba obligado a asumir riesgo. Una fortuna de 1000 millones de dólares pasó de dejar un retorno de entre 60 y 70 millones al año a menos de 10. Esto llevó las acciones a múltiplos elevados porque la alternativa libre de riesgo ofrecía muy poco. Hoy con los Treasury rindiendo cerca de 5,5%, las acciones necesitan ofrecer un retorno esperado mayor para compensar la volatilidad y los riesgos.
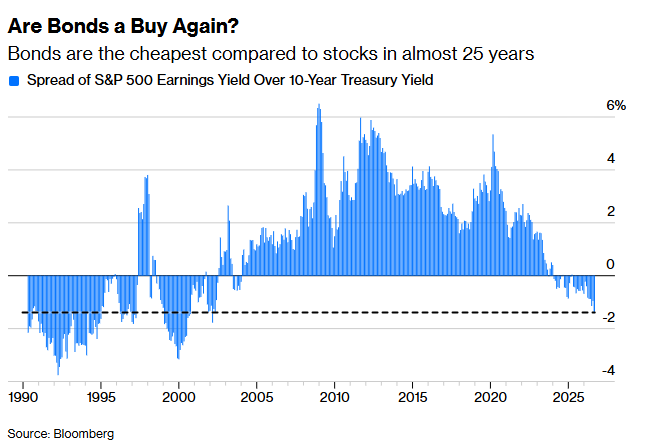
El earnings yield del S&P 500 se encuentra por debajo del rendimiento del Treasury a 10 años, algo no visto desde comienzos de los 2000. En términos relativos se puede obtener un rendimiento superior en un activo libre de riesgo, lo que no implica que las acciones tengan que caer, pero solo un fuerte crecimiento de las ganancias puede justificar las valuaciones actuales.
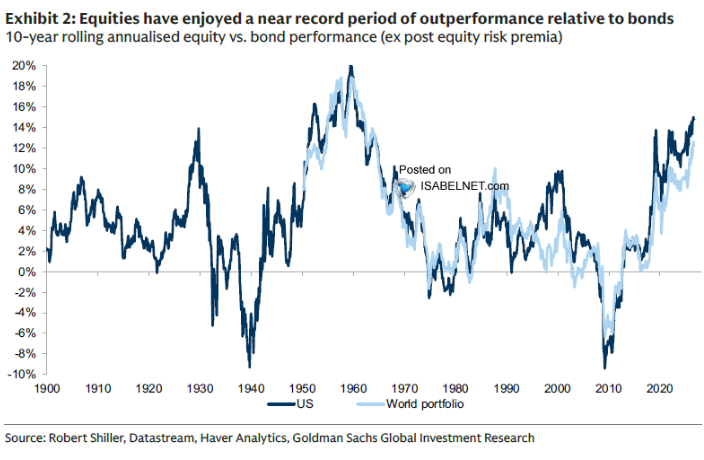
El equity viene de uno de los períodos de mayor outperformance frente a bonos de los últimos cien años. No necesariamente tiene que revertirse, pero con tasas reales elevadas y valuaciones exigentes, el balance riesgo-retorno vuelve a ser mucho más competitivo para los bonos.
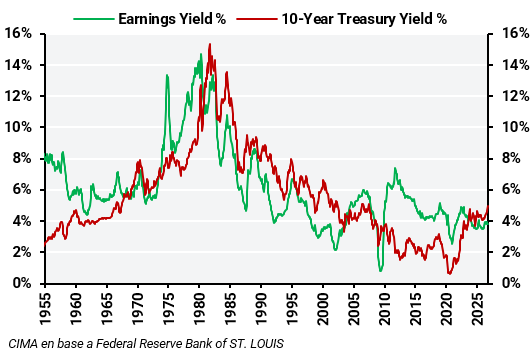
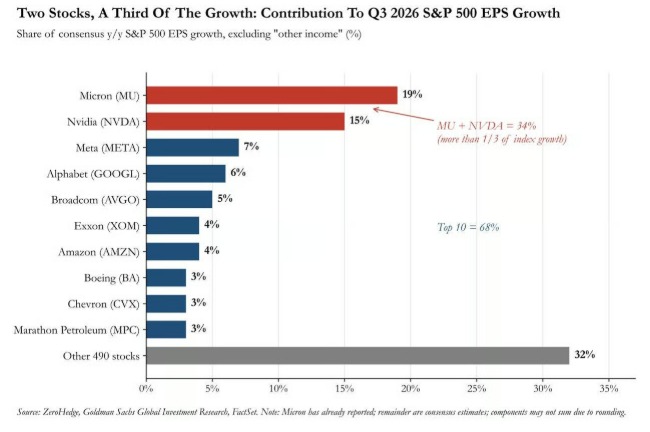
La relación entre tasas y acciones no siempre fue lineal, el equity incluso subió con tasas altas cuando tuvo crecimiento, productividad y expectativas de ganancias. No es lo mismo un Treasury al 5% explicado por una economía creciendo con fuerza, que uno impulsado por mayor déficit y deuda. Actualmente la economía estadounidense crece, pero no atraviesa un boom generalizado capaz de compensar el aumento de las tasas reales. El crecimiento de la actividad, como el de las ganancias, está cada vez más concentrado en inteligencia artificial. Solo dos acciones, Micron y Nvidia, explican un tercio del crecimiento de ganancias del S&P 500 en el tercer trimestre. Mientras el ponderado por capitalización se mantiene fuerte, el equal weighted muestra una dinámica más débil.
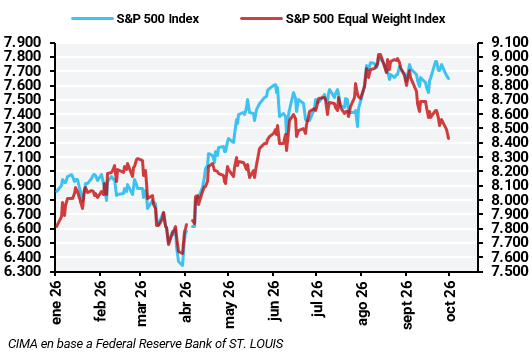
El boom tecnológico puede aumentar las ganancias, pero simultáneamente requiere enormes cantidades de capital para financiar data centers, infraestructura y equipamiento. Esta demanda ya empieza a trasladarse al mercado de deuda: Amazon, Alphabet, Microsoft, Meta y Oracle emitieron US$ 256.000 millones en 2026, frente a US$ 136.000 millones durante 2025.
El resto de los activos
El mayor problema aparece para el resto del mercado y otros activos, que enfrentan tasas de descuento y costos de financiamiento más altos. Esta dinámica tiene implicancias para el dólar: tasas reales altas en Estados Unidos aumentan el atractivo relativo del dólar y esto puede limitar temporalmente la suba de algunos commodities.
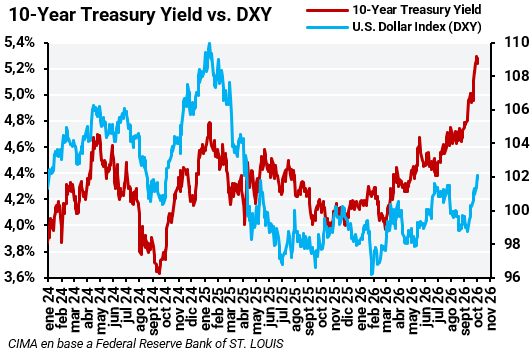
En el caso de confirmarse la noción de que el mundo, después de más de 15 años, va a funcionar con tasas estructuralmente más altas es posible que se configure un repricing de activos invertibles. Uno de los más afectados, por su sensibilidad a la suba de tasas, es el real estate, el activo de mayor capitalización de la economía mundial. Algunos de estos síntomas se ven en lugares como China con el bust de la construcción, en Londres con la caída de los precios de la propiedad entre 20 y 30%, y en EE.UU. con la caída de la cantidad de operaciones de compraventa.
También es posible que vayamos hacia un desacople del riesgo. Durante los últimos 15 años, el mercado estuvo mayormente en modo risk on, con subas generalizadas de los activos en mayor o menor proporción. A futuro será más desafiante determinar cuáles son los sectores invertibles en el universo de los mercados financieros. El análisis financiero de estas circunstancias y alternativas se vuelve extremadamente relevante: no comprar ciegamente porque todo sube definirá los retornos de las inversiones futuras.