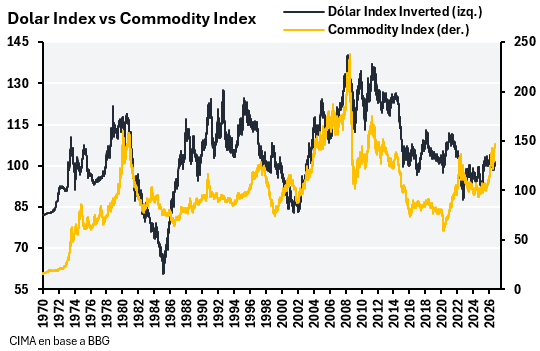
El Índice de Commodities acumula una suba del 223% desde los mínimos de 2020, el oro 170% y el cobre 251%; el petróleo, 73% en lo que va del año. Analistas mencionan que este es un nuevo superciclo de commodities. Otros sostienen que el paradigma tradicional de superciclo no aplica y que la suba responde a un cambio en la composición de la demanda.
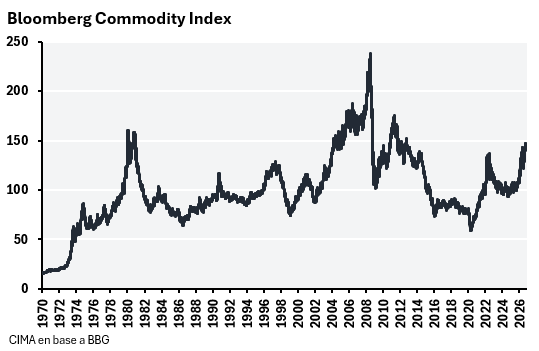
Para confirmar un superciclo tienen que darse una serie de condiciones: conflictos geopolíticos que restrinjan la oferta o fragmenten flujos comerciales, un shock de demanda sostenido, una oferta con baja capacidad de respuesta, un dólar estructuralmente débil y, finalmente, una aceleración del crecimiento de los mercados emergentes. Varios de estos condimentos ya están presentes, otros, no del todo, aunque con alta probabilidad de materializarse.
Geopolítica y fragmentación
El comercio mundial atraviesa una creciente fragmentación geoeconómica, con aranceles, sanciones, controles de exportación, subsidios y políticas de friend-shoring, buscando reducir la dependencia de países considerados rivales. La guerra comercial y tecnológica entre Estados Unidos y China es el ejemplo más claro. EE.UU. restringe el acceso a semiconductores aplicando aranceles altos a productos chinos, mientras China controla las exportaciones de tierras raras y otros minerales críticos. A esto se suma la relocalización de cadenas productivas hacia países aliados y políticas industriales que priorizan el abastecimiento por encima de eficiencia y costos. El resultado es un comercio global menos eficiente y más fragmentado, con cadenas de suministro más largas, capacidad duplicada y mayor riesgo de restricciones de oferta. Para los commodities, como la energía y los minerales críticos, esto agrega una prima geopolítica a los precios.
Debilidad del dólar
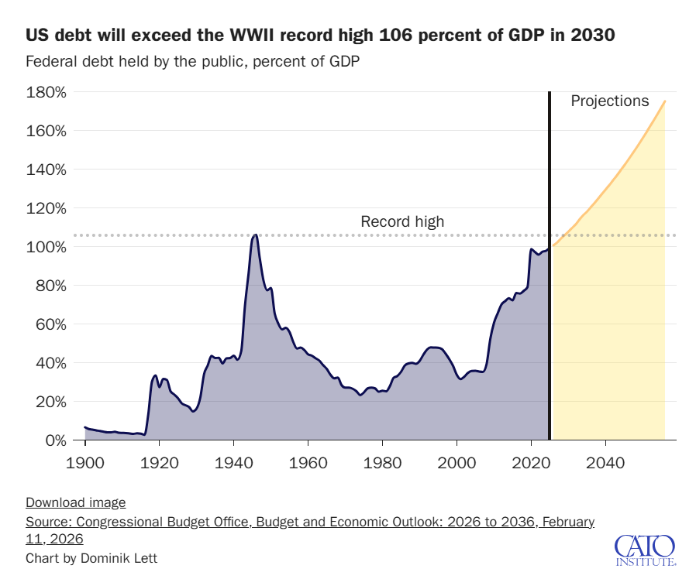
Estados Unidos enfrenta una trayectoria fiscal insostenible llevando su deuda a máximos históricos. El deterioro fiscal coincide con un cambio profundo del sistema monetario internacional. La guerra en Ucrania marcó un precedente cuando inversiones dentro del sistema financiero occidental fueron congeladas por sanciones, incentivando a países e inversores a buscar otras jurisdicciones. Al mismo tiempo, Japón, el mayor tenedor de Treasuries, comenzó a reducir posiciones tras las intervenciones en el yen y por el aumento de las tasas locales, que incentivan a repatriar capital y mantenerlo dentro de su mercado.
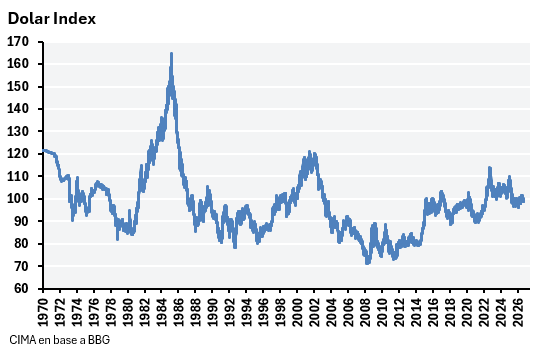
El problema para Estados Unidos es que esto ocurre cuando necesita emitir más deuda para financiar déficits persistentemente elevados. No significa que el dólar vaya a perder su condición de moneda de reserva, pero sí que uno de los pilares que sostuvo su demanda estructural durante décadas comienza a debilitarse. Como Estados Unidos debe emitir cada vez más Treasuries mientras bancos centrales diversifican hacia oro y grandes inversores como Japón y China reducen la demanda, el ajuste deberá darse por mayores tasas, un dólar más débil o una combinación de ambas.
En ese contexto podría comenzar un nuevo ciclo bajista del dólar frente a monedas de países emergentes con posiciones fiscales más sólidas, superávits externos y tasas reales elevadas. Un dólar más débil amplifica los ciclos alcistas de commodities. Al negociarse en dólares, la depreciación abarata el costo para compradores con otras monedas. Además, la mejora en sus precios relativos al dólar crea condiciones financieras más favorables para los países emergentes por ser los mayores productores de commodities.
Oferta inelástica y subinversión
Durante años, el precio de los commodities generó un ciclo de subinversión, con niveles de Capex por debajo de los promedios históricos, dejando una oferta con poca capacidad de reacción ante una suba de la demanda.
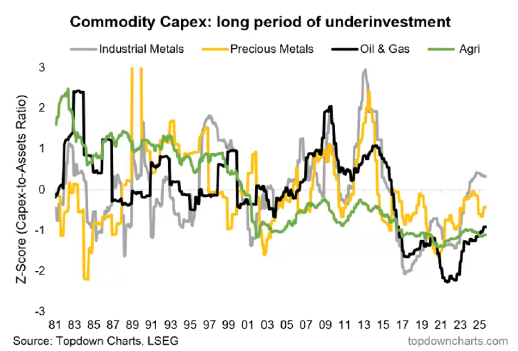
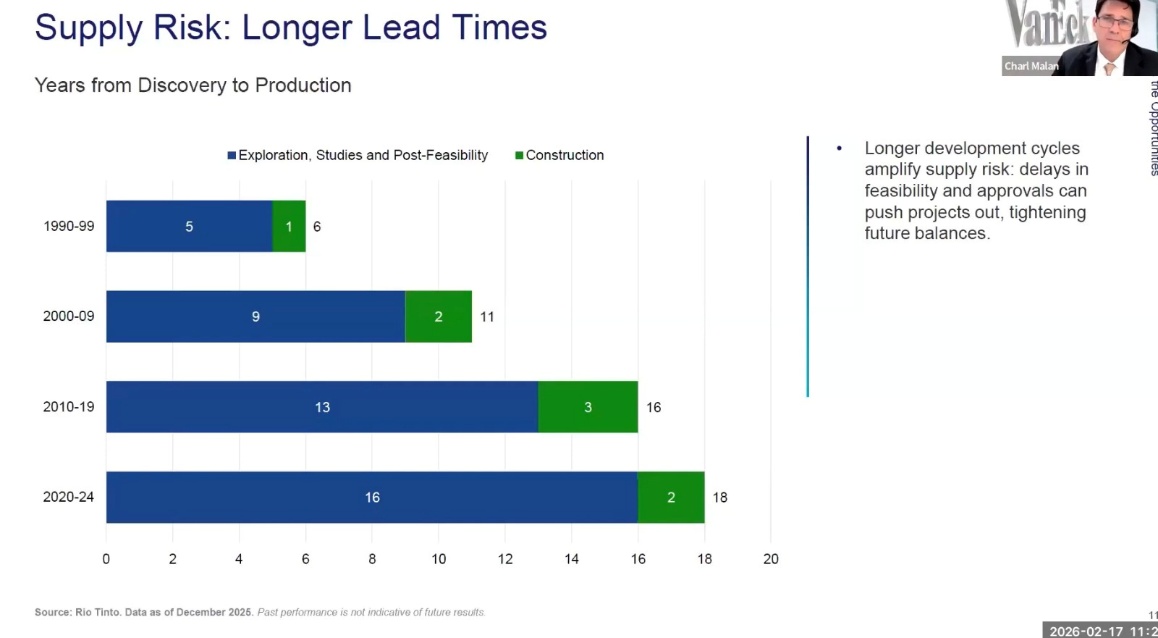
Aumentar la producción requiere hoy más tiempo. En minería, el plazo promedio entre el descubrimiento de un yacimiento y su entrada en producción pasó, ante mayores tiempos de exploración, estudios, permisos y factibilidad, de 6 años en los 90 a 18 años actualmente. Esto genera una oferta inelástica: aunque los precios mejoren los incentivos a invertir, pueden pasar muchos años hasta que la inversión se traduzca en mayor producción.
Fuentes de demanda
A diferencia del ciclo en los 2000, impulsado por la industrialización y urbanización de China, los fundamentos actuales son la electrificación, la transición energética y el gasto en infraestructura de inteligencia artificial. El cobre y el aluminio son fundamentales para las redes eléctricas, la transmisión y los data centers. El litio, el níquel, el grafito y las tierras raras para baterías y electrificación. El crecimiento de la demanda eléctrica favorece la generación a partir de fuentes como gas natural y uranio.
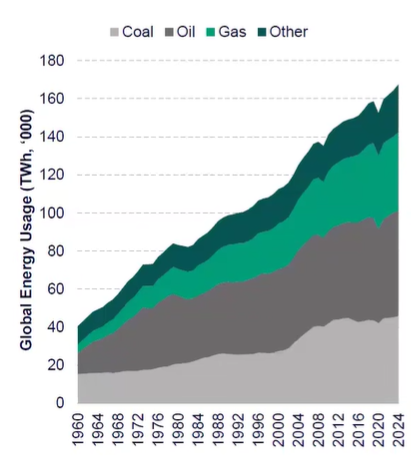
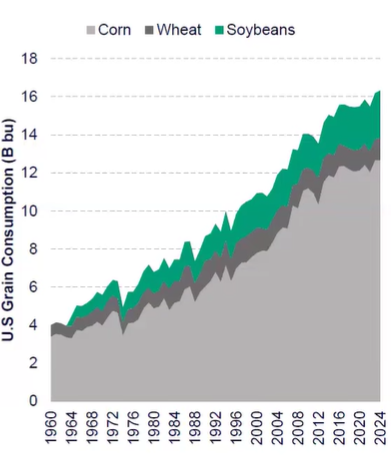
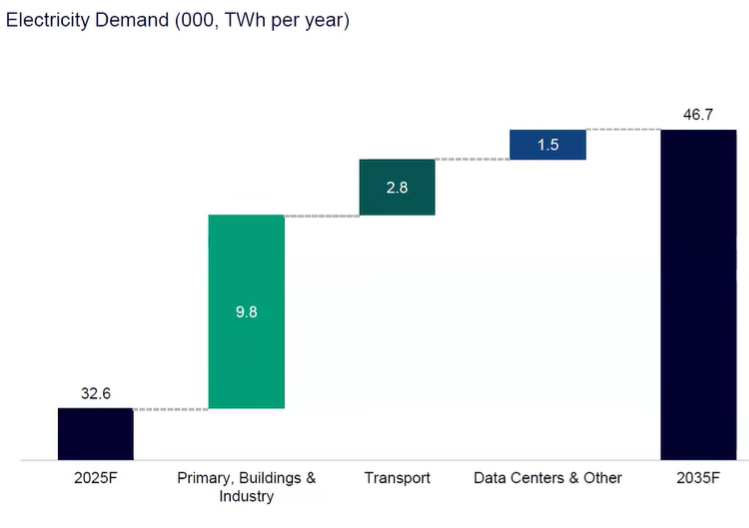
La demanda mundial de electricidad está entrando en un nuevo ciclo de crecimiento estructural. Rio Tinto proyecta un aumento cercano al 43% entre 2025 y 2035, desde 32.600 hasta 46.700 TWh anuales. La IEA espera un crecimiento de alrededor del 40% hacia 2035. El boom de la IA y data centers explica solo una fracción del incremento, el principal motor sería la electrificación más amplia, impulsada por industria, edificios, climatización y transporte.
Mercados emergentes
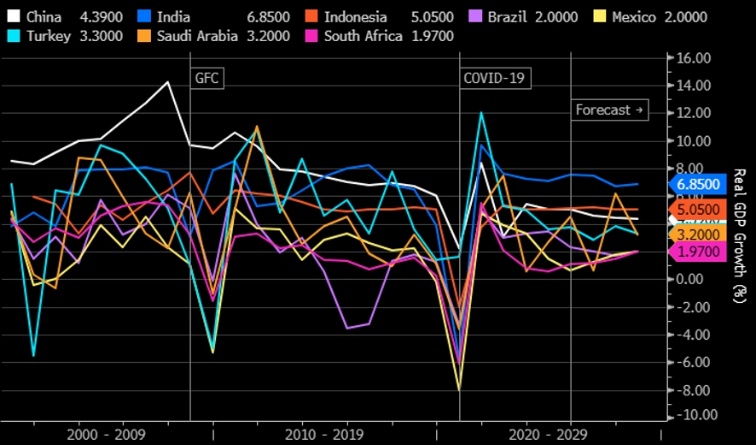
El crecimiento de los mercados emergentes es probablemente la condición más incierta. El superciclo de 2000 a 2014 estuvo impulsado principalmente por la industrialización y urbanización de China, cuya escala generó un shock extraordinario sobre la demanda mundial de energía, metales y alimentos. La pregunta hacia adelante es qué mercados pueden ocupar parcialmente ese lugar. India aparece como el candidato más evidente en el corto a mediano plazo, junto con Indonesia en segundo lugar. Entre ambos suman una población mayor a 1750 millones de personas. El punto relevante no es únicamente cuánto crezca su PIB, sino si ese crecimiento alcanza la escala y la demanda de commodities que tuvo China durante las décadas anteriores.
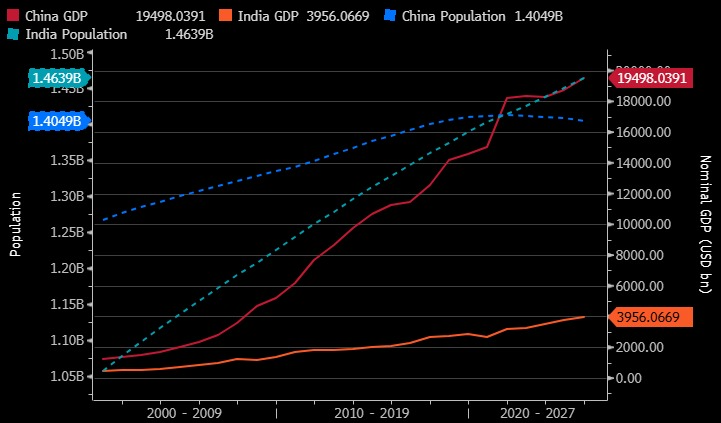
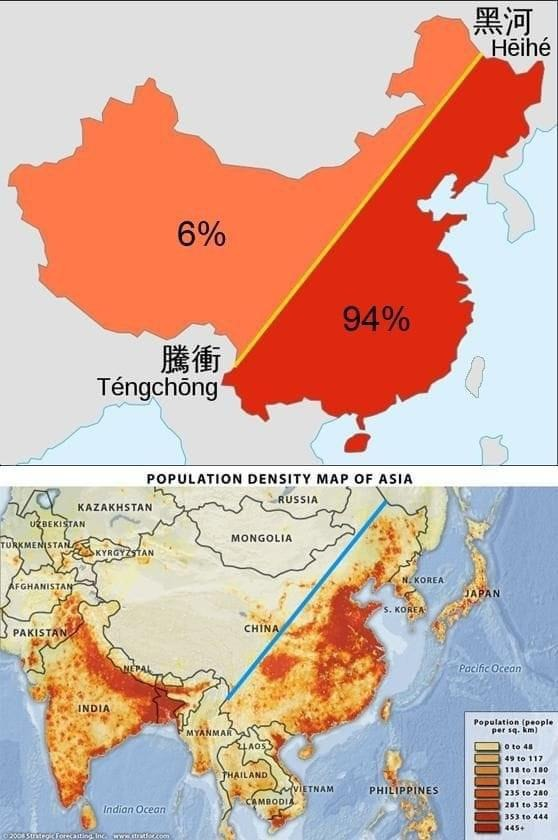
La divergencia en PIB per cápita entre China e India es de 5 veces, mientras que en números la población en India es mayor y presenta una tendencia de crecimiento más pronunciada que la que tuvo China. Y si bien China tiene un territorio tres veces más grande que India, su población está concentrada en un tercio del total.
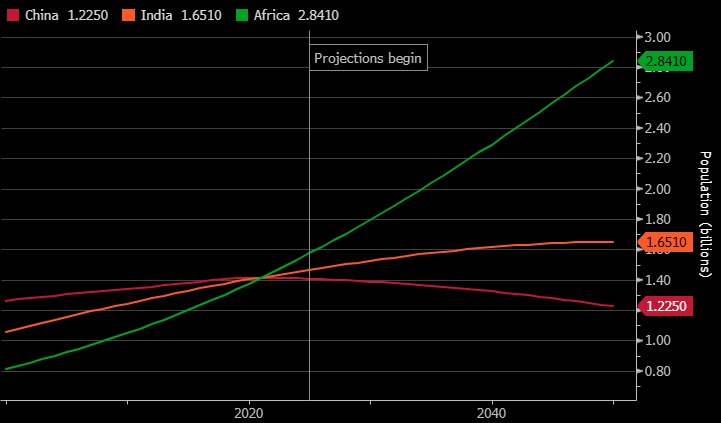
En cuanto al crecimiento de la población, China tuvo 1.63 nacimientos por cada mujer durante los 2000, India ahora tiene 1.87 y África subsahariana tiene 3.8. Esto apunta a que para 2050 África será una región con más de 2800 millones de personas, India tendrá 1650 millones mientras que China descendería a los 1200 millones. Con el aumento demográfico en estos países, la incógnita pasa a ser si la intensidad del crecimiento económico futuro podrá emular la demanda china de los 2000.
Países favorecidos
Todavía parece prematuro afirmar que estamos frente a un nuevo superciclo comparable al de comienzos de siglo. Sin embargo, varios de sus ingredientes ya están presentes: una nueva fuente estructural de demanda vinculada a IA, una oferta de lenta respuesta, crecientes tensiones geopolíticas y una situación fiscal estadounidense que favorece un dólar más débil. La principal incógnita sigue siendo si India y el resto de los mercados emergentes pueden generar un shock de demanda suficientemente grande y sostenido como para transformar el actual ciclo alcista en un verdadero superciclo.
De concretarse, difícilmente sea homogéneo. Los metales y la energía aparecen mejor posicionados por la electrificación y las restricciones de oferta, mientras que los commodities agrícolas dependerán del crecimiento demográfico y de los ingresos de emergentes, y los biocombustibles de posibles shocks climáticos o comerciales. Un nuevo superciclo no va a implicar que todos los commodities, ni todos los países emergentes, suban al mismo ritmo ni por las mismas razones.
Brasil
Brasil está especialmente bien posicionado para este ciclo. Es el principal exportador de commodities agrícolas, el primero en soja, jugo de naranja, azúcar, carne bovina, entre otros. También es el segundo productor de hierro y séptimo en petróleo. Mirando su historia reciente, la fuerte suba del mercado brasileño entre 2003 y 2008 fue consecuencia de una combinación de factores externos y domésticos de demanda de commodities.
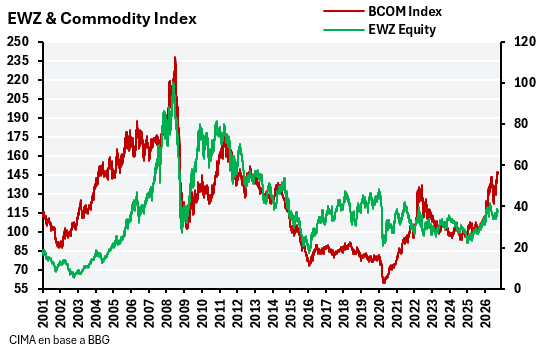
La mayor demanda fue por la industrialización de China. El PIB chino creció 10,1% en 2004, 11,4% en 2005 y 12,7% en 2006, generando un aumento del mineral de hierro de 360%, del 73% en la soja 73% y de más del 200% en el petróleo.
En paralelo se sumó el atentado a las Torres Gemelas, que puso fin al dividendo de la paz e incrementó el gasto en defensa de EE.UU. Esto generó déficits gemelos y un nuevo ciclo de debilidad del dólar, impulsando los precios de los commodities y favoreciendo los flujos de capitales hacia mercados emergentes.
Brasil acompañó este escenario externo con una fuerte mejora de su credibilidad macroeconómica. Cuando Lula asumió en 2002, el mercado reaccionó con temor: el real se depreció fuertemente y el riesgo país superó los 2.000 bps. Sin embargo, sus primeros años de gobierno fueron más pragmáticos y ortodoxos económicamente de lo esperado. Brasil mantuvo superávits primarios, redujo su nivel de deuda y consolidó la confianza de los inversores, proceso que culminó con la obtención del Investment Grade en 2008. El resultado fue una combinación casi perfecta: commodities al alza, dólar débil, fuertes flujos hacia emergentes y una mejora significativa de los fundamentos domésticos, lo que hizo que el mercado accionario subiera más de un 1800% entre 2003 y 2008. La pregunta es cuánto de esa combinación puede volver a darse.
El primer factor, como dijimos, es el shock de demanda. La industrialización de China tuvo una escala difícil de repetir, pero podría aparecer una demanda más fragmentada entre India, creciendo al 7%, Indonesia al 5% y otras economías emergentes de Asia y África. Difícilmente un solo país replique a China, pero en conjunto podrían convertirse en un nuevo motor estructural de demanda.
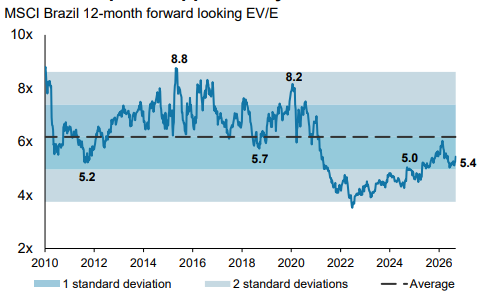
El segundo factor ya está parcialmente presente. Los precios de varios commodities atraviesan un ciclo alcista tras años de baja inversión, lo que limita la oferta. Brasil está muy bien posicionado por su exposición simultánea a petróleo, hierro, cobre y commodities agrícolas. Como mencionamos en nuestro informe anterior, pese a la suba reciente del EWZ, el mercado brasileño todavía cotiza a múltiplos bajos frente a promedios históricos y continúa rezagado respecto de la suba de commodities.
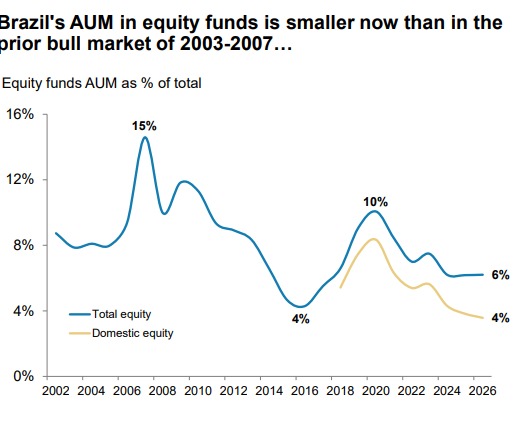
La debilidad del dólar también es un factor potencialmente presente, que puede incentivar una nueva entrada de capitales hacia emergentes y particularmente a Brasil. La exposición global a emergentes continúa baja en términos históricos, mientras que, por las tasas reales brasileñas, las acciones han perdido atractivo tanto para fondos locales como internacionales.
La principal diferencia es el frente doméstico. Brasil no tiene la misma credibilidad fiscal que construyó entre 2003 y 2008; su deuda aumenta y el déficit preocupa a los inversores. El Banco Central mantiene la independencia como contrapeso, pero una consolidación fiscal creíble de la mano de un cambio presidencial sería el factor que generaría un fuerte re-rating del mercado brasileño similar al de principios del milenio.