En este contexto, vemos mayor potencial en los metales, tras años de baja inversión y una reducida asignación de capital al desarrollo de nuevos yacimientos. Del presupuesto mundial destinado a la exploración de metales no ferrosos, apenas el 21% se destinó a exploración inicial.
La Agencia Internacional de Energía (IEA), estima que el consumo de electricidad se duplicará hacia 2050, pasando de 25.000 a 50.000 TWh. La nueva demanda vendría de la electrificación de la industria china, la sustitución de vehículos de combustión por eléctricos, el reemplazo de calefacción a gas o combustibles por bombas de calor eléctricas, y la expansión de los data centers vinculados a la IA. Todo este proceso se ve acelerado porque China y Europa, importadores netos de petróleo y gas, buscan reducir su dependencia energética por razones de seguridad nacional.
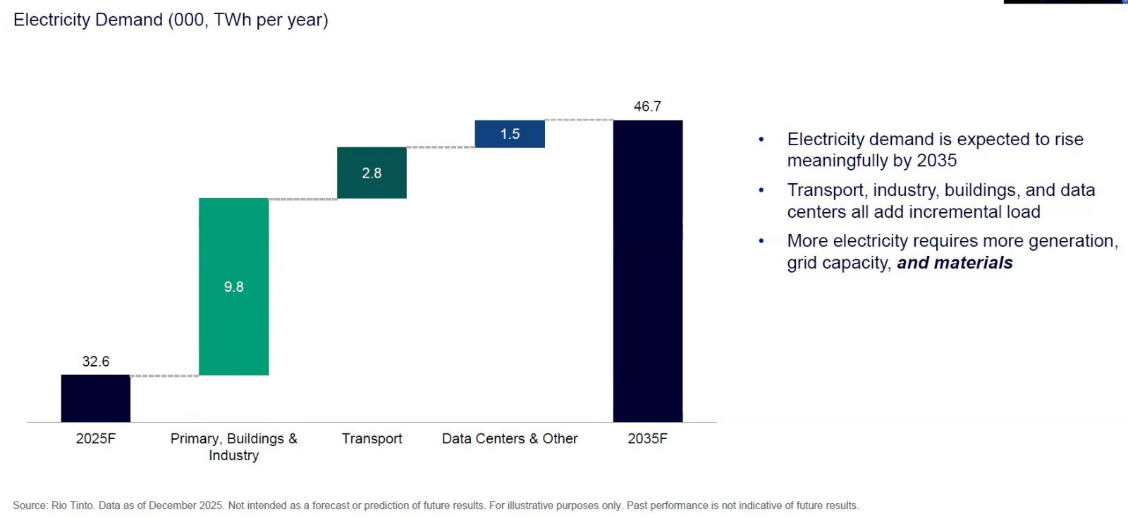
Cobre y la electrificación
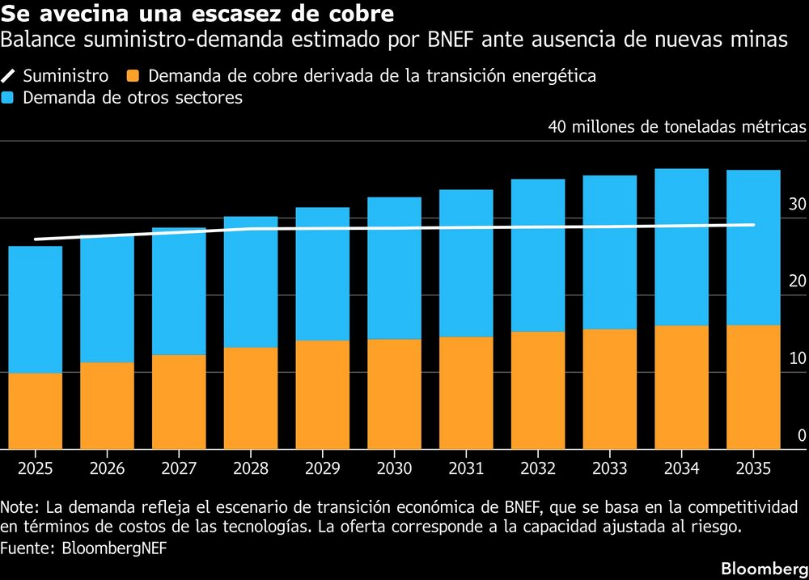
El cobre es esencial para la electrificación porque tiene la mayor conductividad de cualquier metal no precioso. Se utiliza para hacer autos eléctricos, turbinas eólicas, data centers y redes eléctricas. La IEA estima una brecha cercana al 25% en 2035 entre la producción minera existente y anunciada, y las necesidades de consumo de cobre.
Se prevé que el crecimiento de la demanda de los data centers profundice el déficit de cobre durante la segunda mitad de esta década, llevando la brecha de oferta a cerca de 6 millones de toneladas en 2035.
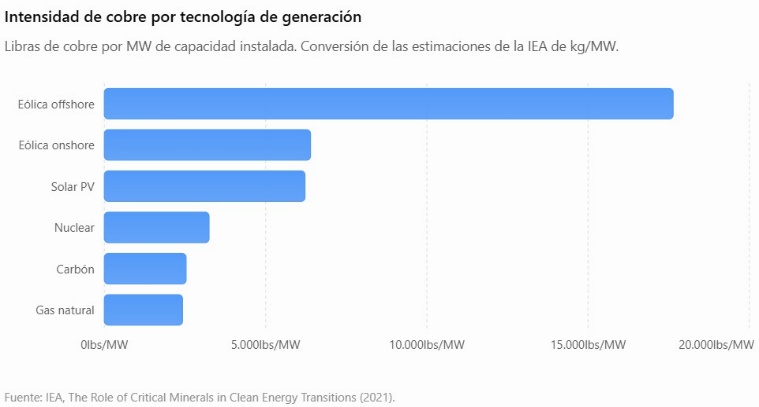
Las energías renovables utilizan una gran cantidad de cobre versus las tradicionales. La eólica consume 4 veces más cobre que el gas, mientras la solar y la nuclear casi el doble.
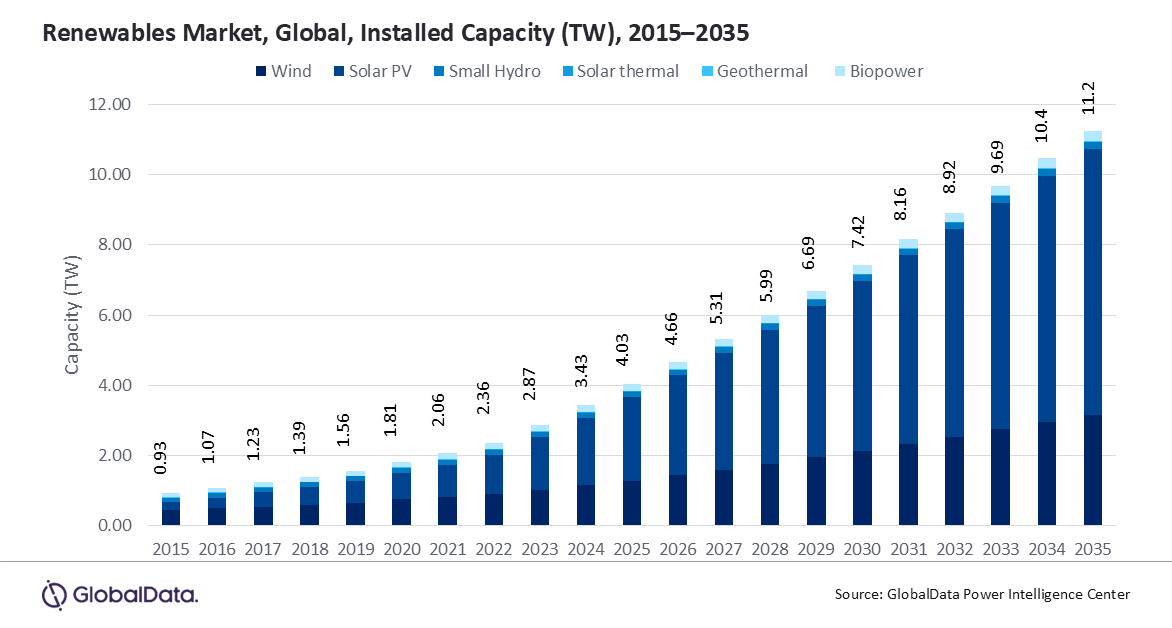
Los EVs necesitan 4 veces más cobre que un auto a combustión, y poseen una eficiencia del 87-91% comparados al 30% de los autos a combustión, por lo que su demanda continuará a futuro. Los altos precios del combustible los están impulsando, en especial en Europa, dado que la electricidad tiene precios más estables.
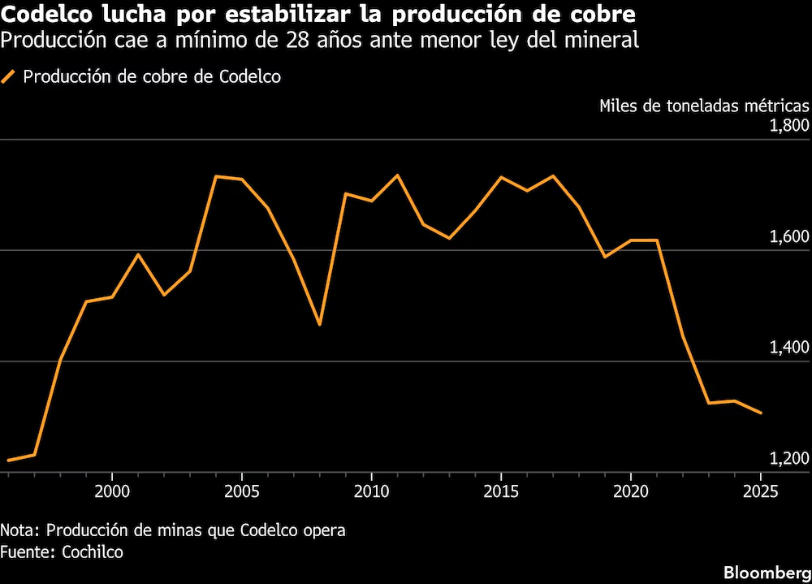
Las mayores empresas de cobre en el mundo, BHP, Freeport, y Codelco, que son el 20% de la producción mundial, tienen problemas. BHP planea sostener su producción de 2 millones de toneladas para 2030, debido a que el mineral en Chile está perdiendo calidad. La estatal Codelco enfrenta la producción anual más baja en 28 años por igual razón, además de problemas por accidentes e investigaciones sobre cifras infladas de producción.
Freeport tuvo un accidente en Papúa por un deslizamiento de lodo que provocó la muerte de siete trabajadores paralizando la planta varias semanas en septiembre de 2025 y ajustó sus estimaciones de producción al 65 % para la segunda mitad de este año frente al 85% del año anterior.
Por último, EE. UU. podría imponer aranceles al cobre desde 2027, sumando presión alcista sobre el precio internacional.
Hierro, demanda de mayor calidad
Cerca del 98% del hierro se destina a fabricar acero, el cual enfrenta un escenario complejo en el corto plazo por la debilidad de la industria siderúrgica. Worldsteel estima para 2026 un +0,3% en la demanda mundial y -1,5% en China, por la baja del mercado inmobiliario. A esta debilidad se suma buena oferta e inventarios en los puertos chinos, que podrían ejercer mayor presión sobre los precios.
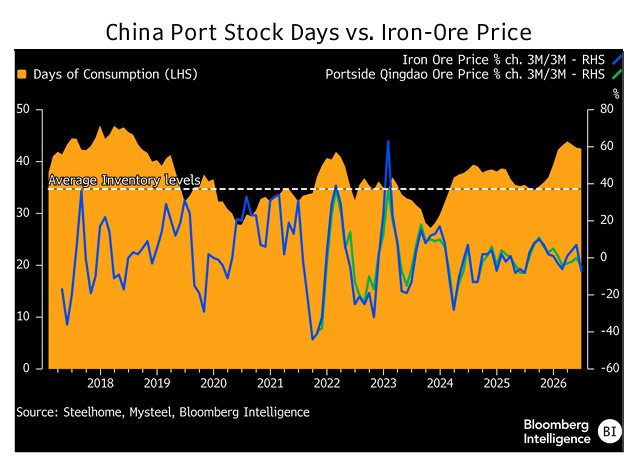
Además, los bajos márgenes de las acerías limitan su disposición a pagar una prima por mineral de mayor calidad. A mediados de julio, solo el 34% de las acerías chinas eran rentables, priorizando así mineral de hierro más barato y de menor ley. El crecimiento reciente de las importaciones chinas puede responder a acumulación de existencias o sustitución de mineral doméstico por importado.
La demanda futura no dependerá únicamente de cuánto acero adicional consuma el mundo, sino también de cómo se produzca. La descarbonización también incrementa la demanda de mineral de hierro de alta calidad. La siderurgia representa entre el 7% y el 9% de las emisiones mundiales de CO₂, por lo que su reducción requiere materias primas de mayor calidad y menores impurezas.
Los nuevos hornos eléctricos utilizan mineral con bajas impurezas y contenido de hierro del 67%. En Medio Oriente, proyectos siderúrgicos de bajas emisiones, anunciados por Vale en Arabia Saudita, Emiratos Árabes Unidos y Omán, apuntan a integrar mineral de alta calidad con instalaciones industriales y disponibilidad energética. También una nueva regulación china exige retirar más capacidad de la que se incorpora, para evitar que la industria del acero crezca de manera descontrolada y retirar plantas viejas, ineficientes y contaminantes, por eso la tendencia en China es utilizar hornos eléctricos, aumentando la eficiencia, consumir más chatarra, y utilizar mineral de hierro de alta calidad con menor contaminación.
A mediano y largo plazo, se podría suplantar la demanda china por otros mercados. India impulsa el consumo de acero, convirtiéndose en uno de los drivers futuros por la inversión en infraestructura, construcción e industria.
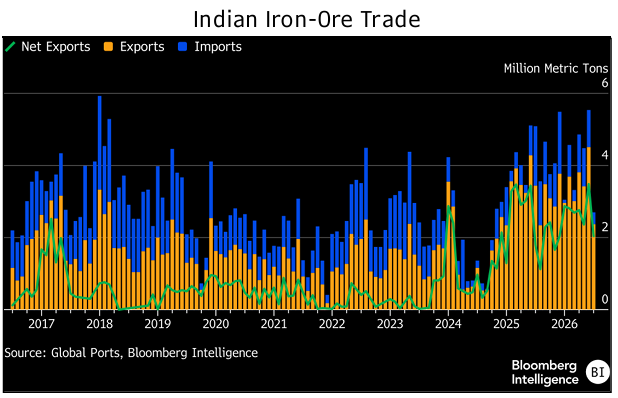
India, que es el tercer productor mundial de hierro con el 11,9% del total, está exportando mineral de menor ley e importando uno de mayor calidad. Se estima para 2030 que el 40% del hierro utilizado por dicho país sea importado.
Del lado de la oferta, la dificultad no es solo encontrar nuevos yacimientos, sino que requiere grandes inversiones en procesamiento, ferrocarriles y puertos que tardan muchos años. Simandou, uno de los principales proyectos de crecimiento de la oferta mundial, ilustra esta complejidad. Su explotación requiere más de 600 kilómetros de infraestructura ferroviaria e instalaciones portuarias.
Más que apostar por una suba generalizada del precio del mineral de hierro, favorecemos exposición a productores de Brasil y Quebec, que tienen las empresas más eficientes, capaces de abastecer segmentos de alta pureza, y pueden ser beneficiadas si avanza la siderúrgica india y las tecnologías de menores emisiones.
Oro, frente a la incertidumbre
La relación entre el oro, la inflación, las tasas reales y el dólar cambió considerablemente a lo largo del tiempo, e intentar explicar toda su historia con una única variable lleva a conclusiones equivocadas. Durante los 70 se combinaron factores favorables para el oro, como el fin de Bretton Woods, la aceleración de la inflación y tasas reales muy bajas. En ese período, la inflación esperada y el oro se movieron paralelamente. Sin embargo, el oro no subía por la inflación, sino porque el mercado desconfiaba del sistema monetario para contenerla.
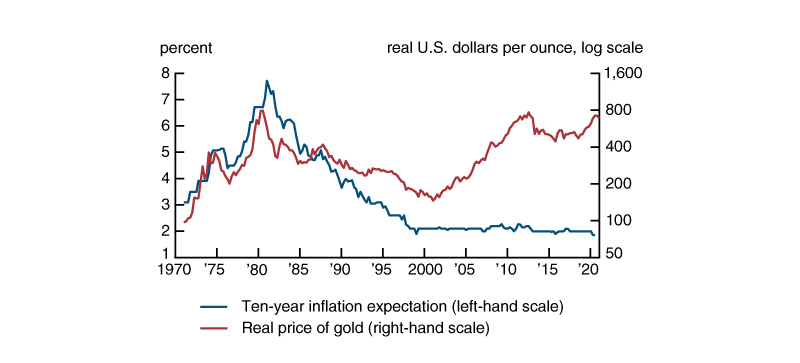
La dinámica cambió entre 1980 y 1990 con las expectativas de inflación cayendo, un aumento de la confianza en la política monetaria, y las acciones y los bonos con retornos altos, disminuyendo el atractivo de activos defensivos. Los elevados rendimientos reales, las ventas netas de oro por parte de los bancos centrales y el ‘dividendo de la paz’ tras la caída del Muro de Berlín en 1989 ayudan a explicar por qué el oro cayó incluso en un contexto de tasas reales descendentes.
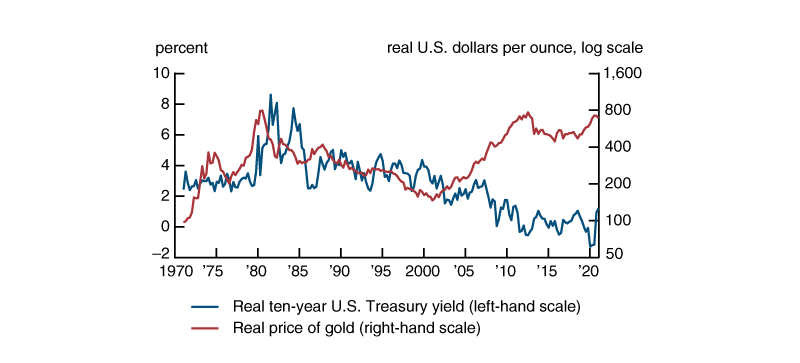
A partir del 2001 cambió la dinámica. El atentado a las Torres Gemelas puso fin al dividendo de la paz, incrementando tensiones geopolíticas y depreciando al dólar. Entre 2001 y 2012, la tasa real estadounidense a diez años cayó a niveles cercanos al 0%, y los bancos centrales se transformaron en compradores netos alrededor de 2010. Todo esto generó que aun con expectativas de inflación del 2%, el precio del oro aumentara más de cinco veces a partir de 2008, con los QEs y la aparición de los ETFs de oro.
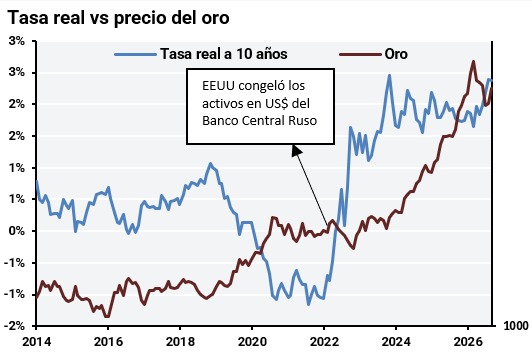
Entre la crisis de 2008 y comienzos de 2022, la relación inversa entre tasas reales y oro fue fuerte. Como el oro no genera flujo de fondos, un aumento de las tasas reales sube el costo de oportunidad frente a bonos. Distintos estudios académicos dan cuenta de esta relación negativa, y estiman que un aumento de un punto porcentual en la tasa real de largo plazo genera una caída del 13% en el precio del oro. Sin embargo, esta relación no es lineal ni estable, y el quiebre de este régimen ocurrió en 2022, dando lugar al actual.
Tras la invasión rusa a Ucrania y con el congelamiento de reservas internacionales, los bancos centrales de economías emergentes aceleraron sus compras de oro diversificando reservas y reduciendo la dependencia del sistema financiero occidental y de sus posibles sanciones. El oro incorporó una nueva prima a su valor, el de mantener un activo que no es un pasivo de ningún país, sin riesgo de contraparte.
Esta demanda se convirtió en uno de los principales soportes del mercado. Entre 2022 y 2025, las compras de bancos centrales promediaron 1.000 toneladas anuales, más del doble que durante la década anterior.
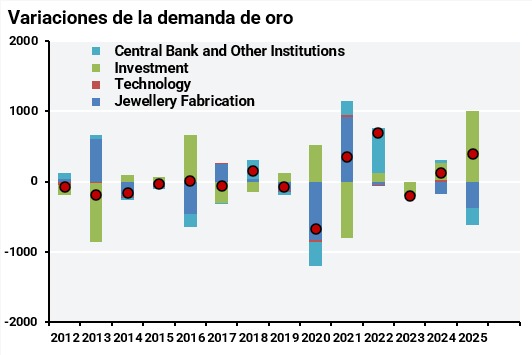
En 2025, las tensiones comerciales, las dudas fiscales y la presión pública de Trump por bajar las tasas de la Fed generaron una pérdida de credibilidad de los activos estadounidenses y debilidad del dólar, que aceleró fuertemente la demanda.
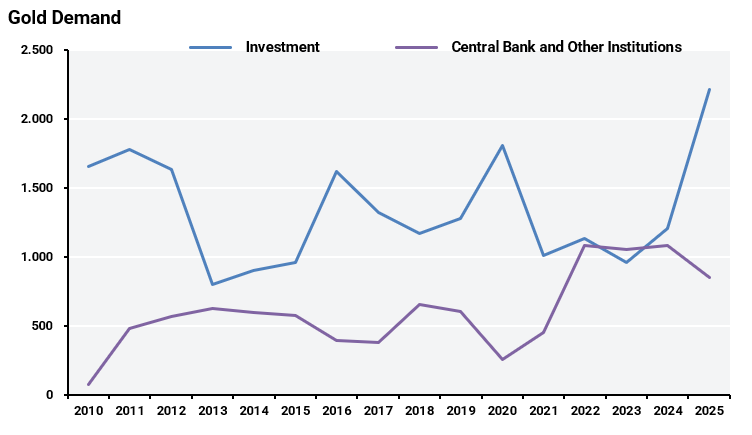
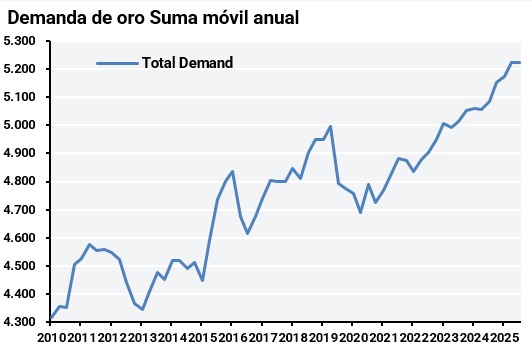
La demanda pasó de menos de 1.000 toneladas durante 2022-2023, a alrededor de 2.000 toneladas, llevando la demanda total de oro por encima de las 5.200 toneladas.
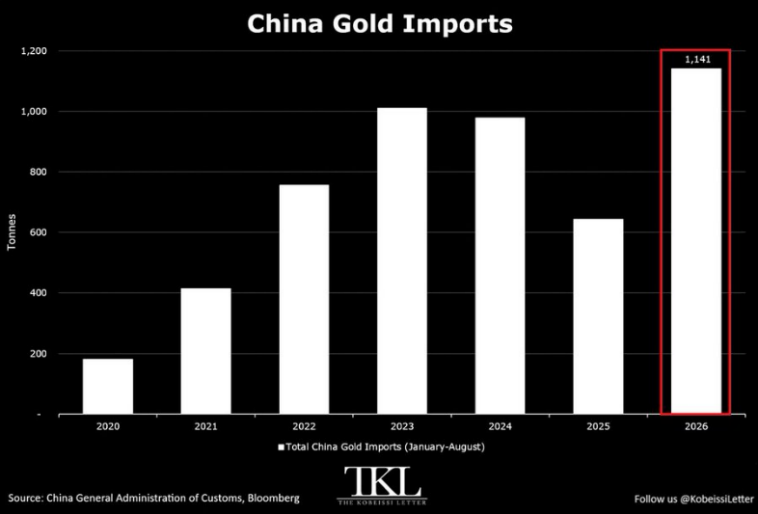
China durante los primeros ocho meses de 2026 importó más de 1.000 toneladas, superando las 886 toneladas de todo 2025, mientras que los ETFs acumulan posiciones.
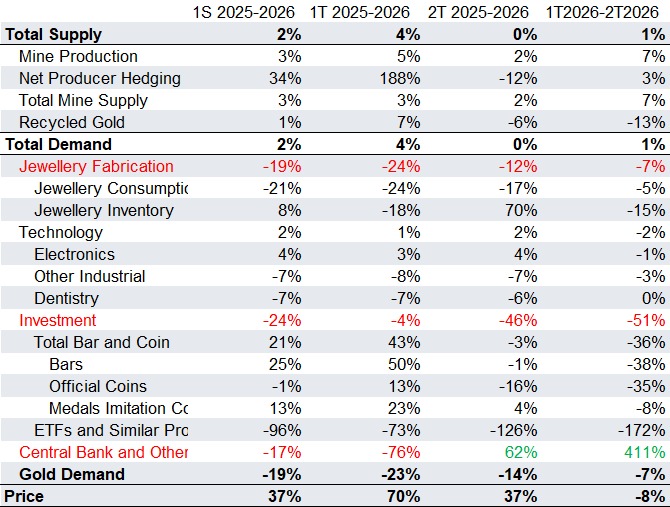
En el 2026 el oro tuvo un bajo rendimiento, la suba vertical en las tasas reales hizo caer la demanda tanto de bancos centrales como de inversión, pero en los últimos trimestres la demanda parece estar recuperándose y ganando terreno nuevamente.
En el corto plazo nos mantenemos cautelosos porque las economías desarrolladas pueden mantener tasas reales y rendimientos largos, limitando los drivers del oro. Sin embargo, el deterioro fiscal puede reforzar la tesis alcista de mediano plazo. Déficits altos persistentes, emisión de deuda creciente, inflación más difícil de controlar, y presión sobre los bancos centrales aumentan el atractivo de este activo que no depende de la solvencia de ningún emisor. Incentivan, en un contexto geopolítico fragmentado, las compras de bancos centrales, la diversificación de reservas y la demanda asiática de oro.
Petróleo y gas
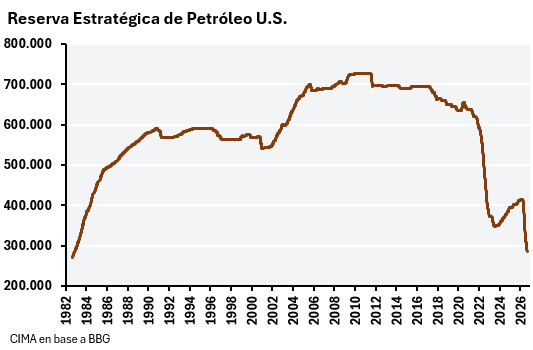
Desde marzo el petróleo se mantiene en la zona de US$ 100. La guerra, que Trump estimaba que duraría cuatro semanas, ya lleva más de seis meses y ha golpeado las rutas de exportación, el transporte, los seguros, la refinación y los inventarios. El 28 de febrero, la Reserva Estratégica de Petróleo de EE. UU. contaba con 415 millones de barriles; hoy se ubica en 284 millones, su nivel más bajo desde 1982. A medida que ese colchón desaparece, cada interrupción se ajusta mediante precio y destrucción de demanda.
Como Ormuz se volvió demasiado riesgoso, Arabia Saudita y Emiratos empezaron a desviar sus exportaciones por rutas alternativas. Arabia Saudita utilizó el East-West Pipeline, que lleva crudo hasta Yanbu y permite exportarlo por el Mar Rojo, mientras Emiratos aumentó los envíos por Fujairah. Pero en las últimas semanas la guerra alcanzó también esos bypasses con drones desde Irak que obligaron a cerrar temporalmente el East-West Pipeline, mientras los hutíes avanzaron sobre la costa occidental de Yemen hacia Bab el-Mandeb tomando posiciones estratégicas cerca del estrecho y lanzando misiles y drones contra infraestructura saudí, incluida Yanbu. Ya no solo es Ormuz, también la principal ruta construida para evitarlo. Esto explica la nueva presión sobre el petróleo durante septiembre.
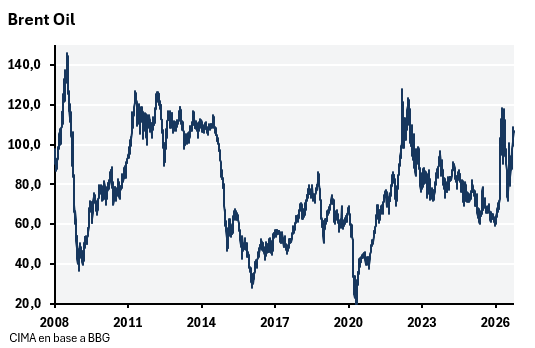
Las menores exportaciones de productos refinados desde Medio Oriente, los ataques sobre refinerías rusas y los bajos inventarios de destilados dejaron al mercado mucho más ajustado. La escasez no se limita al petróleo crudo, sino que también alcanza a los combustibles refinados. Por eso, la mayor tensión del mercado ya no se refleja únicamente en el Brent, sino también en el diésel y en los márgenes de refinación. En septiembre los precios alcanzaron máximos en Europa, mientras el margen de refinación superó los US$ 100 por barril, y en Estados Unidos, el diésel refinado llegó a negociarse por encima de US$ 200.
El fin del conflicto tampoco implica una vuelta inmediata al equilibrio. En caso de liberación, la EIA estima que los flujos de Medio Oriente recién podrían acercarse a los niveles previos durante el segundo trimestre de 2027, por reconstrucción de stocks y capacidad logística limitada, algo puesto en precios por los futuros del Brent.
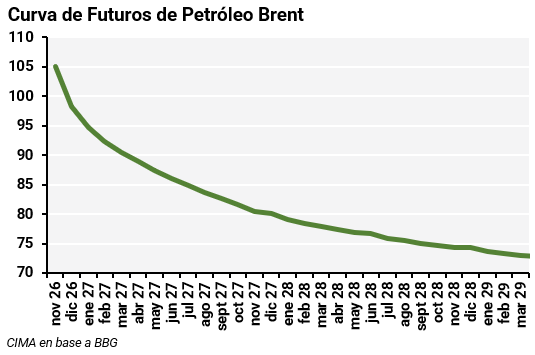
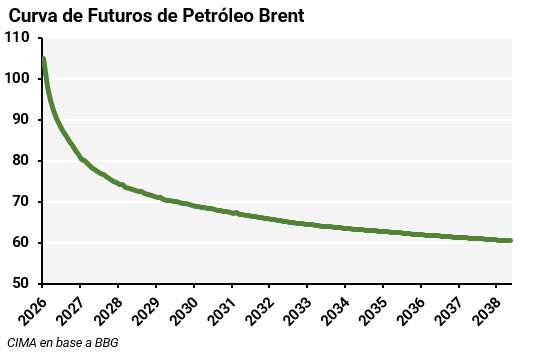
Hacia 2028, bajo un escenario optimista en el que Ormuz y las demás rutas vuelvan a operar con normalidad, se recuperaría la producción cerrada y los inventarios regresarían a niveles razonables, lo que nos permite separar la guerra en Medio Oriente del valor de largo plazo.
El shale de EE.UU. necesita un WTI cercano a US$ 66 para perforar nuevos pozos, mientras que las grandes compañías US$ 59. Los pozos ya operativos necesitan apenas unos US$ 43 para cubrir sus costos. Esto explica por qué US$ 60 no funciona como un piso automático, y si el WTI cae a US$ 50, no se cierran pozos mientras cubran costos operativos. Primero caería la perforación y el Capex, y meses después de la declinación se retira producción. El costo de nuevos pozos es un piso, pero con rezago.
Con crecimiento de la producción de Estados Unidos, Brasil, Guyana, Canadá y Argentina, mayor demanda por electrificación y recuperación de inventarios podríamos ver un Brent entre US$ 55 y US$ 65 hacia 2028, que inclusive perfore transitoriamente los US$ 50 si OPEP+ prioriza market share. En ese escenario, la variable que retornaría al petróleo a niveles mucho más altos sería una nueva disrupción geopolítica o un recorte importante de OPEP+. Cuesta imaginar un Brent sostenido en US$ 50 durante varios años, ya que un precio por debajo del breakeven de nuevos pozos estadounidenses terminaría reduciendo la inversión. Una dinámica similar se observó en enero de 2026, cuando el Brent perforó los US$ 56 y recomendamos aumentar exposición al petróleo.
Agricultura, alimentos y fertilizantes
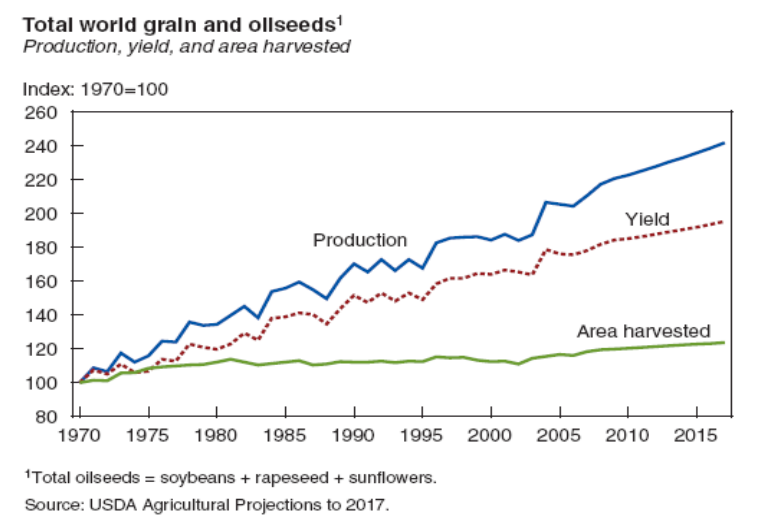
Los commodities agrícolas tienen otra dinámica, donde la oferta puede reaccionar rápidamente, al reasignar en la campaña siguiente hectáreas, aumentar fertilización, tecnología, o expandirse a nuevas regiones, impidiendo déficits largos de oferta como en minería. Sin embargo, de corto plazo la oferta es inelástica, una vez sembrada la campaña no puede cambiar, dejando los precios muy expuestos a shocks climáticos, geopolíticos o comerciales.
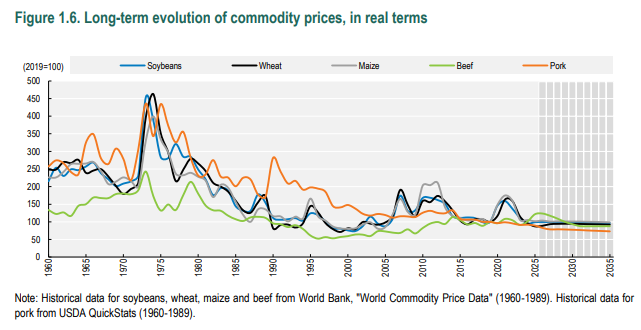
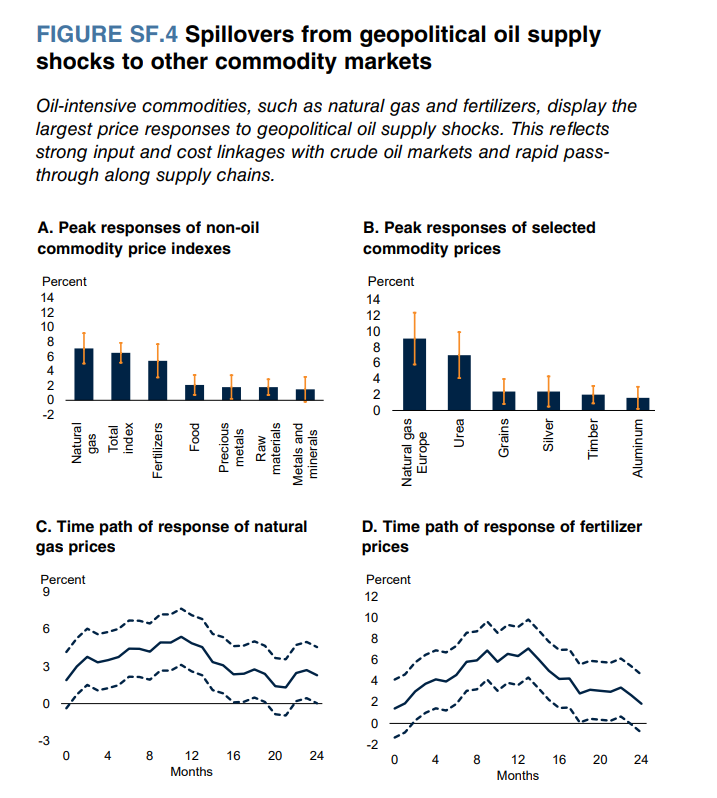
Entre 2020 y 2022, la demanda china, las restricciones de oferta y el aumento del costo de la energía y los fertilizantes impulsaron la suba de los precios. Con la invasión a Ucrania se alteró el flujo de trigo y maíz del Mar Negro, haciendo que Brasil expanda la producción de soja y maíz, mientras que Argentina se recuperó tras la sequía, normalizando los flujos. Entre 2023 y 2025 aumentaron los stocks y los precios corrigieron. Hoy el petróleo vuelve a ser un factor alcista para el agro encareciendo combustible, transporte y fertilizantes, y subiendo los costos de producción. El Banco Mundial proyecta que su índice de fertilizantes aumente 31% en 2026.
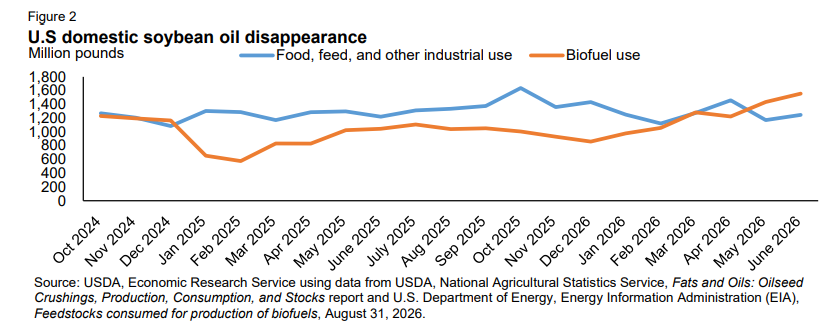
La soja no se utiliza solo como alimento, ya que su aceite también produce biodiésel. Por eso, cuanto más caro es el diésel fósil, mayor es la demanda de aceites. Para obtener más aceite hay que procesar más porotos de soja y maíz, vinculando agricultura con energía. El USDA proyecta que el uso de aceite de soja para biocombustibles aumente de 11,8bn de libras en 2025 a 14,8bn en 2026 y 17,8bn en 2027, el 54% del consumo doméstico.
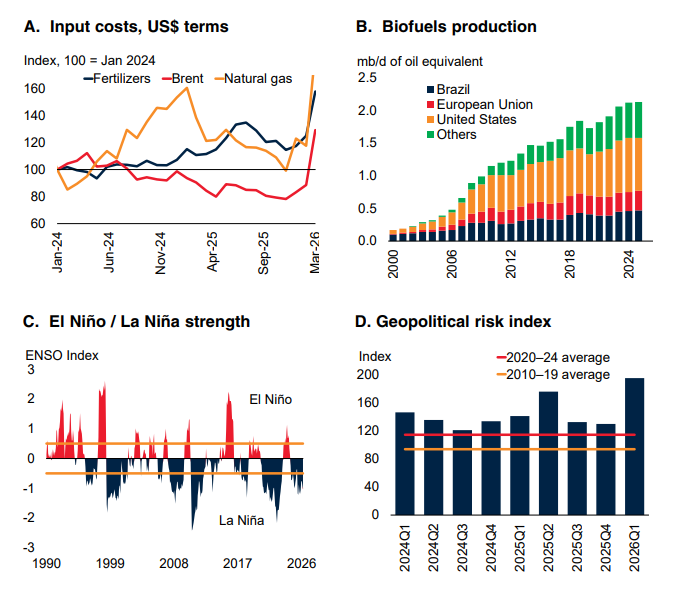
Parte de la demanda viene por el aceite de soja, sumando a esto la vuelta de China como comprador. La soja subió a US$13,2 por bushel y tiene soporte, porque aun con una gran cosecha, el USDA redujo los stocks por mayores exportaciones y un volumen récord de procesamiento.
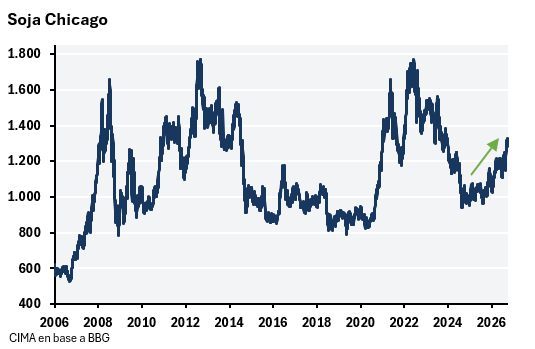
El principal límite a una suba adicional de precios aparece, más adelante, por el lado de la oferta. Brasil proyecta una cosecha récord y, si Argentina tiene una campaña normal, durante 2027 entraría una cantidad importante de soja al mercado mundial. Como el agro puede aumentar producción mucho más rápido que la minería, precios altos tienden a generar su propia respuesta de oferta. Por eso no vemos, por ahora, un déficit estructural que justifique una suba sostenida durante varios años.