Dentro de 15 días se cumplen 3 años desde que Javier Milei obtuvo un 29,99% de los votos frente a los 36,78% de Sergio Massa, catapultándolo a la presidencia. Después de la implementación de un plan revolucionario que potencialmente cambie a Argentina para siempre, entramos al año electoral con una economía y población dividida que genera muchas dudas en el mercado.
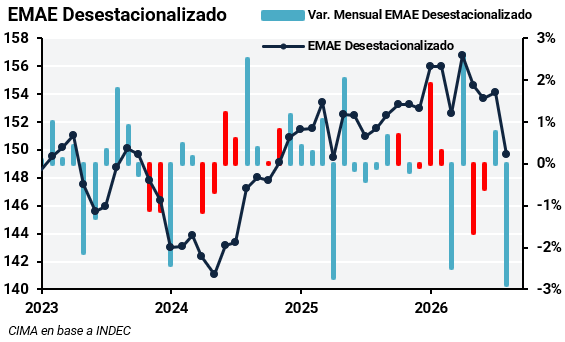
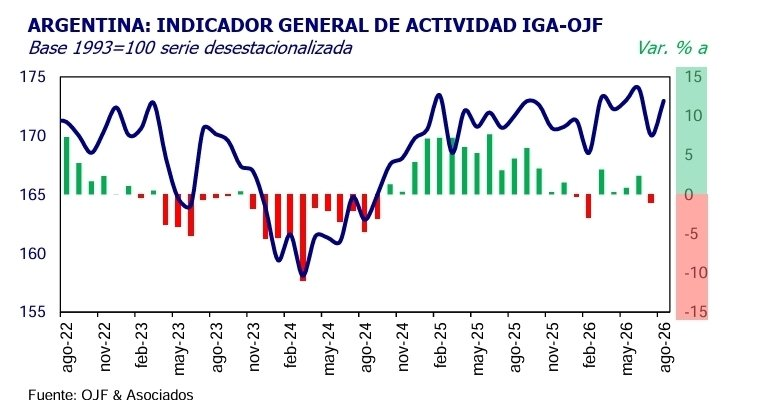
El estancamiento de la actividad que venimos señalando hace meses se refleja claramente en los indicadores. En julio el EMAE cayó un 2,9% desestacionalizado. Consultado sobre esto durante una entrevista en Nueva York, el presidente atribuyó el problema a la metodología de los datos que el mismo destacaba cuando mostraban crecimiento.
MECON, INDEC y BCRA: los números
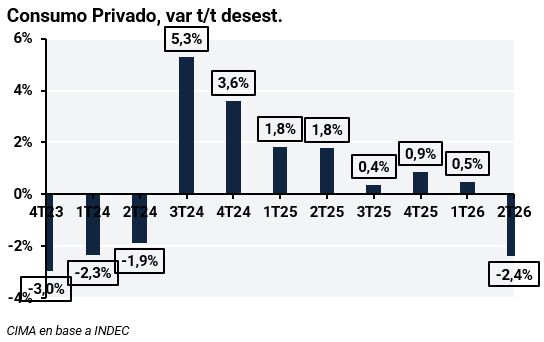
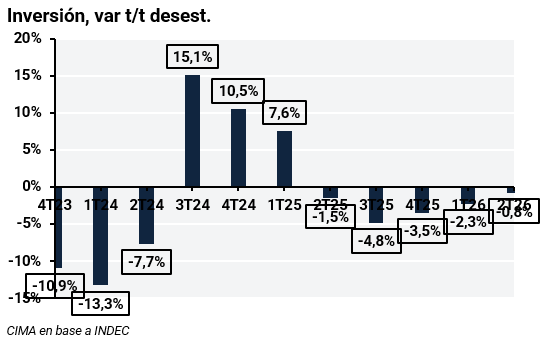
En el segundo trimestre de 2026 el consumo privado cayó un 2,4%, y la inversión, que acumuló su quinto trimestre de baja, un 0,8%.
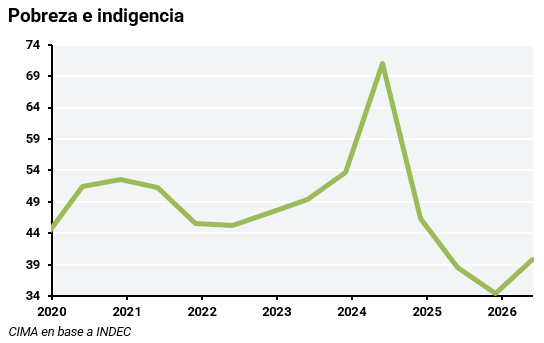
En el primer semestre de 2026, la pobreza alcanzó el 32,3% y la indigencia el 7,5%.
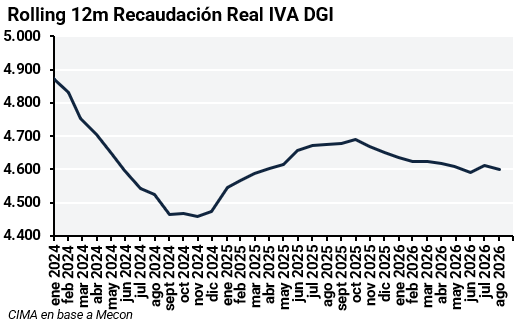
La recaudación de IVA en septiembre cayó un 5,9% real interanual acumulando 11 meses consecutivos de bajas.
El presidente y el ministro destacan que el salario en dólares sigue aumentando, el problema es que el salario real no logra recuperarse desde agosto de 2024.
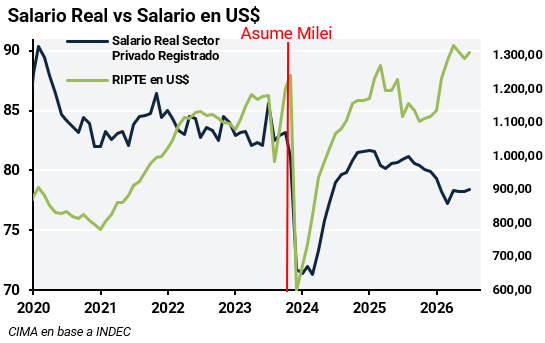
Los sectores de ingresos medios y bajos son los perjudicados por esta combinación de suba del salario en dólares y caída del salario real. La divergencia se ve reflejada en el consumo en centros comerciales, donde hay mayor ponderación de productos importados, frente a los supermercados que son de primera necesidad.
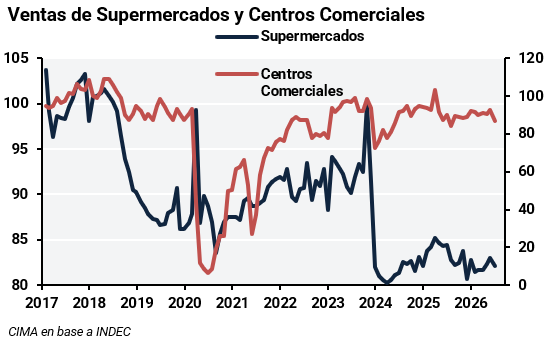
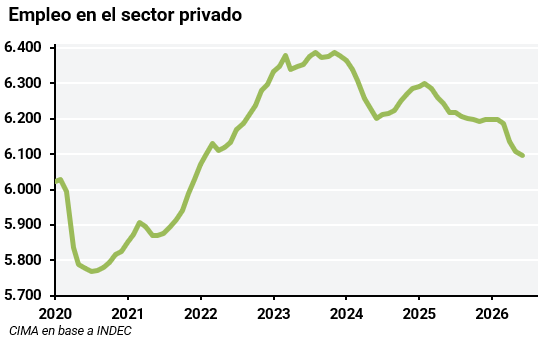
La hipótesis del ministro es que la desinflación impulsa el salario real, las jubilaciones, la inversión y el crecimiento, pero el salario alto en dólares limita la recuperación del poder adquisitivo, la competitividad de la industria, y del empleo registrado.
Tipo de cambio
El gobierno prevé un 2027 tranquilo a pesar de lo sucedido con los mercados durante las semanas de Argentina en New York y París, pero dice estar preparado para el caso que haya una corrida financiera sobre el dólar, que según Caputo está en precio de equilibrio.
El modelo presentado para explicar los números durante la semana pasada ante CFOs por Caputo fue incompleto e incierto, generando dudas en el mercado. Este es el cuadro que fue presentado:
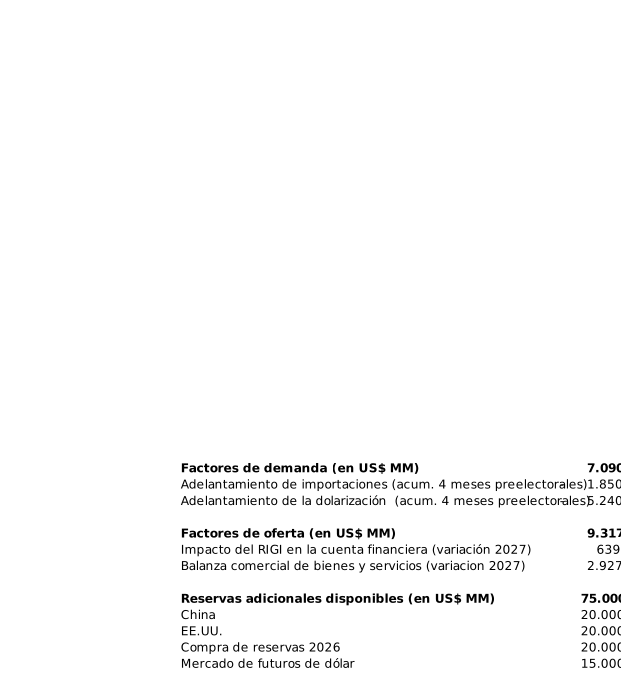
El esquema considera las compras de reservas de 2026 como colchón, cuando esos dólares primero ya se han destinado al pago de deuda. La referencia debería ser el nivel de reservas netas, actualmente de US$ 9.963 MM. También incorpora los swaps con Estados Unidos y China como respaldo, siendo reservas que requieren aprobación previa.
El cuadro toma el desvío del promedio de solo los últimos 4 meses de 2025 para calcular la dolarización (FAE), en US$ 1.700 MM mensual. Los números reales de aquel año superaron ese monto 3 meses antes, y durante 2026 fue de un promedio de US$ 2.171 MM.
Caputo señaló que la posición actual del Gobierno en futuros de dólar es casi nula, con lo que podría utilizar US$ 15.000 MM para intervenir, pero se olvida de mencionar que al sumar el stock de bonos dólar linked y duales con opcionalidad dólar linked, la cobertura cambiaria ya está en niveles de las elecciones pasadas.
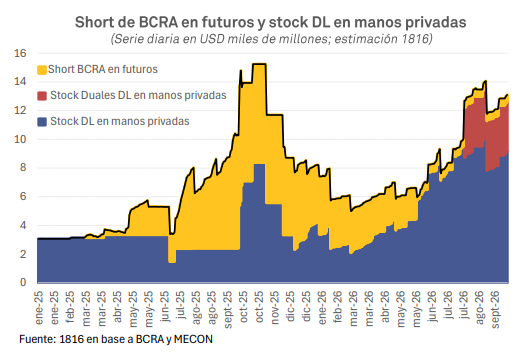
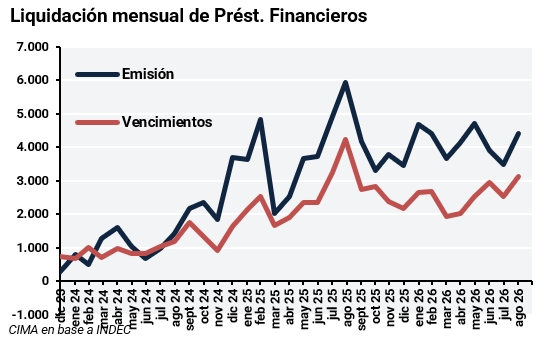
Además, no necesariamente vender futuros implica ventas de dólares en el mercado spot, depende del apetito del mercado de arbitrar la tasa en pesos frente futuros del BCRA. Un análisis más completo del ritmo de acumulación también debería considerar la liquidación de préstamos financieros y los vencimientos en dólares.
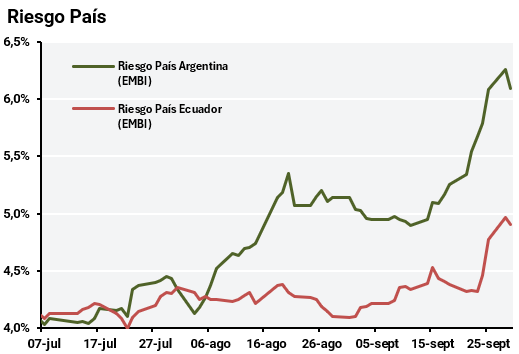
Pareciera que el negacionismo de la realidad económica, junto con la muy baja compra de reservas en septiembre en un contexto de suba de tasas internacionales, derivó en la venta de activos argentinos con acciones cayendo y el riesgo país superando los 600 puntos básicos.
Compra de reservas
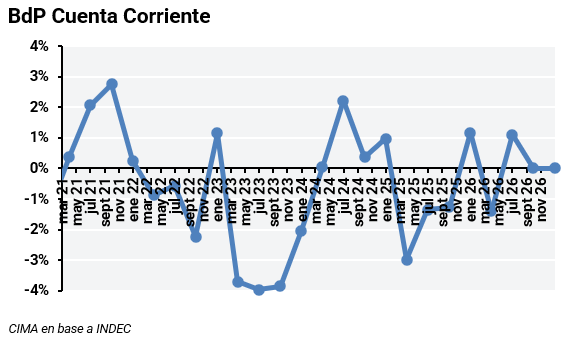
La cuenta corriente, que durante el segundo trimestre fue del -0,1% del PIB pese a la fuerte suba de los términos de intercambio, refleja las penurias del plan, que acumuló dólares por esta vía hasta agosto de 2024, entrando después en la contención monetaria que genera serruchos y produce estancamiento de la economía por falta de competitividad en industria, turismo, comercio y salarios.
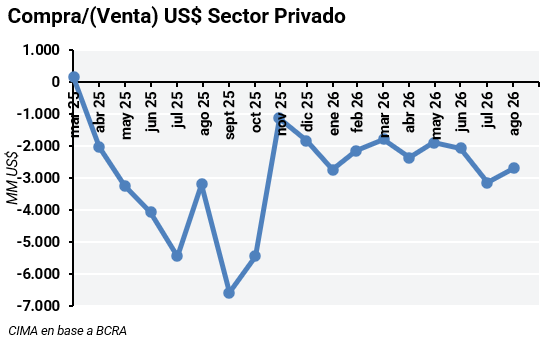
El BCRA no pudo aprovechar el récord de liquidación del campo durante el mes de septiembre.
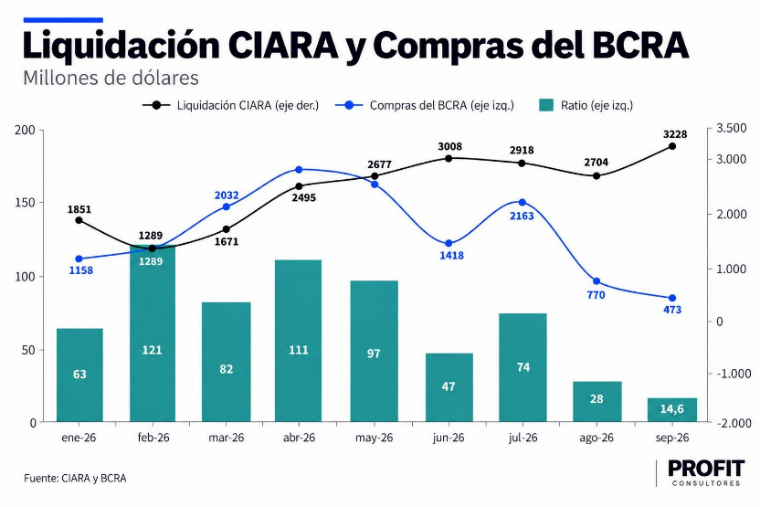
En parte las menores compras responden a la baja oferta de dólares por liquidación neta de préstamos financieros, afectada por mayores pagos de vencimientos corporativos.
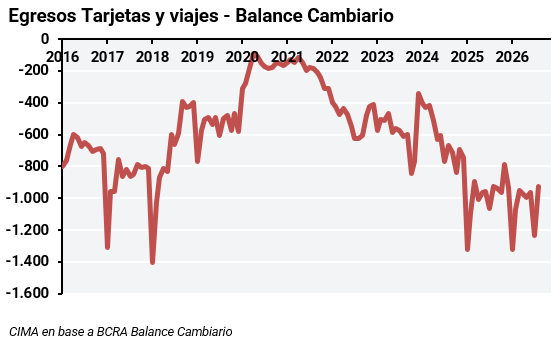
El gasto en tarjetas y viajes supera incluso los niveles de la presidencia de Macri, repitiendo el error de retrasar el tipo de cambio como estrategia para contener inflación, aún con una macro considerablemente mejor a la de 2015/2018.
De aquí a las elecciones
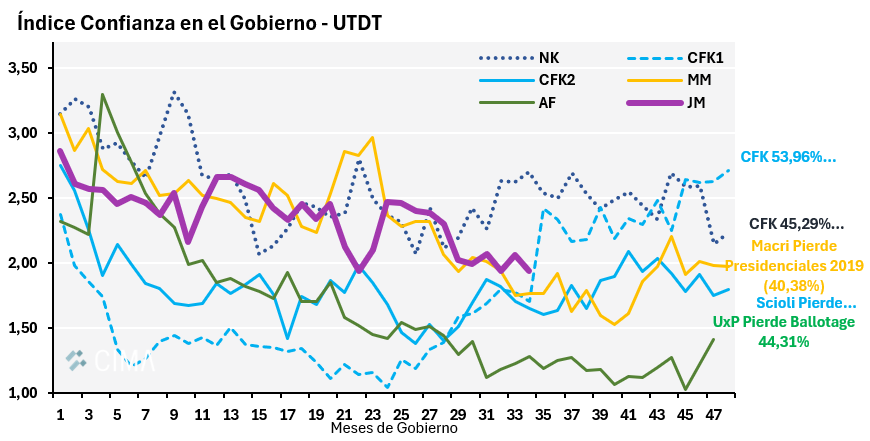
El índice de confianza en el Gobierno en septiembre bajó un 5,9% y volvió al mínimo de las elecciones de provincia de Buenos Aires de septiembre de 2025.
Aunque las estimaciones económicas para agosto son más optimistas, con un rebote previsto del 1,7%, cuesta ver motores de recuperación en el contexto de este plan para el conjunto de la actividad de aquí a las elecciones.
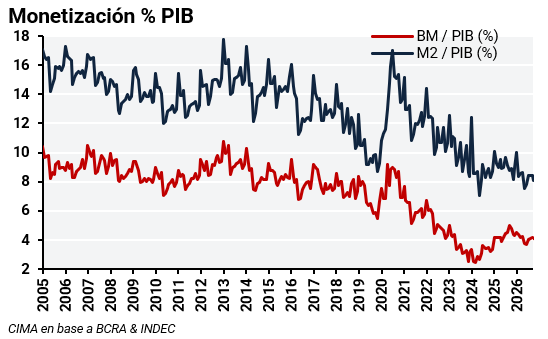
El crédito es casi la única de las opciones para motorizar una recuperación sin un cambio de modelo macro, sin embargo el Gobierno insiste en restringir fuertemente la cantidad de pesos en circulación, algo que Luís Caputo presentó como logro del plan para argumentar que la demanda de divisas no será elevada en 2027, la base monetaria medida en dólares se encuentra entre las más bajas de la historia.
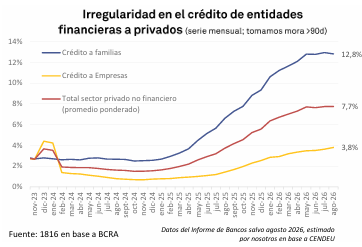
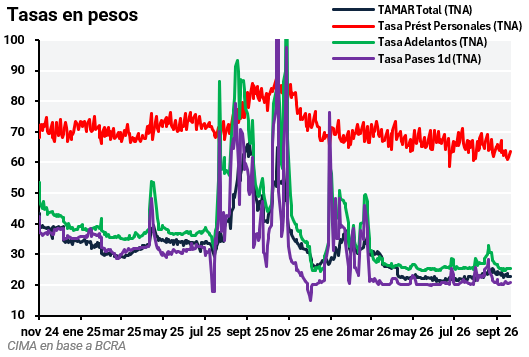
La debilidad del crédito en pesos se refleja en el stock de préstamos al sector privado, que permanece en el nivel de julio de 2025, cuando el Gobierno eliminó las LEFI. Las tasas de préstamos personales son parte del problema, en agosto la mora de las familias se mantuvo estable en sus máximos, lo que limita la expansión del financiamiento en pesos.
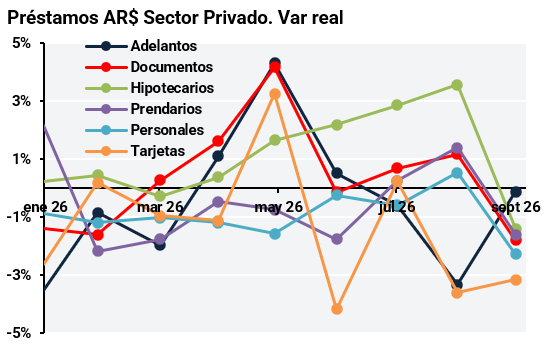
El único sector de pesos donde parece haber reactivación es el crédito hipotecario, con el Gobierno fondeando AR$ 2.000 MM a bancos a través de depósitos del FGS.
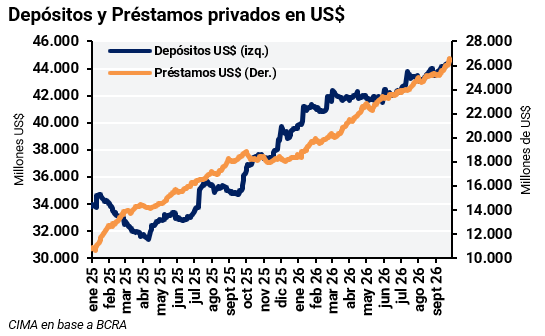
El dato positivo es que los préstamos en dólares siguen creciendo gracias depósitos en alza. Una variable clave a monitorear en 2027 será que continúen creciendo y no suceda como en 2025 que se estancaron debido a la incertidumbre.
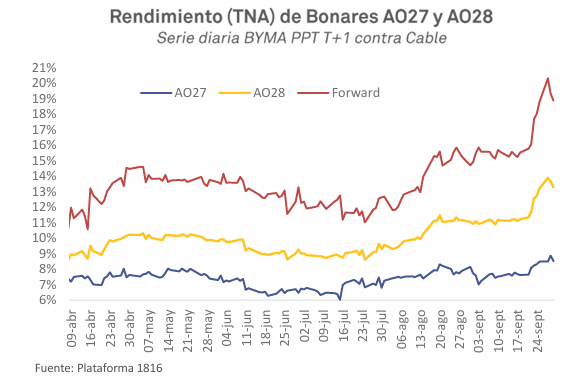
La tasa forward a un año implícita en las cotizaciones del AO27 y el AO28 contra cable ya ronda el 20%, lo que refleja dudas del mercado sobre la reelección en 2027.
Este escenario genera un efecto en las elecciones de 2027 con encuestas que pueden emparejar a Milei con Kiciloff, y con candidatos de LLA, peronistas e independientes considerando dar pelea ante la percepción de que el plan no está funcionando que pueden sacarle votos a Milei.
Creemos que estamos entrando en un momento complejo dada la falta de reacción de un gobierno que parece no tener plan b.
Recomendamos no comprar acciones hasta que no se despeje el panorama, aunque consideramos que algunas de las ligadas a Oil & Gas tienen gran potencial de suba. Para quienes busquen asumir riesgo argentino, favorecemos bonos corporativos de buenas compañías pero de duration corta, hasta ver que sucede con las tasas de los bonos del tesoro americano.