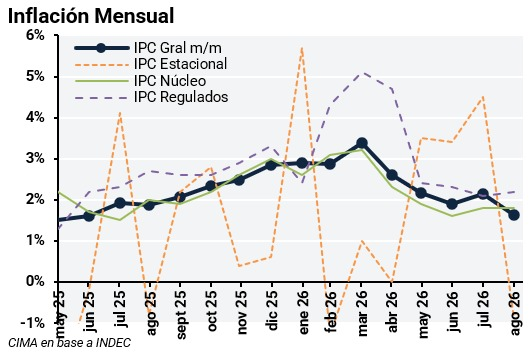
El gobierno parece dudar acerca de cuál tiene que ser la estrategia que le permita ganar la elección del año que viene. Su objetivo principal siempre fue bajar la inflación. El dato de agosto fue de 1.7% mensual frente a un 2.1% en julio, pero la baja de la inflación no parece traducirse en mejor imagen e intención de voto según las encuestas.
El actual plan de estabilización, como se viene demostrando desde fines de 2024, tiene un costo importante para la actividad, con un deterioro muy marcado en los últimos meses. Los datos del mes de julio, ya pasados 4 de los 18 meses de la recuperación prometida, arrojan una caída del 4.9% en la producción industrial y del 4.6% en la construcción, lo que, sumado a otros indicadores, hace suponer que el EMAE general en julio vendría mal.
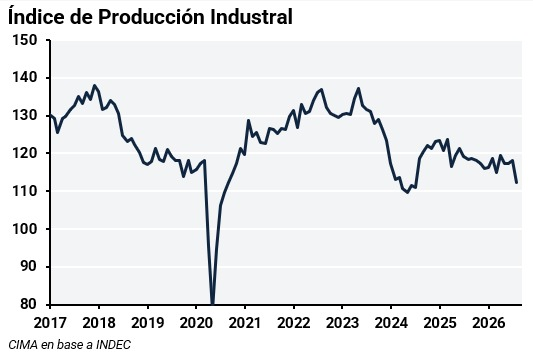
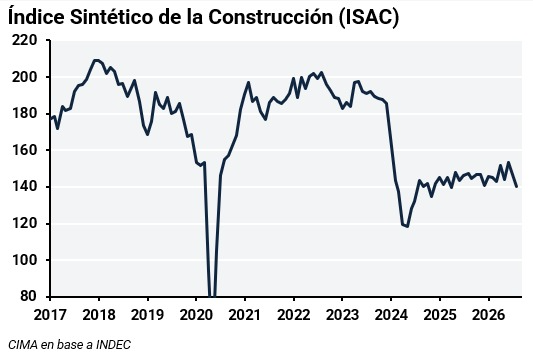
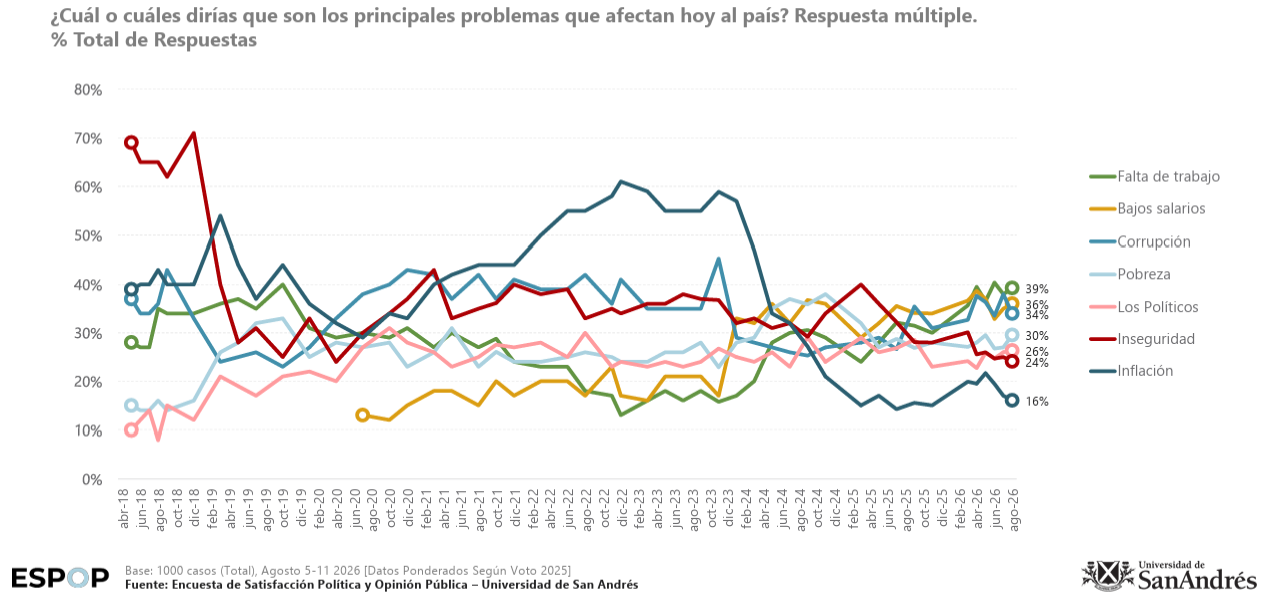
La principal preocupación de los argentinos es la falta de trabajo y los bajos salarios desde hace rato. Seguir bajando la inflación a costa de menor actividad no paga políticamente ni entre la gente ni entre los aliados del gobierno.
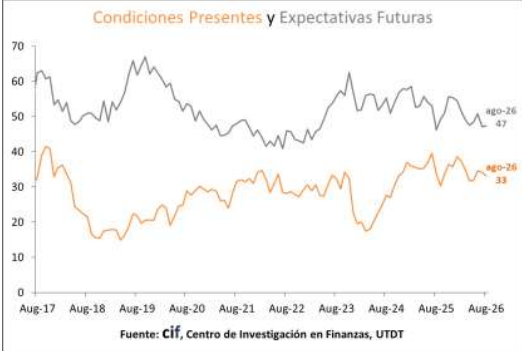
Las expectativas futuras del índice de confianza de la UTDT, un proxy de la “esperanza”, muestran un estancamiento en 47.35, un nivel similar al de la pandemia, mientras las condiciones presentes cayeron 3.18% mensual en agosto.
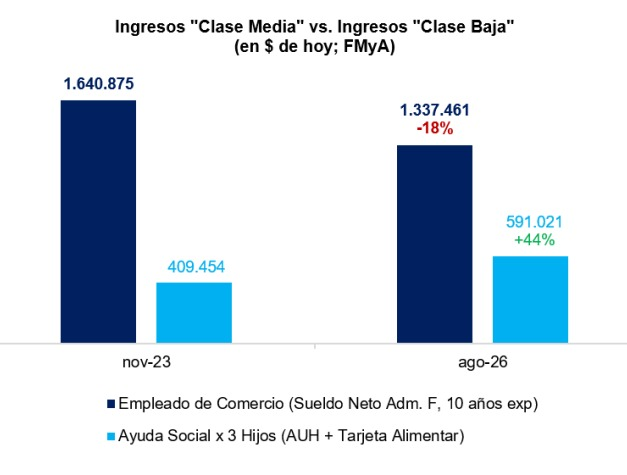
Mientras la pobreza mejora para los sectores más bajos de la población, hubo un importante deterioro de la clase media. El sueldo de empleado de comercio acumula una caída del 18% en términos reales desde noviembre de 2023.
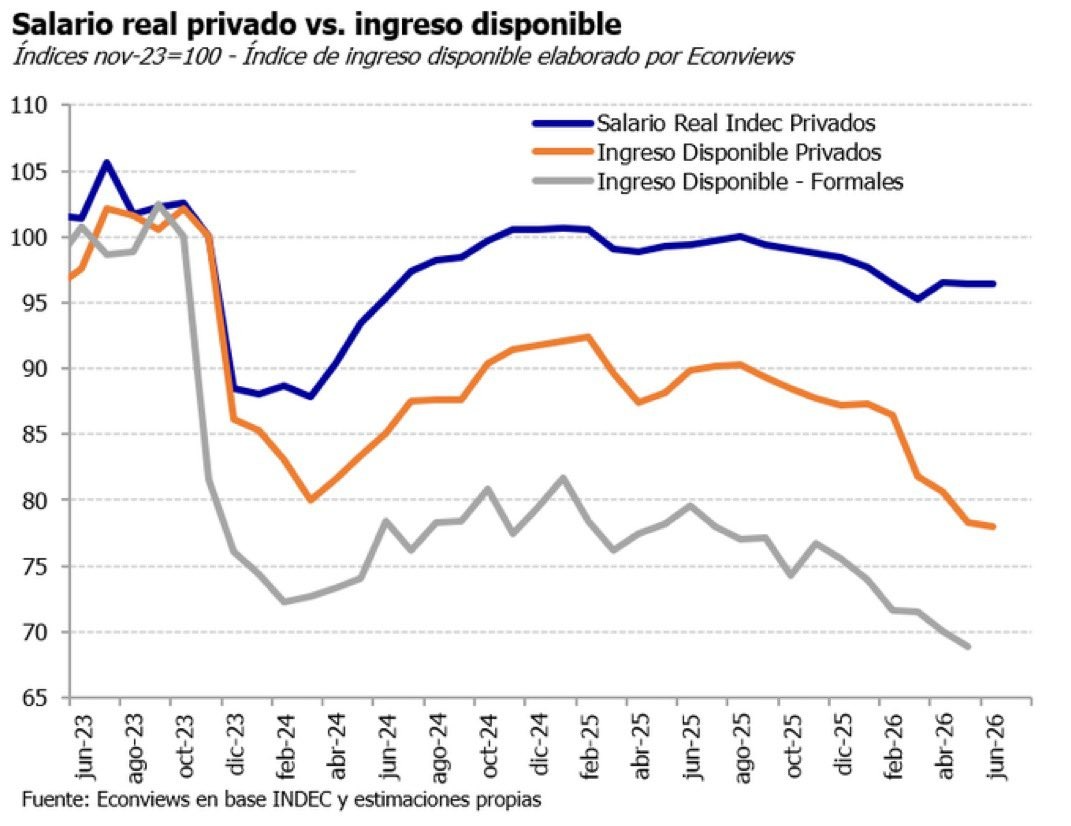
Algo que afecta a todas las clases sociales es el ingreso disponible que continúa bajando tanto para trabajadores privados como formales.
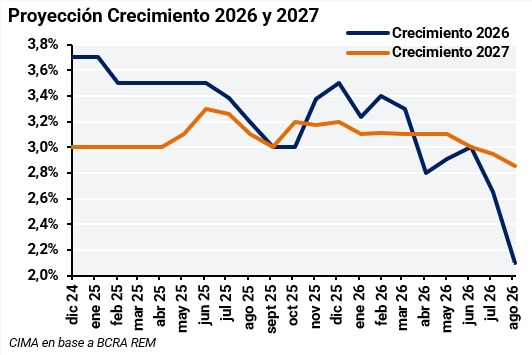
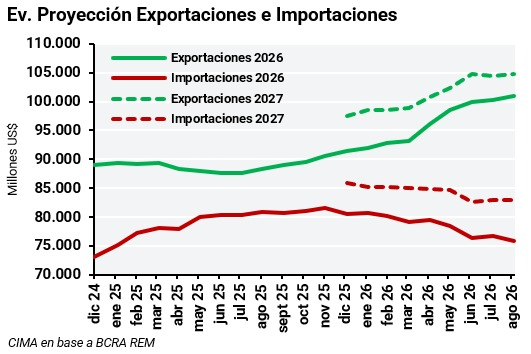
Los analistas empiezan a bajar sus expectativas de crecimiento del PBI para 2026 pasando de un 3.5% a 2.1%, aun con fuertes mejoras en las proyecciones de superávit comercial de US$ 11.000MM a US$ 25.000MM.
El presidente, que siempre se definió como especialista en crecimiento con y sin dinero, parece haber descartado la segunda opción. Ante el panorama actual intenta desplegar políticas para reactivar sectores castigados. En las últimas semanas la inyección de pesos por parte del BCRA (que empujó el tipo de cambio a más de $1.500) mediante la compra de $1,3 billones de Lecaps tras un aumento en las tasas fue una de ellas.
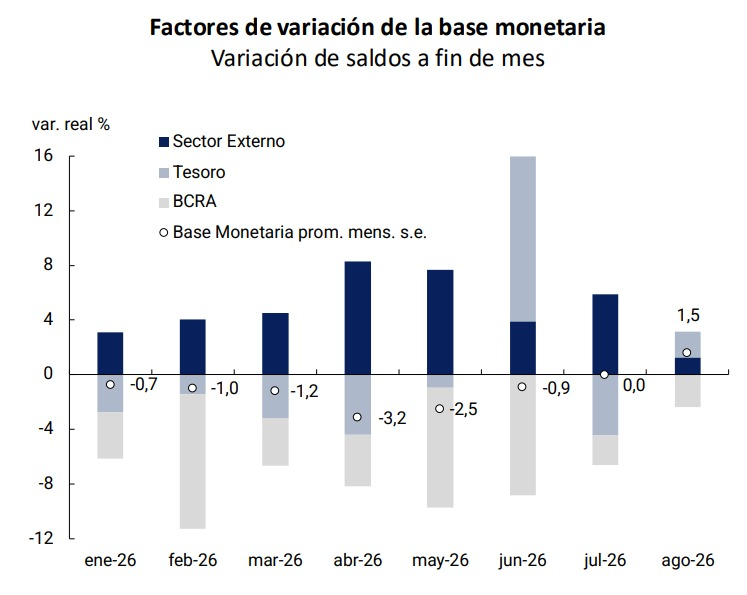
El aumento de liquidez permitió que las tasas de interés bajen, pero generó un atesoramiento récord del sector privado desde las elecciones pasadas, mostrando la rigidez del plan.
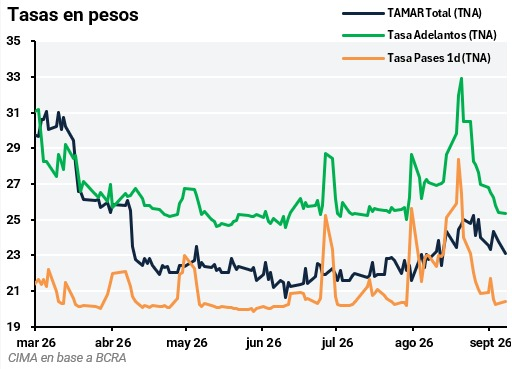
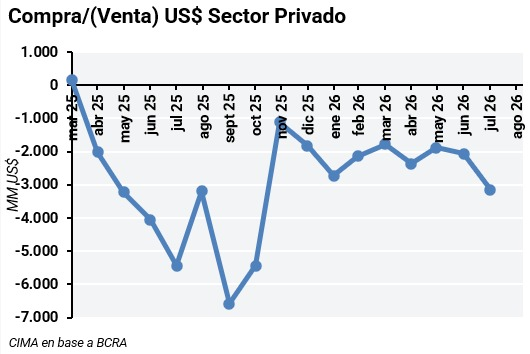
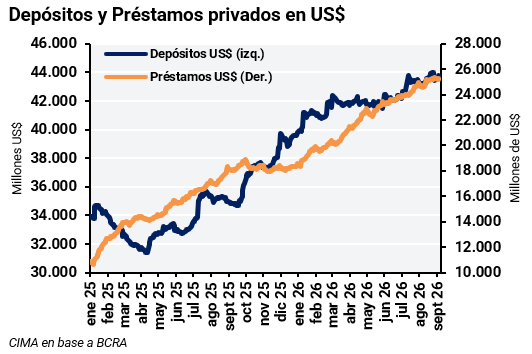
La segunda medida fue habilitar los créditos en dólares por parte de los bancos para sectores no exportadores hasta US$ 6.000 MM, cerca del 1% del PIB, medida que hasta ahora no tuvo éxito. Desde su implementación, el 18 de agosto, el crecimiento de los préstamos se desaceleró fuertemente.
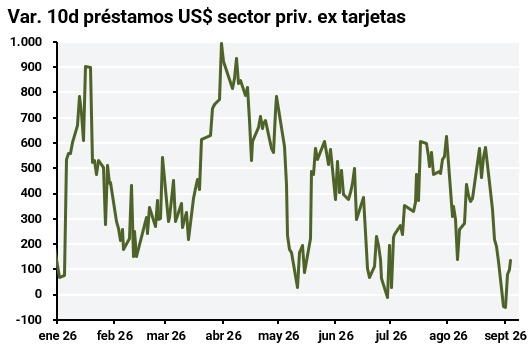
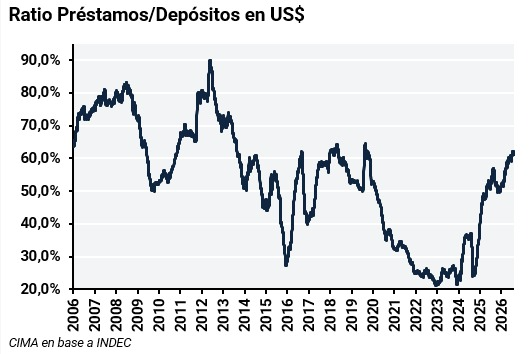
El ratio préstamos/depósitos muestra que no existe mucho margen para aumentar el apalancamiento. Para que el crédito en dólares siga creciendo debería haber un aumento de los depósitos en dólares, consistente con la nueva frase colorida del ministro de Economía de que “traten de convencer a sus padres de que saquen los dólares del colchón”.
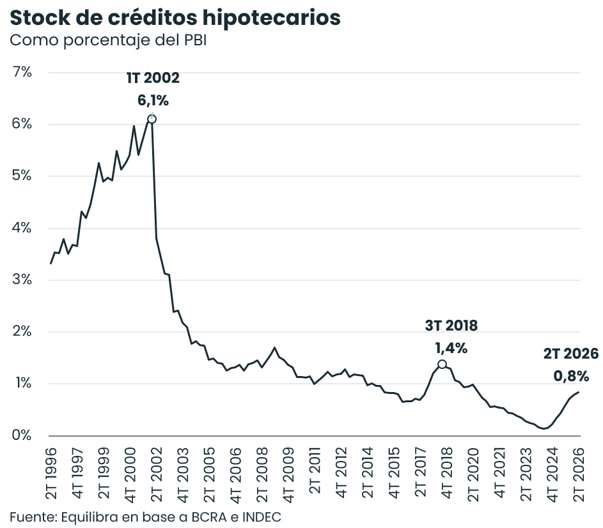
Por último, se anunció un programa que asigna alrededor de US$ 1.300 MM del Fondo de Garantía de Sostenibilidad (FGS) del ANSES para que los bancos puedan financiar a largo plazo créditos hipotecarios en UVA. El crédito hipotecario se encuentra en 0,8% del PIB, todavía lejos del 1,4% de 2018 y, más lejos aún, del 6% de comienzos de 2002.
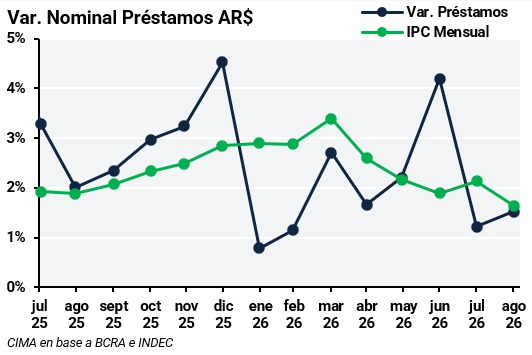
En los préstamos en pesos, gran motor de crecimiento durante 2024, tampoco se visualiza un repunte. Después de la fuerte suba en junio, el crecimiento de los préstamos en julio y agosto volvió a ubicarse por debajo de la inflación, con depósitos que, en términos reales, no suben desde 2025, señal de la baja demanda de dinero y la contracción monetaria.
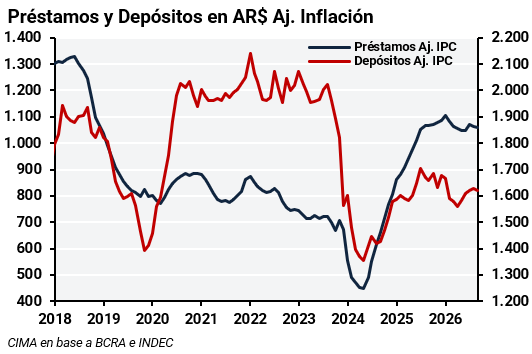
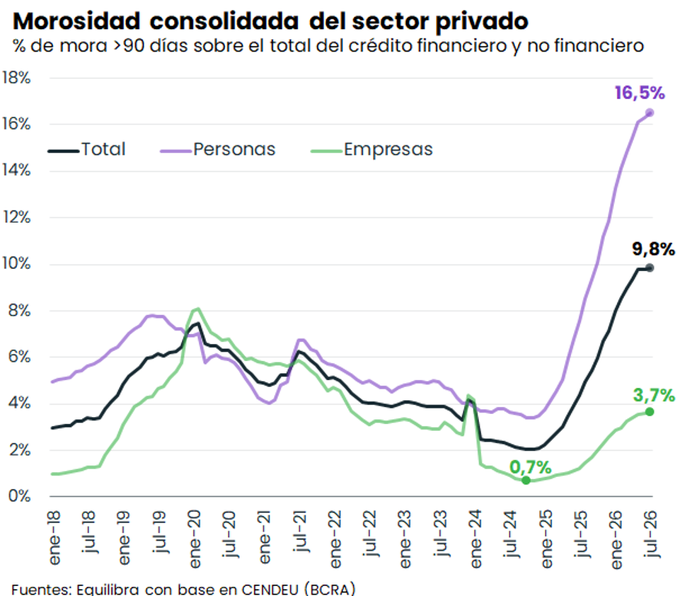
El gran problema para la reactivación del crédito sigue siendo la mora elevada. Si bien parece haber tocado techo, tardará en normalizarse, generando un alto diferencial de tasas para los préstamos personales frente al resto. A esto se suma un contexto de contracción monetaria con estancamiento de los depósitos en términos reales.
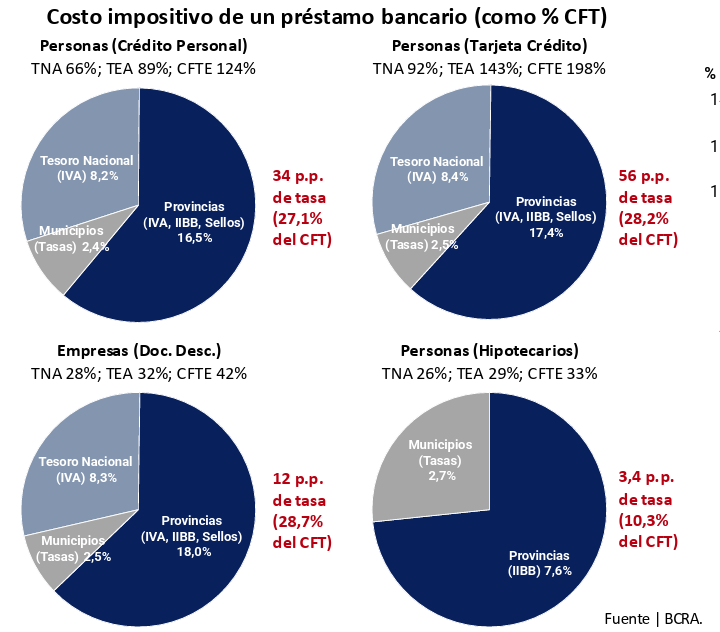
Un punto para tener en cuenta es la incidencia impositiva en las tasas de préstamos, donde una parte importante es provincial. El gobierno debería negociar con las provincias la baja gradual de impuestos en forma conjunta, algo improbable con el escaso margen que tienen por la caída de la recaudación.
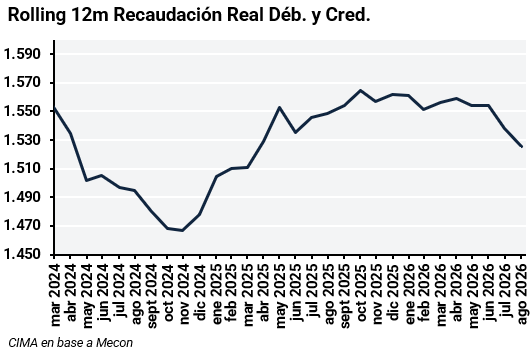
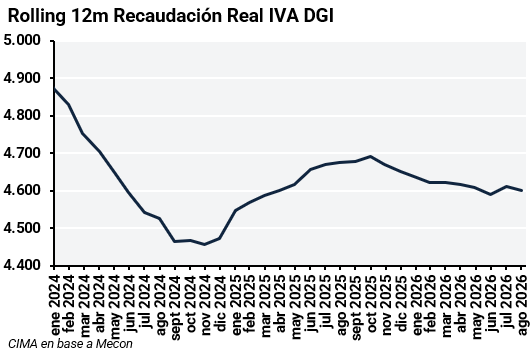
La caída de la actividad repercute negativamente en la recaudación, generando un ajuste del gasto, que vuelve más contractiva la actividad. En este contexto, no es de extrañar la última medida de CNV contra las ALyCs y PyMEs buscando recaudar más impuesto al cheque ya que es una de las recaudaciones que más estuvo cayendo los últimos meses. La solución es buscar un plan inflexible en lo fiscal, pero flexible en lo financiero, con crecimiento económico transversal que beneficie los ingresos y permita reducir impuestos, no aumentarlos.
Dólar y escenarios 2027
Reservas netas, precio del dólar y elecciones presidenciales se mezclarán en los próximos meses influyendo en los escenarios posibles.
Proyectamos tres escenarios considerando fuentes de oferta y demanda de dólares de enero a octubre de 2027, teniendo en cuenta la estacionalidad de cada mes en exportaciones, importaciones, formación de activos externos, vencimientos de deuda, intervención y otras variables. En un escenario neutro la caída de reservas estimada sería de US$ 3.900 MM, mientras que en un escenario negativo podría alcanzar US$ 25.500 MM.
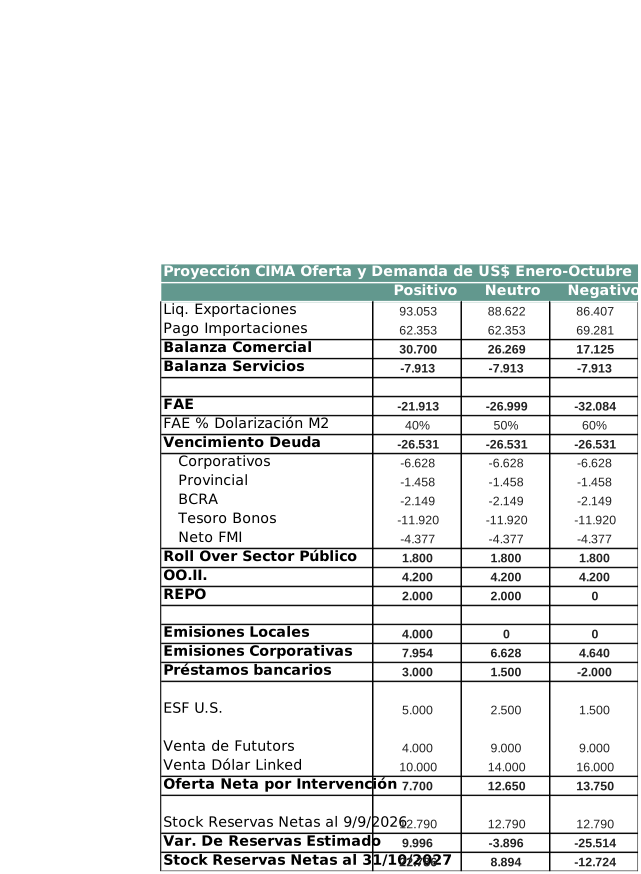
Supuestos del modelo
Exportaciones: Positivo: aumento del 5% superior al REM frente a 2026, con aumento de la cosecha por el Niño de un 20% en toneladas por hectárea, y crecimiento en producción y precio de gas, petróleo y minería. Neutro: aumento del 3.8% en línea con el REM, efecto neutro del Niño y energía igual al positivo. Negativo: baja frente a inundaciones por el Niño (en 1983 la pérdida por el Super Niño fue de US$ 2.600 MM que actualizado a valores actuales equivalen a US$ 15.000 MM), y menores precios de alimentos y combustibles.
Importaciones: escenario neutro y positivo un 90% de lo estimado en el REM debido a caída en actividad. Escenario negativo lo estimado por el REM como consecuencia de adelantamiento en pago de importaciones.
FAE: Positivo: dolarización de un 40% del M2. Neutro: igual que la elección de 2025, 50% del M2. Negativo: 60% del M2.
REPO: En línea con Plan financiero
Emisiones locales: Positivo: en línea con Programa financiero de US$ 4000 MM. Neutro y Negativo: no se logra emitir.
Emisiones corporativas: Positivo: se emite un 20% más que los vencimientos. Neutro: se rollean todos los vencimientos de 2027. Negativo: no se rollea el 30% de los vencimientos.
Préstamos bancarios: en función de los depósitos y ratio de apalancamiento. Positivo: aumenta el 65% el ratio de apalancamiento, el máximo de Macri. Neutro: se mantiene el ratio con leve suba de depósitos. Negativo: se retiran depósitos y bajan préstamos manteniendo el ratio de apalancamiento.
Venta de Futuros y dólar linked: en todos los escenarios máximo de ventas de futuros US$ 9.000 MM y dólar linked varía entre el 14 y el 22% de los vencimientos de bonos en pesos de 2027.
Rollover del sector público: lo previsto por gobierno en plan financiero.
OO. II: estimación del gobierno en el plan financiero
ESF de EE.UU.: mismo escenario al 2025, el gobierno americano intervino entre US$ 2000 MM y US$ 2500 MM.
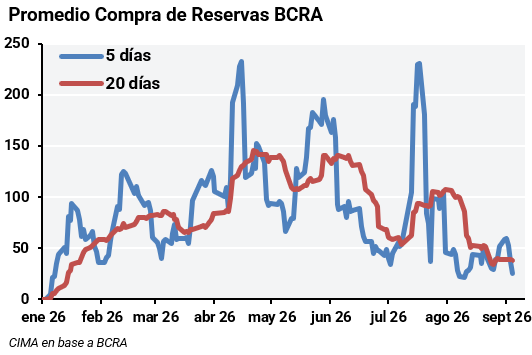
Como variable final el BCRA debería comprar durante el resto de 2026, en base a las reservas netas actuales y los diferentes escenarios ponderados, US$ 93 MM diarios para llegar a las elecciones de 2027 con una posición, aunque ajustada en el caso del escenario negativo, en el promedio de los escenarios muy buena. Este objetivo parece hoy demasiado optimista, por la fuerte disminución por estacionalidad de oferta de dólares del primer semestre que se refleja en el ritmo actual de compra promedio de US$ 25 MM diarios.
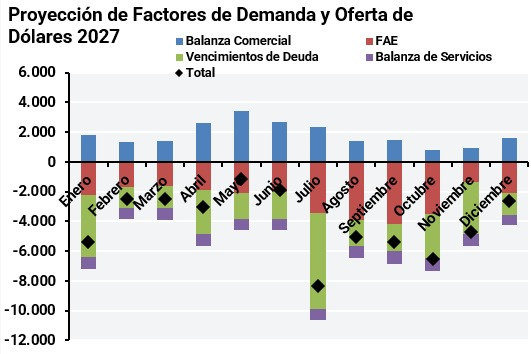
Haciendo la cuenta estacionalizada de la oferta y demanda de dólares, es altamente probable que a partir de julio de 2027 el BCRA y el tipo de cambio enfrenten un gran desafío. La demanda de dólares podría supera a la oferta en US$ 5.000 MM o más por mes.
Las consecuencias políticas
El descontento generalizado con la situación económica se nota en la falta de identificación con un partido, siendo la estadística incluso peor que durante el 2023 cuando ganó Milei. Hasta la funcionaria de LLA que mejor mide dice que está preocupada por la velocidad de la recuperación y que espera que pronto la baja de impuestos le llegue a todos.
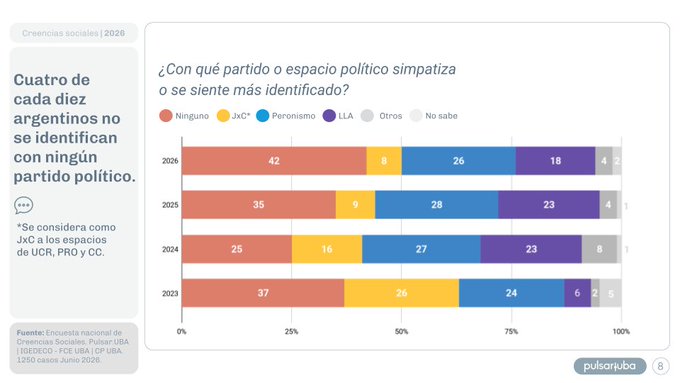
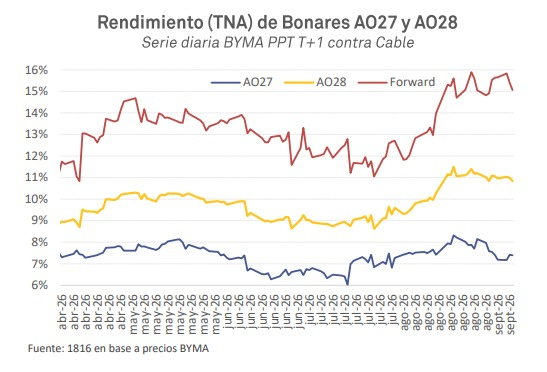
Esta coyuntura da lugar a que nos sorprenda nuevamente un candidato inesperado, como ha sucedido en el pasado. El intento ya comenzó en el peronismo. Massa se reúne con Kicillof luego de mucho tiempo, Máximo Kirchner lo hará con gobernadores para resistir la eliminación de las PASO. La afirmación de Lacunza de que el PRO es independiente de LLA y los ex que fueron ya no pertenecen al partido es otra señal. En este contexto se habla de nuevos candidatos como Daniel Hadad y Jorge Brito. Alguien creíble que logre imponer la idea de un modelo de desarrollo y crecimiento económico sostenido en todos los sectores y sin desandar lo bueno logrado, quizás tenga chances. Muchos piensan que puede aparecer un candidato que pueda no gustarle al mercado, algo ya anticipado en tasas forward de bonos en dólares a un año, que llegan hasta 15,5% al momento de la elección, muy por arriba del riesgo país actual.
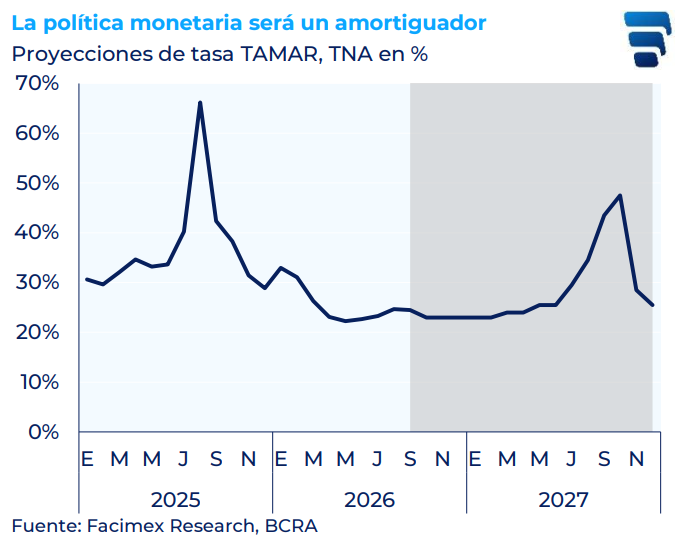
Sostenemos que las presiones sobre el dólar que se puedan materializar durante 2027 no pueden ser defendidas con subas de tasas de interés a niveles ridículos que nunca logran frenar la demanda, sino que generan todo lo contrario, aunque varios integrantes del mercado sostienen que esto va a suceder. La única forma de evitar presiones es seguir comprando reservas ahora para no llegar a la elección con el público y empresas especulando contra un BCRA que intenta defender el tipo de cambio. Claro que no subir tasas, seguramente implicaría que suba el tipo de cambio, la actividad, la recaudación y marginalmente la inflación.