Dólares necesarios
El gobierno argumenta que con flotación no es necesaria la compra de reservas, la realidad es que el dólar nunca flotó al tener bandas. Numerosas veces el gobierno tuvo que defender la banda alta vendiendo reservas y futuros de ROFEX, esto no quiere decir que no apoyemos tener bandas, sobre todo en un país como el nuestro sin moneda confiable, el problema es el nivel.
Acumular reservas actúa como cobertura frente a una crisis. En el caso de no tener financiamiento externo y la cuenta corriente insuficiente para financiar el déficit de caja, para sostener los pagos de deuda, quedan solo las reservas negativas actuales que son públicas y visibles. En caso de no acumular reservas, el salto del tipo de cambio de corto plazo necesario para frenar importaciones se trasladaría a una contracción importante de actividad para asegurar los pagos de deuda como se está viendo actualmente. Un caso cercano tanto en tiempo como distancia fue Brasil en su crisis cambiaria de 2024, que logro sortearla en base a sus reservas.
En su reciente visita a la Argentina, el presidente del Banco Central del Perú, Julio Velarde Flores, quien lleva más de 20 años al frente de la institución en un país que atravesó una de las inestabilidades políticas más marcadas de la región (con presidentes que renunciaron, fueron destituidos e incluso se suicidaron), expuso un caso paradigmático de consistencia monetaria. En ese contexto, el sol peruano pasó de cotizar en torno a 3.3 por dólar en 2005 a aproximadamente 3.5 en la actualidad, consolidándose como la moneda con mejor desempeño relativo de América Latina en las últimas dos décadas.
Velarde señaló que las reservas actúan como “un resguardo o protección” frente a eventos internacionales inesperados, como variaciones abruptas en los flujos de capital o choques externos que puedan afectar la economía. Explicó que la política del BCRP ha sido intervenir activamente en el mercado de divisas, respaldada por reservas, para moderar la volatilidad del tipo de cambio en lugar de fijar metas rígidas sobre su nivel. También detalló que Perú acumuló un volumen significativo de reservas desde la adopción de un régimen de tipo de cambio flotante, y que esto no solo ayuda a suavizar movimientos bruscos del tipo de cambio, sino que también fortalece la percepción de solidez económica frente a inversores y acreedores internacionales. Como adicional, todo esto le permite dar credibilidad a los pagos y, en consecuencia, conseguir crédito a una tasa más baja permitiendo el rollover de la deuda.
El año que viene, el gobierno no solo debe buscar comprar los dólares necesarios para solventar el déficit de cuenta corriente, sino también comenzar a generar el colchón que el mercado pide para financiar los pagos de deuda en dólares.
El mercado, economistas y organismos internacionales, identifican esta falencia como la gran vulnerabilidad del plan económico del gobierno que ya cuenta con superávit fiscal y que comienza a vislumbrar reformas estructurales. El hecho que Argentina no pueda, como cualquier país normal, refinanciar su deuda nos ha llevado solo en estos 2 años de gobierno al menos a cuatro crisis cambiarias, que requirieron medidas extraordinarias y ayudas (blanqueo, moratoria, baja de retenciones, préstamos de organismos multilaterales, y finalmente el salvataje del gobierno americano). La última vez que Argentina acumuló reservas genuinas fue durante sus primeros 9 meses, luego de la fuerte devaluación al comienzo del plan económico. A partir de agosto de 2024 solo pudo compensar la pérdida de dólares con medidas no sostenibles en el tiempo, lo que indica claramente que el dólar no está en su precio de equilibrio.
Nuevas Bandas Cambiarias
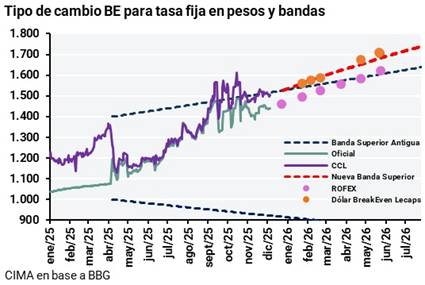
El BCRA anunció ayer un cambio largamente esperado en el esquema de bandas cambiarias. A partir del 1 de enero de 2026 comenzarán a ajustarse mensualmente en función del último dato de inflación mensual publicado por el INDEC (T-2).
Con las bandas corriendo con anterioridad al 1% y la inflación al más del 2%, la medida evita que la banda superior continúe apreciándose en términos reales, siendo esta una de las principales críticas desde su implementación.
Este ajuste convalida de manera implícita el nivel actual del tipo de cambio real como un techo y hace cada vez menos relevante de la ilusión de ir hacia la banda inferior pero no asegura que la cuenta corriente se torne superavitaria en el corto y mediano plazo.
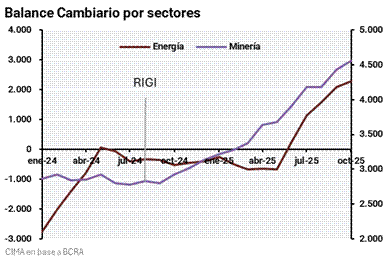
Si bien es una mejora sustancial, no garantiza la capacidad de acumular dólares vía cuenta corriente en los próximos años, al menos hasta que energía y minería comiencen a aportar un volumen relevante de divisas. Tampoco mejora la competitividad de la castigada industria nacional.
La medida representa un avance al evitar una apreciación adicional del tipo de cambio y el gobierno parece finalmente reconocer que una de las principales demandas del mercado es contar con un esquema claro y consistente de acumulación de reservas.
Expectativas para el verano
En diciembre, la combinación de una fuerte demanda estacional de pesos y un récord de emisiones corporativas y provinciales terminó de consolidar la estabilidad cambiaria que el mercado venía mostrando desde octubre, tras las elecciones.
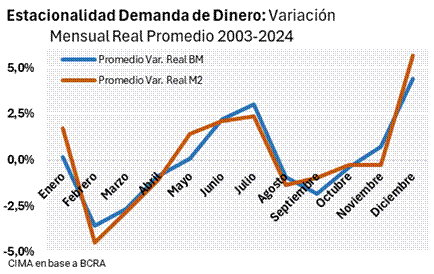
Sin embargo, hacia el verano, comienzan a acumularse varios factores que podrían poner en duda la estabilidad reciente. Por un lado, la liberación de dividendos del 2025 y la finalización de las cuentas CERAs del blanqueo, que podría implicar una sobreoferta de activos locales y, por último, se agrega la demanda estacional del turismo.
Todo esto, mientras persisten algunas restricciones cambiarias y la incógnita sobre cómo estos flujos van a convivir con la necesidad de compra de reservas, especialmente considerando que el tipo de cambio se encuentra actualmente muy próximo al techo y definitivamente atrasado respecto de sus términos de intercambio internacional.
El equipo económico sostiene, rozando la soberbia, que la acumulación de dólares no requiere apoyarse en la cuenta corriente, sino que la cuenta financiera será la fuente principal de oferta de dólares, un planteo con un nivel de confianza injustificado por la historia reciente. No parece sostenible depender casi exclusivamente de la cuenta financiera para acumular reservas de manera persistente en un país que ya ha demostrado incansablemente la volatilidad en sus flujos financieros.
A pesar de ello, el lunes, como se dijo, el gobierno corrigió parcialmente el esquema de bandas, avanzando hacia una configuración “algo más sostenible”.
El razonamiento de este es que, en un contexto de remonetización, el BCRA tendría mayor margen para comprar divisas, donde la deuda y la inversión extranjera directa funcionarían como las verdaderas fuentes de oferta de dólares.
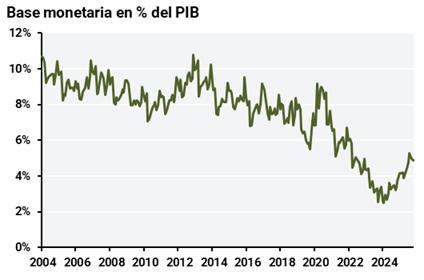
Si bien consideramos que hay espacio para seguir remonetizando, sobre todo cuando miramos los niveles pasados y consideramos la inflación actual, pero esto no implica necesariamente una mayor oferta de dólares. La remonetización solo amplía la capacidad del BCRA para comprar dólares sin necesidad de esterilizar (es decir, retirar los pesos emitidos para la compra de reservas), siempre y cuando la confianza se mantenga alta. Es decir, el plan sigue apuntando únicamente a que lo único que funcione en el corto plazo sean los ingresos financieros de inversión directa y colocaciones en moneda local, flujo que, hasta ahora, ha sido negativo. Seguimos sin red de contención, expuestos a la volatilidad del mercado.
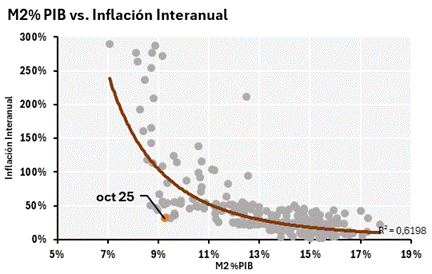
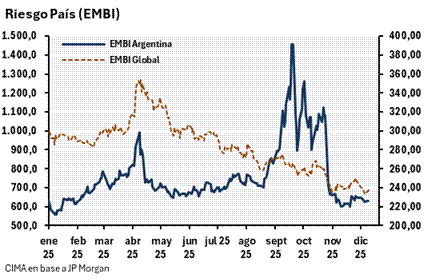
Este hecho, es la explicación de por qué el riesgo país aún no logra comprimir a niveles más bajos. Si bien creemos 2026 puede traer un ingreso relevante de divisas asociado a un renovado flujo de confianza, creemos que un programa de estabilización en Argentina no puede descansar, de manera estructural, sobre esa premisa. De hecho, tras el comunicado de cambio de esquema de bandas y programa de acumulación de reserva la deuda en dólares escaló más de 1%, haciéndose evidente que era el mismo mercado el que estaba pidiendo un cambio.
Compra de reservas no es la única vía de remonetización
El escenario base de re-monetización del BCRA prevé un aumento de la base monetaria del 4,2% actual a 4,8% del PBI para diciembre de 2026, que podría ser abastecido mediante la compra de USD10 mil millones sujeto a la
oferta de flujos de la balanza de pagos.
Un aumento adicional de la demanda de dinero de 1% del PBI podría llevar las compras
a USD 17.000 millones, sujeto a la oferta de flujos de la balanza de pagos, sin requerir
esfuerzos sostenidos de esterilización. Pero hay varias formas por las cuales la economía puede remonetizarse sin necesariamente vender dólares.
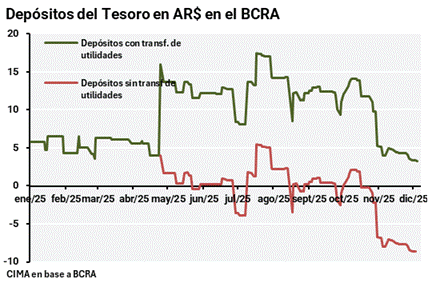
Una posibilidad es un roll over menor al 100% en las licitaciones de instrumentos en pesos, los cuales tienen vencimientos por AR$ 165 B durante 2026. En dicho caso, el gobierno deberá acudir al BCRA con una emisión primaria como fue la transferencia de utilidades en abril de 2025, ya que los depósitos en ARS se encuentran por debajo de los AR$ 4B.
Otra posible fuente de remonetización es el multiplicador bancario, que analizándolo por el ratio préstamos/depósitos, aún tiene margen para expandirse, aunque la actual situación de mora e incobrabilidad de la cartera de créditos, por la caída de la actividad no exportadora, puede ponerle un freno. Así, el gran foco hacia 2026 posiblemente se concentre principalmente en la expansión de los créditos hipotecarios
Estimación del faltante de dólares
Se realizó un ejercicio de las principales cuentas externas para 2026 permitiendo proyectar 3 escenarios de posibilidad de acumulación de dólares.
Por el lado de la cuenta financiera, tomamos como referencia que en años de alta confianza como 2017 y 2018, la IED alcanzó US$ 2400 MM, en un contexto donde no había expectativas de cambio de gobierno antes de las PASO de 2019. Suponemos además que una regularización de activos exitosa podría aportar alrededor de US$ 5000 MM y que, si el gobierno logra ampliar las bandas cambiarias sin sobresaltos y continuar acumulando reservas, podría darse un flujo de inversión de portafolio de aproximadamente US$ 5000 MM, a través del carry trade de pesos.
En relación con el endeudamiento del sector privado, el nivel actual no parece elevado y podría expandirse en un entorno de mayor confianza, aunque estimamos una magnitud algo menor que la del año pasado.
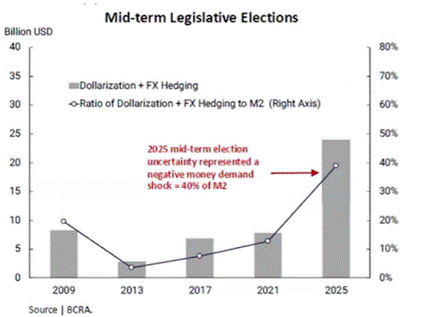
Por el lado de la demanda minorista de dólares (FAE), la elección de septiembre genero una cobertura inusualmente alta. Una parte de esto podría desdolarizarse a medida que se disipa el riesgo político. Además, una parte importante de las compras recientes respondió a la balanza turística, favorecida por la devaluación del real, que está comenzando a normalizarse. Es probable que esta tendencia también refleje un menor ritmo de compra de pasajes.
Se supone en el lado optimista que pueda rollearse la deuda en US$ gracias a un considerable aumento de confianza tras la aprobación de leyes como la reforma laboral, el cual el gobierno insiste en que será aprobadas antes de fin de mes.
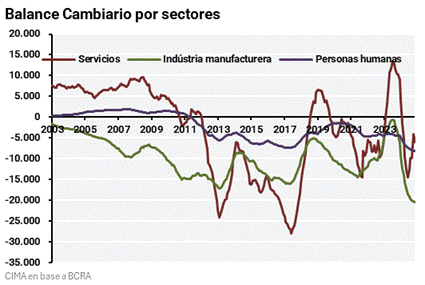
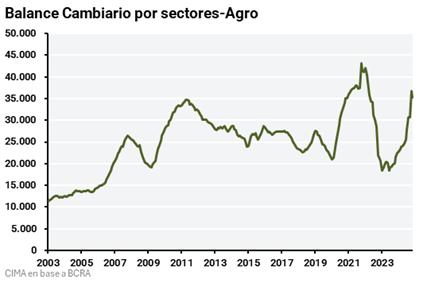
Por el lado de la cuenta corriente, se acerca una gran mejora para el 2026, ya que se estima una producción récord en el agro, y grandes mejoras en el sector de energía y minería como el demostrado durante 2025 tras los proyectos del RIGI. Actualmente la cuenta corriente para los últimos 12 meses de 2025 se encuentra “contaminada” por el adelanto de US$ 6.000 MM de exportaciones de septiembre.
En el caso optimista, el BCRA podría acumular unos US$ 10.000 MM en reservas al tipo de cambio actual, pero en el escenario neutro tendrá un faltante de US$ 18.000 MM, y en el pesimista de unos US$ 40.000 MM.
El mercado refleja en el estancamiento de los precios del Merval y bonos, que falta un escalón clave para normalizar valuaciones y riesgo país a niveles de la región, donde primero son las reservas a través de la cuenta corriente, y luego vienen los inversores vía cuenta financiera y no al revés. El gobierno debe acumular reservas de una manera consistente para demostrarle al mercado que existe un cambio permanente, sin tener ahora la excusa de unas elecciones cercanas de por medio. Actuar sólo con un escenario optimista es muy riesgoso para la gran oportunidad que tiene el país de refinanciarse, y, además, 10.000 MM de reservas no son suficientes, ya que tan solo un ruido político durante 2027 puede terminar con lo acumulado.
Emparchando, regularización de activos en 2027
La inclusión del principio de presunción de inocencia en la reforma tributaria contribuiría a generar una mayor oferta de dólares del mercado interno. Se trata de un artículo incluido en el Presupuesto 2026 que le permitirá al público usar sus dólares del colchón, con la supuesta seguridad de que ARCA no le va a preguntar por su origen. En Argentina hay unos US$ 243.000 MM fuera del sistema bancario. Es probable que ante menor temor a un gobierno populista que en la primera regularización de la era de Milei en 2024, pueda haber una mayor reinserción de dólares al sistema, al igual que un aumento de la IED durante el próximo año.
Nuevo Bonar 2029
El Ministerio de Economía llevó adelante la licitación de un bono en dólares con vencimiento en 2029, adjudicando US$ 1.000MM VN (US$ 910 MM netos) a una tasa del 9.26% y logrando rollear parte de los vencimientos de enero de 2026 (aprox. US$ 4.300MM).
Si bien la emisión representa una noticia positiva para el Tesoro, fue diseñada “a medida” y bajo un esquema previamente coordinado, ya que la tasa de adjudicación estuvo bastante por debajo de la curva. En la previa, el BCRA había introducido cambios regulatorios que incentivaron la participación en la licitación, principalmente habilitando a las aseguradoras a suscribir contra caución en dólares y permitiendo, de manera más general, que los dólares adquiridos en el MULC pudieran utilizarse en emisiones primarias del Tesoro. El total ofertado por el público fue de US$ 1.305MM, lo que genero una sensación a poco. El bono pagará cupones semestrales del 6,5% TNA y amortizará el 100% de su capital el 30 de noviembre de 2029. El AL30, con una menor duration, rendía arriba de 10.50%. Creemos que el precio del nuevo bono tenderá a bajar para arbitrarse con la curva en dólares en general por encima del 10%.