El resultado de la elecciones en Brasil en primera vuelta sorprendieron al mercado. Las encuestas en su mayoría anticiparon una elección reñida donde Lula ganaba por escaso margen, pero generaba dudas del crecimiento y los bajos niveles de desempleo, algo que nos hacía intuir que Bolsonaro podía ganar.
Escuchar informe
Otro dato importante fue que los mercados de apuestas, el viernes previo a las elecciones, asignaron mayor probabilidad de victoria a Flávio Bolsonaro, que finalmente obtuvo el 47% de los votos frente al 45,1% de Lula.
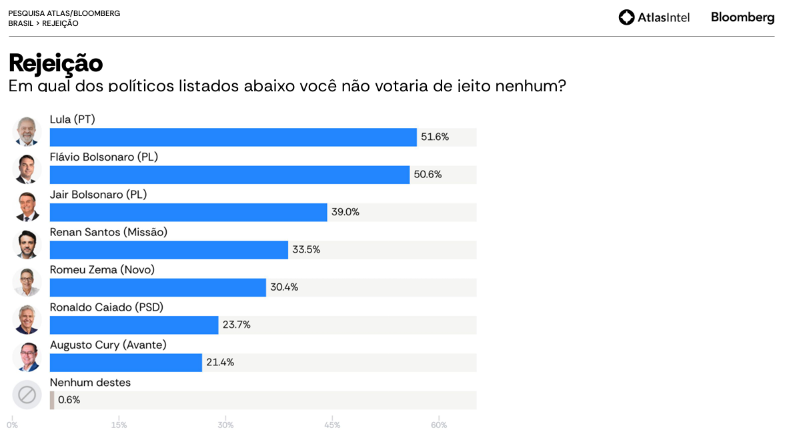
Bolsonaro se perfila con altas probabilidades de ganar el ballotage, no solo por haber alcanzado el 47% en primera vuelta, sino porque el 7,6% de los votos restantes fue a candidatos de centroderecha, lo que le deja margen en segunda vuelta. Desde el retorno de la democracia en 1989, ningún candidato que ganó la primera vuelta perdió el ballotage, instancia donde el nivel de rechazo de los candidatos cobra relevancia, más aún cuando la primera vuelta registró el mayor ausentismo desde 1998 y un 5% de votos en blanco.
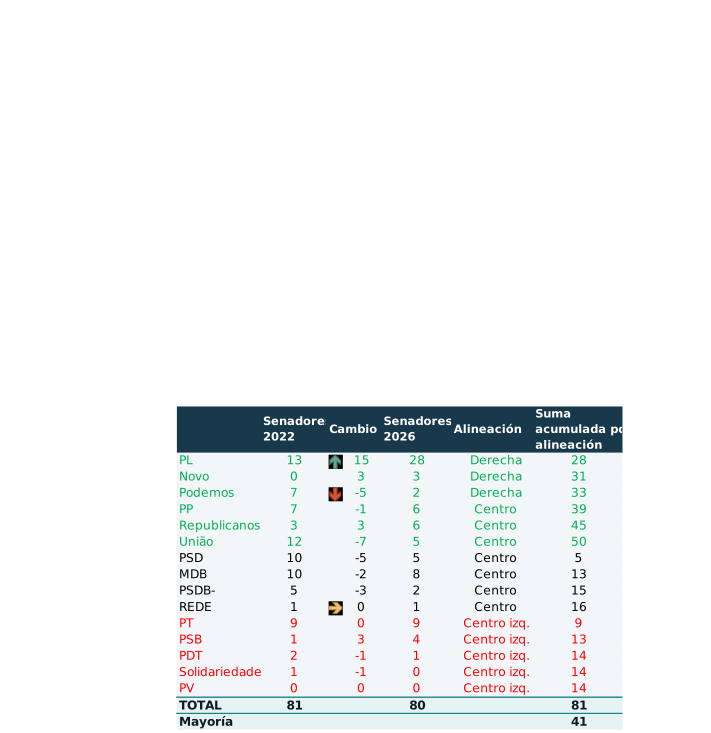
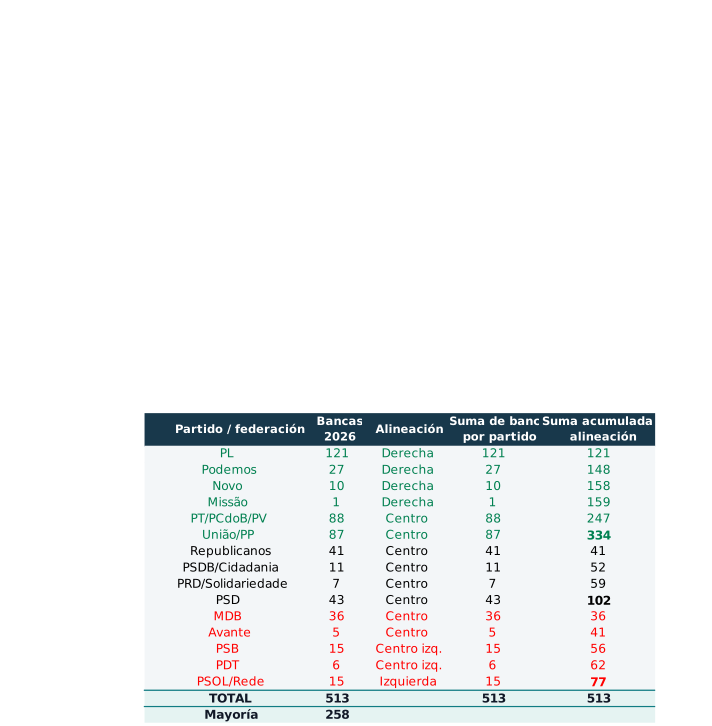
En el nuevo Congreso los partidos de derecha y centroderecha podrían alcanzar las mayorías simples necesarias para aprobar reformas fiscales. Con acuerdos, Flávio podría contar con unos 16 gobernadores aliados, 12 ya electos en primera vuelta, frente a 6 o 7 alineados con Lula. Aún quedan definir seis gobernaciones, sobre un total de 27.
Desbalance fiscal
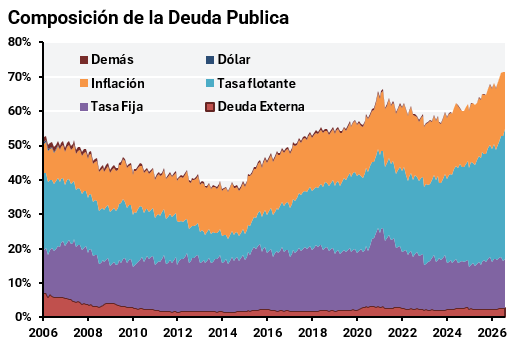
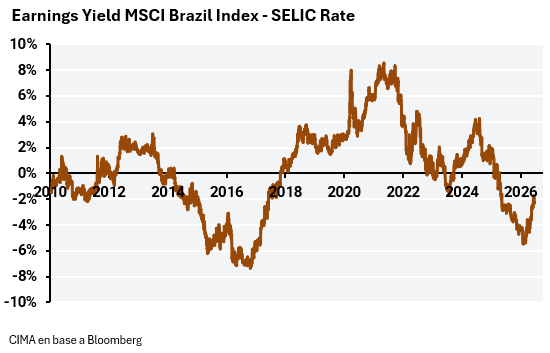
Brasil tiene un déficit cercano al 9.5% del PBI, pero solo un 0.62% es primario, siendo el costo de intereses como consecuencia de una tasa Selic muy alta su principal problema. Si bien la composición de la deuda ha sido uno de los factores detrás del deterioro de las cuentas fiscales, también podría tener una rápida mejora, ya que el 50% está indexada por Selic, mientras que el 14,5% se encuentra a tasa fija, de la cual vence en los próximos dos años un 30%. Un ordenamiento fiscal impulsado por Bolsonaro podría dejar margen al Banco Central para reducir la tasa real y por ende los intereses pagados por el gobierno.
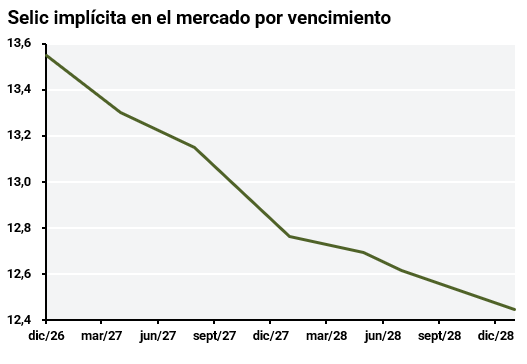
La trayectoria implícita de la Selic por el mercado contempla la reducción de 1% durante el primer año y otro 0,31% en el segundo, lo que permitiría reducir el costo fiscal apenas un 6%.
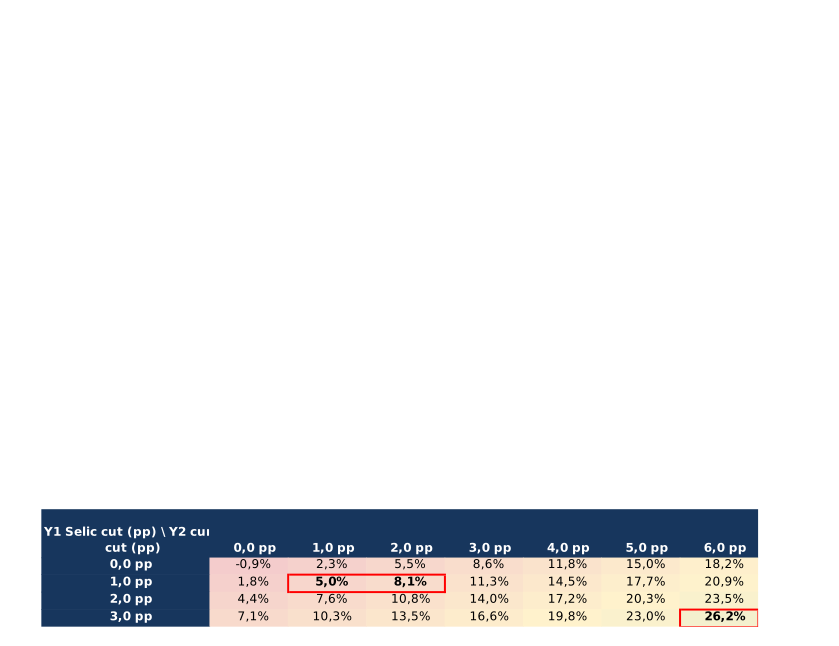
Sin embargo, comparando las tasas de Brasil con otros países de la región, creemos que la Selic podría bajar al 8% de implementarse un plan de baja del gasto público, que reduciría la carga de intereses a un 26% según nuestro modelo.
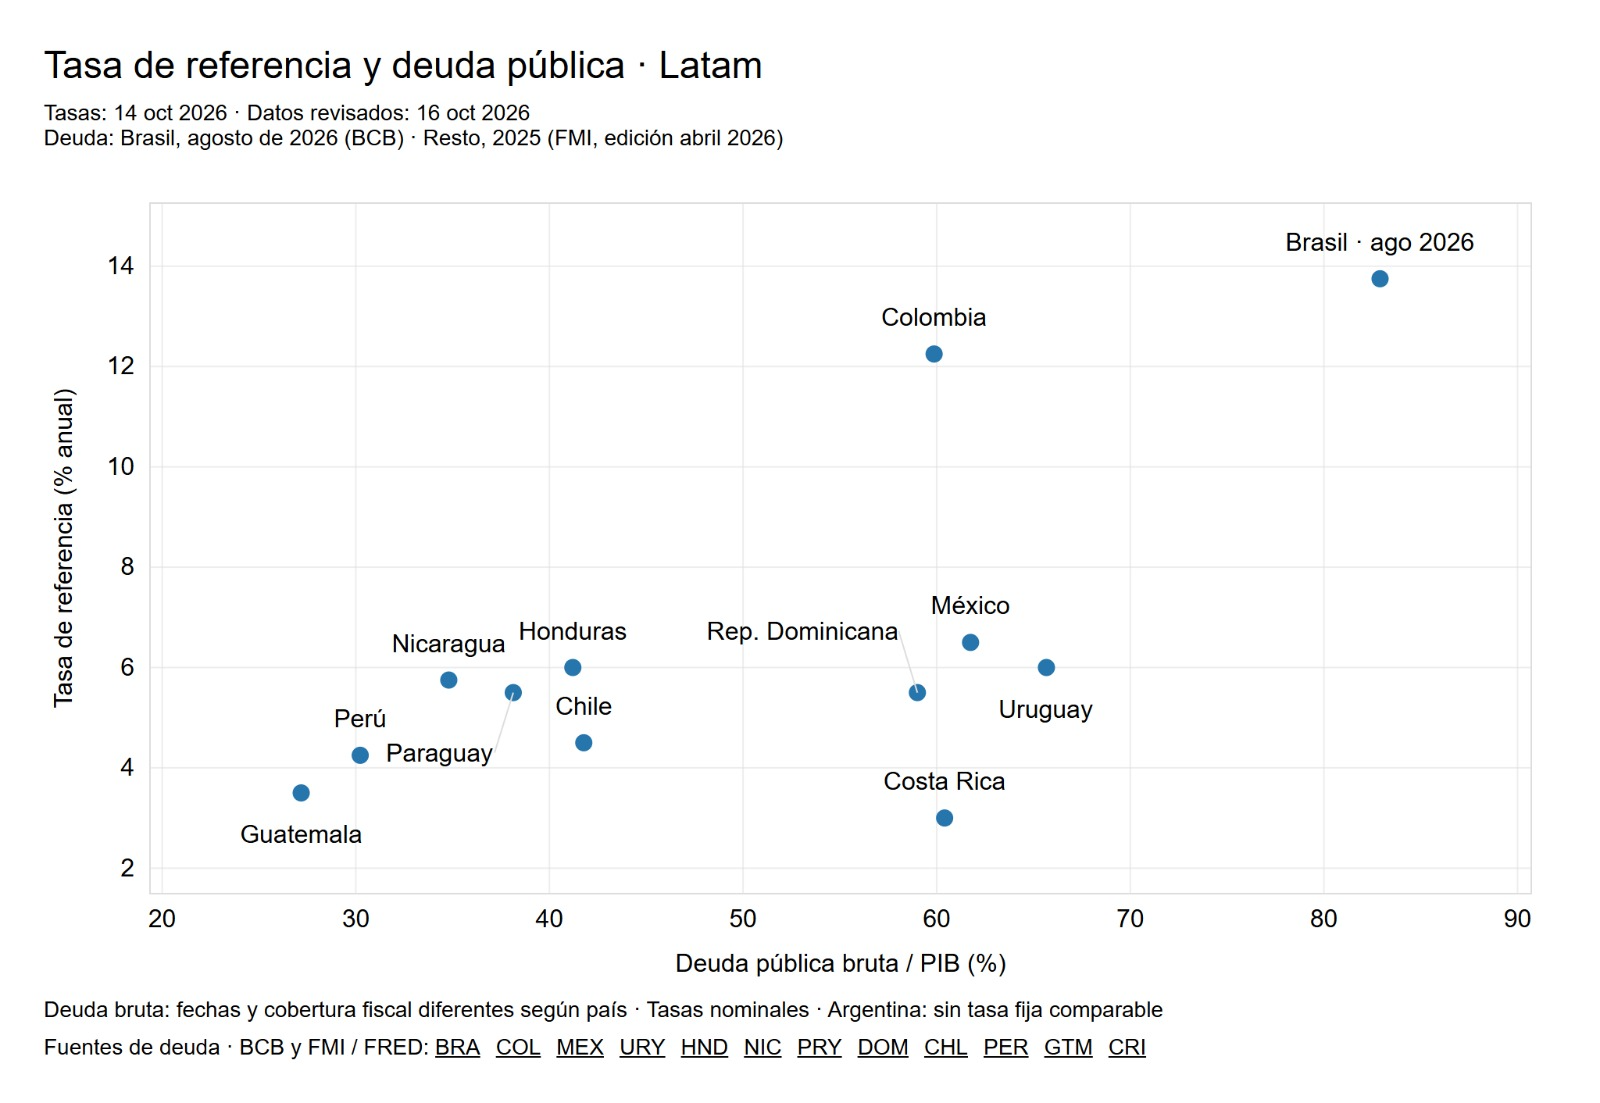
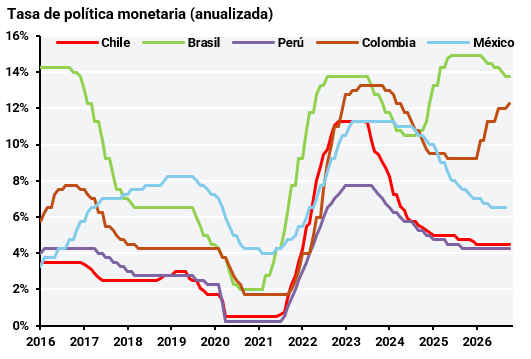
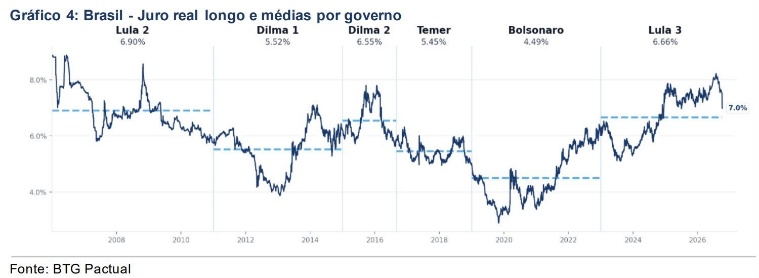
La tasa real podría así regresar al promedio del gobierno de Jair Bolsonaro, cercano al 4,5%, frente al 7% actual, una reducción de 250 puntos básicos.
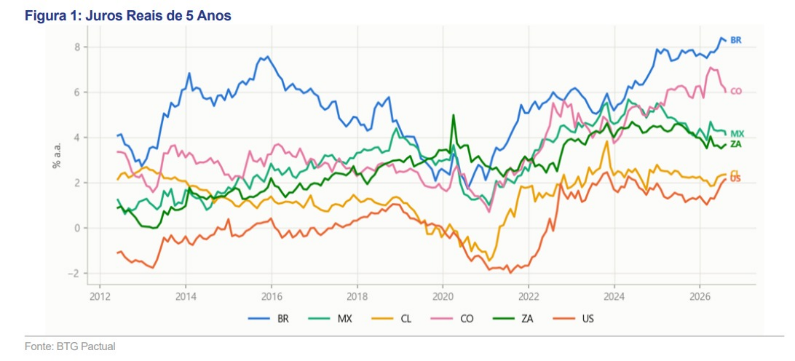
En un escenario más optimista, podría descender otros 50bp hasta el 4%, nivel similar al rendimiento real a cinco años de México y todavía por encima del 2% de Chile.
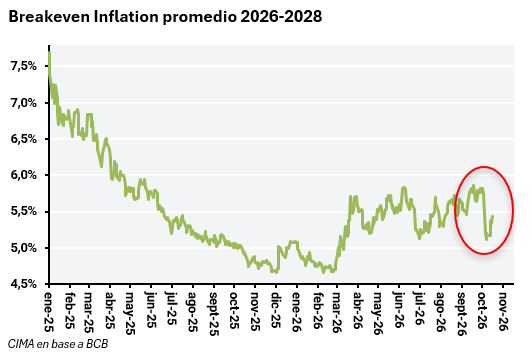
Las expectativas promedio de inflación nominal ya disminuyeron 100 puntos básicos después de las elecciones. Una convergencia hacia la meta del 3% del Banco Central permitiría una reducción de 250bp de la tasa.
Si bien las reformas fiscales llevarían tiempo, creemos que las expectativas de un cambio de rumbo podrían sostener al mercado accionario durante los próximos dos años, como ocurrió en experiencias recientes con gobiernos de orientación similar
Mejoras de valuaciones
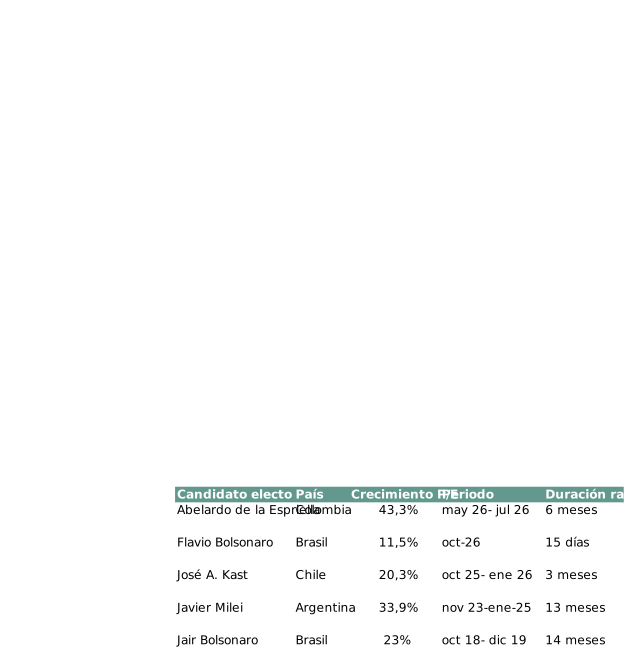
Las valuaciones todavía no parecen altas. El EWZ cotiza a 9,6 P/E, por debajo de su promedio de 10,1, una expansión a 12,6 veces implicaría una suba del 32%.
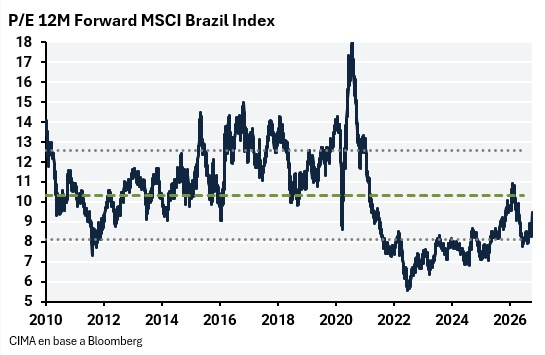
En el 2018, tras la victoria de Jair Bolsonaro, el índice llegó a cotizar cerca de 14 P/E hacia fines de 2019, antes del inicio de la pandemia. Comparando las recientes victorias de candidatos de derecha en Latinoamérica, la suba en Brasil fue moderada, algo relevante considerando que Bolsonaro podría contar con un Congreso bastante más favorable que en Colombia y Chile, donde dificultades legislativas limitan las reformas.
El rally eleccionario de la bolsa brasileña estuvo impulsado por inversores extranjeros, mientras la participación local permanece en niveles históricamente bajos. En 2026 apenas el 6% de los activos de fondos locales está invertido en acciones, frente a un promedio del 8,3% desde 2006, mientras que la renta fija concentra el 42,9%.
Un ajuste fiscal tendría efectos recesivos en el corto plazo, pero podría dar mayor margen al Banco Central para continuar reduciendo las tasas. Esto mejora el atractivo relativo de acciones frente a bonos, cuyos rendimientos actuales ofrecen pocos incentivos.
Acciones locales
Si bien Brasil cuenta con acciones muy liquidas que hemos recomendado y que cotizan en los mercados mundiales como Nu y Petrobras, creemos que sumar acciones listadas en la bolsa local pueden resultar atractivas en esta etapa.
Las acciones de retail, real estate, utilities y financials tienen una alta sensibilidad a bajas de tasas lo cual nos hace pensar que son los mejores sectores para estar expuesto en una potencial continuación del rally.
Cyrela
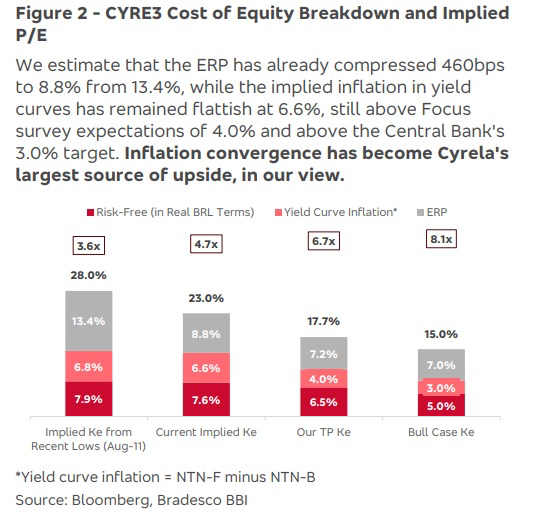
Cyrela, una de las principales desarrolladoras inmobiliarias de Brasil, adquiere terrenos para proyectos residenciales, que construye y comercializa. Opera en tres segmentos: Cyrela, orientado a propiedades de alta gama; Living, enfocado en viviendas de clase media; y Vivaz, dedicado a viviendas económicas, incluyendo proyectos del programa Minha Casa Minha Vida (MCMV). El mercado inmobiliario brasileño muestra un crecimiento muy desigual, mientras las viviendas económicas sostienen una demanda, los segmentos medios y altos están debilitados. Esto se refleja en el deterioro de la velocidad de ventas de Cyrela, a diferencia de otras desarrolladoras enfocadas en viviendas económicas cuyos compradores acceden a créditos subsidiados con tasas del 4% al 10%, tiene mayor exposición a clientes que dependen del financiamiento hipotecario tradicional. Una reducción sostenida de las tasas podría beneficiarla mucho más que a sus competidores. Bajo estos supuestos, una normalización de las expectativas de inflación y del riesgo llevaría el costo de capital al 17,7% y justificaría una expansión del P/E implícito desde 4,7 hasta 6,7 veces ganancias. En un escenario todavía más favorable, con un costo de capital del 15%, el múltiplo podría alcanzar 8,1 veces.
Mercado B3
B3 es la principal infraestructura del mercado de capitales brasileño, administra los sistemas de negociación, compensación, liquidación y custodia de instrumentos financieros, el registro de activos de renta fija y derivados, y la comercialización de información financiera y servicios tecnológicos.
Su principal ventaja competitiva es la posición dominante que construyó en el mercado financiero brasileño, difícil de replicar por la escala, infraestructura y relaciones con sus participantes, que le permite sostener altos márgenes operativos, ingresos previsibles y una importante generación de caja. Durante los últimos años se diversificó hacia servicios de datos, análisis de riesgo crediticio, infraestructura para el financiamiento de vehículos y plataformas tecnológicas, reduciendo su dependencia del volumen negociado en acciones. Si bien un ciclo de recortes de tasas podría aumentar la negociación de acciones y las nuevas emisiones, podría genrar menor actividad en determinados derivados y una desaceleración del negocio de renta fija.
En términos de valuación, es un negocio con capacidad de distribuir dividendos y realizar recompras. Aunque actualmente cotizando a 17 veces ganancias para 2027, buena parte de la recuperación ya estaría incorporada en el precio. Seguimos considerándola una compañía interesante para una cartera de largo plazo, pero preferiríamos un múltiplo de entre 13 y 15 veces ganancias como punto de entrada..
El principal riesgo es la aparición de nuevas bolsas y plataformas de negociación, sumado a una creciente presión regulatoria. En junio de 2026, la Superintendencia General del CADE recomendó sancionar a B3 por presuntas prácticas anticompetitivas en los mercados de registro y depósito de activos.
Otro riesgo importante es una contingencia judicial de R$ 51.850 millones, por cuatro demandas en operaciones del Banco Central de Brasil en el mercado de futuros de dólar durante enero de 1999. Los procesos tuvieron sentencias desfavorables en primera instancia en 2012, revertidas en 2017, con recursos pendientes ante el Superior Tribunal de Justicia, en noviembre de 2025, el Ministerio Público Federal emitió un dictamen recomendando que no prosperen. La compañía clasifica el riesgo como posible, no probable, no constituyendo una provisión contable, si bien considerar los R$ 51.850 millones como una deuda cierta no parece lógico, representa una riesgo muy alto respecto del valor bursátil de la empresa.
Havaiannas: ALPA4
Alpargatas (ALPA4) es la compañía brasileña propietaria de Havaianas, una de las marcas de calzado más reconocidas del mundo. Tiene una posición dominante en Brasil, con una participación del 65% del mercado de ojotas y aproximadamente uno de cada cuatro pares de calzado vendidos en el país. Tras varios años de dificultades operativas, atraviesa una fuerte recuperación, en el 2T26 los ingresos crecieron 11% interanual y el EBITDA ajustado aumentó 49%, impulsado por mayores ventas, mejoras en combinación de productos y una estructura operativa más eficiente. Además, mantiene un balance solido con deuda neta equivalente a apenas 0,5x EBITDA.
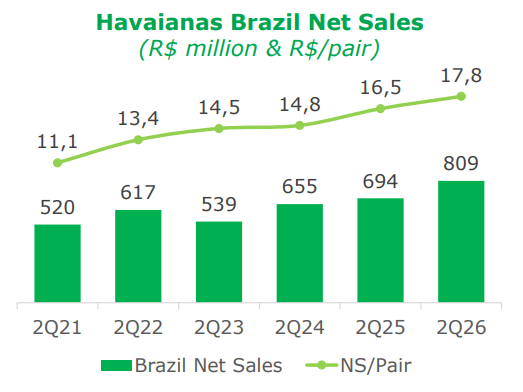
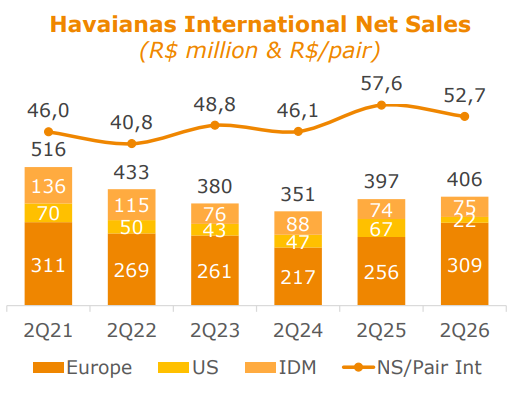
Hacia adelante tiene oportunidades de crecer, si bien Havaianas mantiene volúmenes anuales estables desde hace más de una década, todavía puede ganar participación en determinados segmentos y canales de distribución. En supermercados y almacenes concentra el 80% de las ventas de ojotas, pero en zapaterías y comercios especializados es de 30% a 40%. Durante el 2T26, las ventas al consumidor final crecieron 13%, mientras que el ingreso promedio por par aumentó 7,5%. Una recuperación del consumo brasileño, acompañada por menores tasas de interés, podría proporcionar un impulso adicional a esta estrategia.
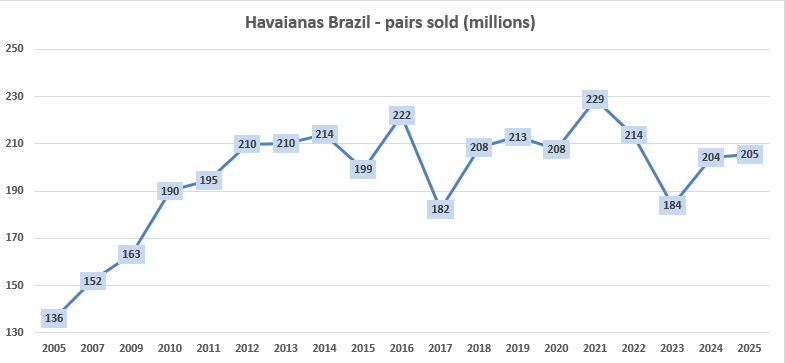
El negocio internacional representa una oportunidad importante de expansión, pero también un riesgo. Havaianas fabrica principalmente en Brasil y los comercializa en el exterior, por lo que una apreciación del real podría afectar la competitividad de sus exportaciones. Si bien la expansión internacional ofrece oportunidades de crecimiento, también requiere inversiones sostenidas en marketing y distribución, y su rentabilidad podría verse presionada si la compañía no consigue trasladar los mayores costos relativos a sus precios de venta.
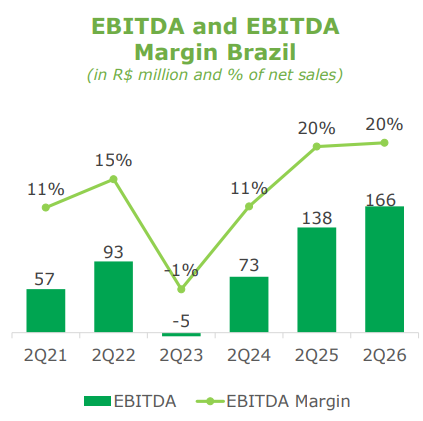
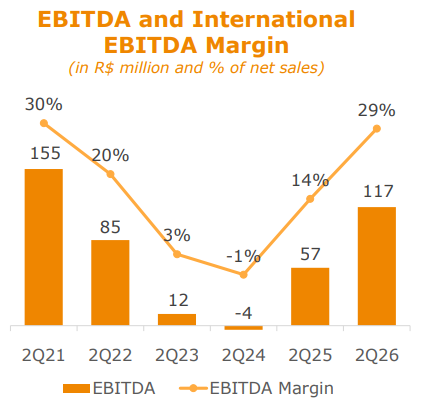
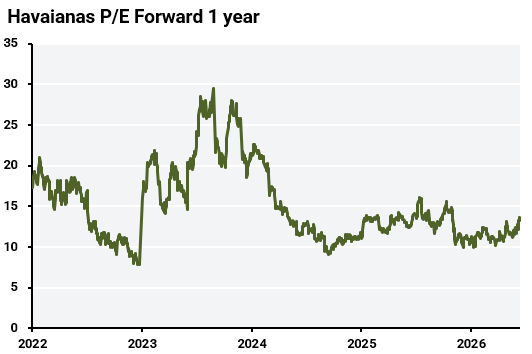
Havaianas es una marca difícil de replicar con estructura financiera sólida y oportunidades para mejorar su rentabilidad. Alpargatas cotiza a 10x EBITDA ajustado y 13.5x P/E. Posee dos clases de acciones, las ordinarias (ALPA3), y las preferidas (ALPA4), con derecho a dividendo un 10% superior y liquidez bursátil mayor, que cotizan con una prima del 40% respecto de las ordinarias. Si bien parte de la diferencia responde a derechos económicos y liquidez, ALPA3 ofrece exposición al mismo negocio a un precio menor, a cambio de una liquidez muy baja. La suba dependerá de sostener ganancias en Brasil, recuperación de márgenes, y que la expansión internacional se traduzca en mayor generación de caja frente al riesgo de una apreciación sostenida del real.
Equatorial
Equatorial Energia (EQTL3) es uno de los principales grupos de infraestructura eléctrica de Brasil y el tercer mayor distribuidor del país con el 11% del mercado. Sus principales ingresos son mediante contratos regulados. Además, viene diversificando sus operaciones hacia agua y saneamiento, con participaciones del 15% en Sabesp y del 30% en Copasa, dos de las principales compañías del sector en Brasil.
La compañía mantiene una deuda neta cercana a R$ 51.800 millones, equivalente a 3,1x EBITDA bajo la metodología de sus contratos financieros, con una proporción importante de su endeudamiento indexada al Certificado de Depósito Interbancario, una tasa correlacionada con la SELIC. Una reducción de 100 puntos básicos en la Selic podría incrementar aproximadamente un 15% sus ganancias proyectadas para 2027.
Desde el punto de vista operativo mantiene resultados sólidos, en el 2T26 su EBITDA creció 7,8% interanual impulsado por mayor distribución, ajustes tarifarios y mejoras de eficiencia. Sin embargo, los gastos financieros continúan presionando las ganancias, con una caída del 83,5% en el beneficio neto ajustado durante el trimestre.
Equatorial tiene oportunidades de crecimiento por la expansión de su base de activos regulados, y la mejora operativa de las participaciones en Sabesp y Copasa, en un mercado de saneamiento que todavía requiere inversiones significativas Consideramos que Equatorial ofrece una exposición interesante a la normalización monetaria brasileña, combinando negocios regulados con potencial de crecimiento.