Dólares, actividad y empleo
La expectativa de todos es que el 2026 sea un año pivotal para la Argentina, donde se afiance el superávit fiscal, que permita la acumulación de dólares, reduciendo el riesgo país, y que le de respiro al empleo, el consumo y la industria.
Milei sostiene que ¨lo único que hay que arreglar es la macro, la micro se ordena sola¨. Más allá de que esto pueda funcionar teóricamente; en países democráticos con elecciones libres, suele ser un proceso muy largo y doloroso, que muchas veces termina con un cambio de modelo (Macri-Alberto 2019) que revierte las reformas que en el largo plazo funcionarían.
La recalibración de bandas, más las leyes que busca aprobar el gobierno en el primer trimestre del 2026, aspiran a atender las criticas (quizás también la fuga de votos), que muchos le endilgan a estos dos primeros años de gobierno de Javier Milei y su plan.
El modelo implementado al inicio del 2024 fue muy exitoso durante 8 meses y luego nunca generó virtuosidad. Este modelo generó ganadores (campo, minería y energía) que aportan dólares pero no empleo significativo, y perdedores (construcción e industria manufacturera) que consumen dólares, pero generan empleo.
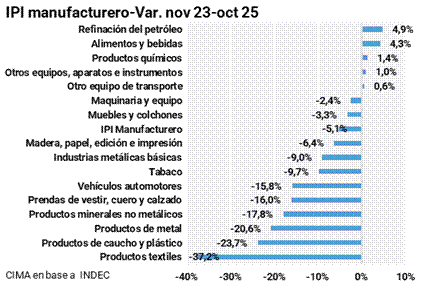
La inicial estrategia de fuerte desinflación del gobierno generó una rápida apreciación cambiaria, que junto con la apertura comercial fueron las principales causas de una industria, consumo y empleo muy castigados en este 2025. La mora del consumidor promedio y las empresas están generando un récord de concursos y quiebras, además de mayor desempleo y menor consumo.
La apertura comercial es necesaria, pero lo es también la secuencia en la que se implementa. Con un dólar barato y sin una política de transición industrial, distintos sectores entraron en crisis, y una vez que una empresa quiebra, es difícil que se renueve. De ser posible, hubiera sido mejor una reforma impositiva y laboral primero, para luego realizar la apertura comercial. Sin reformas aprobadas, la opción es un dólar competitivo, para volver más competitiva la industria y que no quiebre mientras se implementan las reformas.
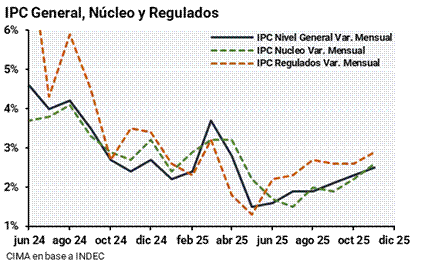
El consumo también está siendo golpeado porque el ingreso disponible es cada vez menor ante la realineación de precios relativos, con incrementos en los regulados por encima de los demás rubros que dejan libre poco consumo discrecional. La desinflación durante el próximo año puede ayudar a restaurar los niveles anteriores.
La nueva ¨normal¨
Con el nuevo sistema de indexación de bandas, la etapa donde el dólar debía apreciarse frente al peso para generar menos inflación y más confianza en la moneda local parece haber llegado a su fin. La gran pregunta es: ¿cuáles son las consecuencias de este nuevo esquema de bandas y las posibilidades de que pueda satisfacer las necesidades de la población argentina, las empresas y el mercado?
Para el 2026, se espera que las bandas descompriman la balanza de pagos, y que, con nuevas leyes, generen acumulación de reservas y confianza en el peso, remonetizando la economía, para que llegue inversión a sectores generadores de empleo, revitalizando crédito y consumo. Todo esto, apareado al superávit fiscal, puede generar tasas de crecimiento en la próxima década cercanas a los doble dígitos, además de garantizar la continuidad de las políticas económicas que Argentina tanto necesita.
Salarios y empleo
El principal desafío del próximo año será la recuperación de salarios reales que se ha estancado en 2025, siendo el consumo el principal componente del PIB y en un contexto en el que la mora del crédito de familias y empresas se disparó fuertemente. La masa salarial se estancó en niveles de fines de 2024, y será un desafío que vuelva a sus máximos niveles por las reformas como argumenta el gobierno.
El riesgo es ir a un percibido equilibrio económico pero con mayor desempleo, como fue en los 90s. La transición de empleo entre sectores puede tardar mucho, la esperanza del gobierno es que la reforma laboral y la impositiva, puedan acortar esos tiempos. Sin embargo, la historia ha probado que reasignar trabajadores muy distintos entre sí es mucho más complejo no solo por habilidades, sino también por reubicaciones geográficas.
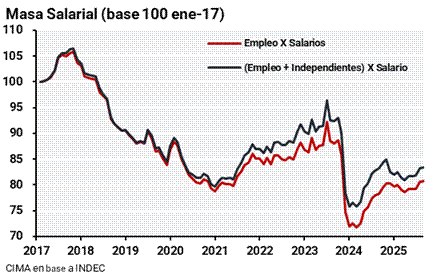
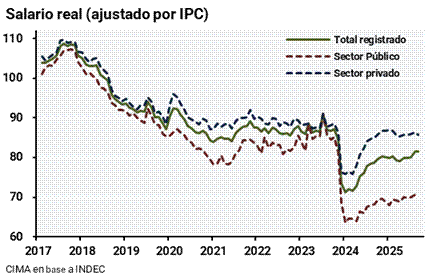
El modelo hasta aquí, muestra un nuevo equilibrio con empleo más bajo y grandes diferenciales sectoriales, ya que Neuquén, por Vaca Muerta, y Tucumán son las únicas provincias que generaron empleo formal registrado (4.360 y 1.700 respectivamente), mientras otras como Buenos Aires, CABA, Santa Fé y Córdoba perdieron la mayor cantidad de empleos (48.000, 27.000, 10.300 y 10.200 respectivamente).
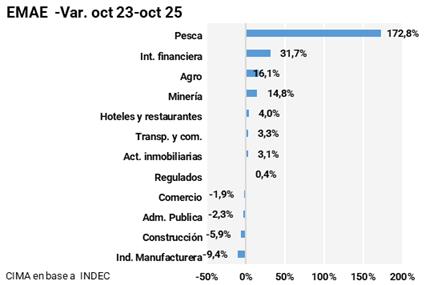
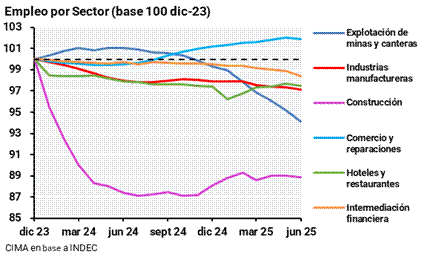
El problema, como mencionamos antes es que no importa si se flexibiliza la demanda laboral de los sectores favorecidos ya que son industrias de capital intensivo, de recurso humano limitado y especializado, que además generan poco derrame de empleo y consumo.
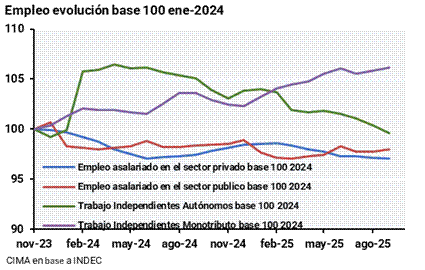
Esta caída del empleo no termina de reflejarse en los números porque INDEC lo mide como empleo a los nuevos monotributistas. El que pierde el trabajo suele buscar “empleo” en el transporte de personas, paquetes, etc. que reflejan el aumento de monotributistas, una salida laboral precaria y con peor salario que el formal. A esta línea se suman trabajadores (inclusive públicos) contratados con monotributo para escapar a los altos impuestos.
El empleo en los 90s
Las causas principales del desempleo en los años 90s, donde la carga impositiva y el gasto publico era infinitamente menor en proporción al PBI, fue una combinación de apertura comercial y apreciación del tipo de cambio que redujo la competitividad, especialmente de la industria manufacturera, con cierres de empresas y destrucción de empleo. Además, los procesos de privatización y ajuste del sector público implicaron fuertes reducciones de personal y empleo estatal. Otra razón fue que, las empresas sobrevivientes adoptaron estrategias de aumento de productividad basadas en la sustitución de trabajo por capital.
El desempleo elevado se volvió persistente, aumentaron el subempleo y la precarización laboral, lo que contribuyó a la caída o estancamiento de los salarios reales, al deterioro de la distribución del ingreso (mejores pagos solo a la mano de obra capacitada y no en todos los sectores) y aumento de la pobreza. En 1991, tras la mejora de la actividad gracias a la estabilización de precios hubo una mejora del desempleo cercano al 6–7% (tal como ahora), pero en 1994
supero el 10%, aún con fuerte crecimiento del PIB, luego en 1995 (crisis Tequila): salta a alrededor de 18%, un máximo histórico para ese momento, y finalmente en 2002: alcanza un máximo de 21,5% de la PEA urbana.
La lucha por la desinflación
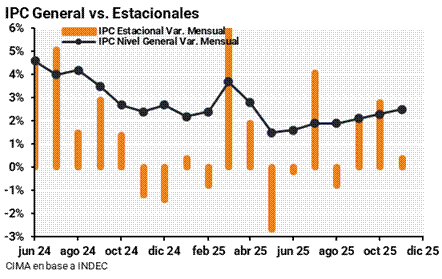
La inflación de noviembre fue del 2.5%, sexto mes consecutivo de suba. La núcleo fue del 2.6%, por que los estacionales ayudaron a que no sea mayor, con un incremento del 0.4%. La principal suba fue de servicios, que pasó del 2.5% al 2.9%, mayormente explicada por la suba de tarifas. La inflación de bienes se estabilizó en 2.3%, menor a la de servicios, cuando uno esperaría que fuera al revés por el pass through ante la suba del tipo de cambio, ya que los bienes tienen componentes importados.
Con el cambio de bandas, el gobierno convalidó que atrasar el tipo de cambio con un crawl fijo es atractivo para bajar inflación en el corto plazo, pero mucho peor en el largo plazo. Así, la emisión frente a demanda de dinero (o remonetización), sin déficit fiscal sigue siendo su principal estrategia para seguir desinflando.
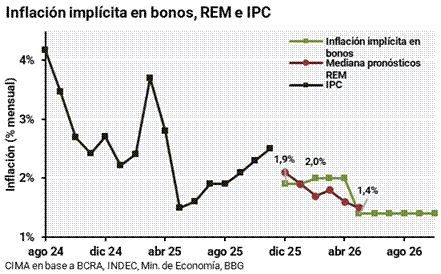
El mercado aún permanece optimista respecto del año que viene, mostrando un camino de desinflación que logra romper el 2% en abril, pero superior al entusiasta 10% del presupuesto aprobado en el congreso. El riego de las nuevas bandas es que el peso se pegue al techo de la banda no permitiendo al gobierno hacerse de reservas y generando un ¨piso¨ e indexación a la inflación.
La desinflación: Israel y Brasil
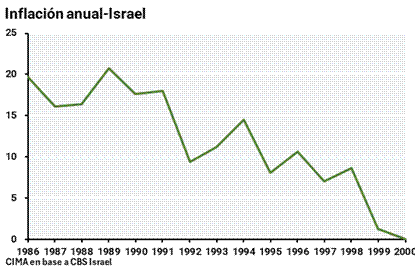
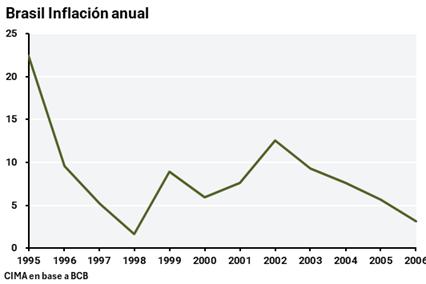
El gobierno sostiene que va a poder seguir con el proceso de desinflación constante y homogéneo. En la realidad, en países que desinflaron, el proceso no fue homogéneo y tardo mucho tiempo. Los casos de Israel y Brasil nos dejan varios aprendizajes para la Argentina.
Israel
Israel en 1984 sufrió una inflación anual por encima del 400%, como consecuencia de un déficit fiscal elevado, financiación por emisión monetaria, y un esquema de indexación que alimentaba expectativas inflacionarias. El proceso de desinflación de Israel fue de 15 años para llegar a nula inflación, y fue un camino inverso al pensado por nuestro gobierno.
En julio de 1985 se lanzó un Plan de Estabilización con recorte fuerte del déficit fiscal, congelamiento temporal de salarios y precios, desindexación de contratos, control de emisión monetaria, devaluación inicial del shekel y anclaje cambiario temporal. Durante 1988 y 1989: hubo un inicio de reformas de largo plazo, sin embargo, entre 1990 y 1991: debido a factores externos como la llegada de inmigrantes de la ex-URSS, presiones fiscales y demanda agregada, la inflación subió nuevamente, más que en la segunda mitad de los 80. Entre 1992 y 1994: el Banco de Israel cambió a inflation targeting, y esto fortaleció el ancla nominal y la credibilidad del banco central. A pesar de todo, la desinflación fue más lenta que la caída inicial de 1985–87. Finalmente, hacia 1995 hubo una liberalización financiera progresiva y gestión del tipo de cambio más flexible de flotación administrada. Recién para 2000 el gobierno fijó objetivos nominales de inflación llegando al 0% de inflación.
Brasil
Brasil tuvo inflaciones anuales superiores al 1000% desde 1988 hasta 1994, con el Plan Real, ideado para combatir la alta inflación, resultado de desequilibrios fiscales, financiamiento monetario, e indexación generalizada que generó una fuerte inercia inflacionaria. El plan Real avanzó entonces a un ajuste fiscal y limitar su financiamiento. Se introdujo la URV (Unidad Real de Valor), una unidad de cuenta estable, que coexistió temporalmente con la moneda vigente que permitió desindexar.
Tras el Plan Real, se usó el tipo de cambio como ancla nominal. El régimen era una banda cambiaria muy estrecha, con deslizamientos preanunciados. La inflación cayó muy rápido, junto con una fuerte apreciación del real. Las tasas de interés muy altas (necesarias para sostener el ancla) atrajeron fuertes flujos de capital de corto plazo. El ingreso de capitales permitió financiar déficits crecientes en cuenta corriente, pero el ciclo de subas de tasas de la FED provocó el default de Rusia y la crisis de los tigres asiáticos. Brasil sufrió salidas de capital masivas y defender el real implicaba tasas más altas y pérdida de reservas. En 1999, Brasil dejó flotar el real, que se devaluó fuerte, pero como la economía ya estaba desindexada y la política monetaria era creíble, la suba de inflación fué transitoria. Nuevamente, aquí el proceso hasta la estabilización y ganancia de credibilidad del Banco Central duró más de 10 años.
Perspectivas y desafíos para el gobierno en el 2026
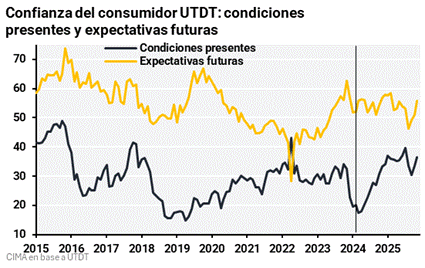
Un dato positivo para destacar para 2026 es que el índice de confianza del consumidor de la UTDT ya lleva dos grandes incrementos consecutivos de 6.3% en octubre y 8.79% en noviembre. Hubo una gran alza tanto en aumento de expectativas de condiciones presentes (10,7% en octubre y 8.2% en noviembre) y en las condiciones futuras (9.2% en noviembre).
Si el gobierno finalmente, comienza a acumular reservas, y por ende logra una reducción del riesgo país, permitirá refinanciar el crédito a las empresas y al sector público, logrando revitalizar la economía y generando estabilidad y confianza.
Si compra dólares, también el tipo de cambio debería tender a la parte alta de las bandas, disminuyendo los costos en dólares a la manufactura, que podrá así comenzar a retornar a un camino positivo. Los sectores ganadores como petróleo y minería no serán afectados porque no son sensibles al TC ya que sus costos están dolarizados como sus ingresos.
Vaca Muerta y minería seguirán teniendo un gran crecimiento durante 2026, incluida la posibilidad de mayor IED en el sector frente a la baja probabilidad de un cambio populista en los próximos años.
El sector agrícola crecerá un 8% respecto de este año según las estimaciones de la Bolsa de Cereales de Buenos Aires, la intermediación financiera seguirá creciendo a través de la recuperación del crédito hipotecario como se vio en 2024 (no tanto así el crédito en consumo debido a la mora).
La construcción también comienza a despertar tras la mejora en el tipo de cambio, y además se prevé un incremento del gasto en términos reales para el sector con el mayor gasto público previsto dentro del presupuesto.
Algo también importante, es que ya no habrá tanta dolarización durante el año ya que no es año de elecciones, el 2024 previo a las elecciones, fue el récord en cobertura cambiaria.
Esto sumado a las reformas laborales e impositivas que pueda aprobar el gobierno, aunque su aprobación no parece tan automática, ya que dependerá del apoyo de los gobernadores. Algo de esto quedó reflejado en la votación del presupuesto donde economía y presidencia, intentaron una maniobra que terminó dejando un sabor amargo a la aprobación y al gobierno nuevamente a la defensiva sin reacción visible.
En la reforma impositiva uno de los planes es eliminar Ingresos Brutos e impuesto al cheque, impuestos altamente distorsivos y en el único país del mundo donde se aplican; que gravan cada etapa de producción y comercio, pero que es coparticipable, afectando los recursos provinciales. Respecto a la reforma laboral, será confrontar con los sindicatos, que ya comenzaron con las movilizaciones masivas, aunque están muy desgastados en su imagen y parecen cada vez más aislados.
Respecto de qué hacer con las inversiones en Argentina, luego del rally y el optimismo post electoral, creemos que hay que monitorear muy de cerca este primer trimestre, altamente negativo estacionalmente por demanda de dólares y de poca o nula oferta en el agro, para evaluar la viabilidad de este nuevo sistema de bandas, con atención en las reservas, la industria manufacturera, el empleo, y por último, la inflación.
Favorecemos las acciones de los sectores que mantienen virtuosidad en la parte más volátil y bonos corporativos de alta solvencia, más después de las últimas emisiones, que siguen presentando tasas atractivas.